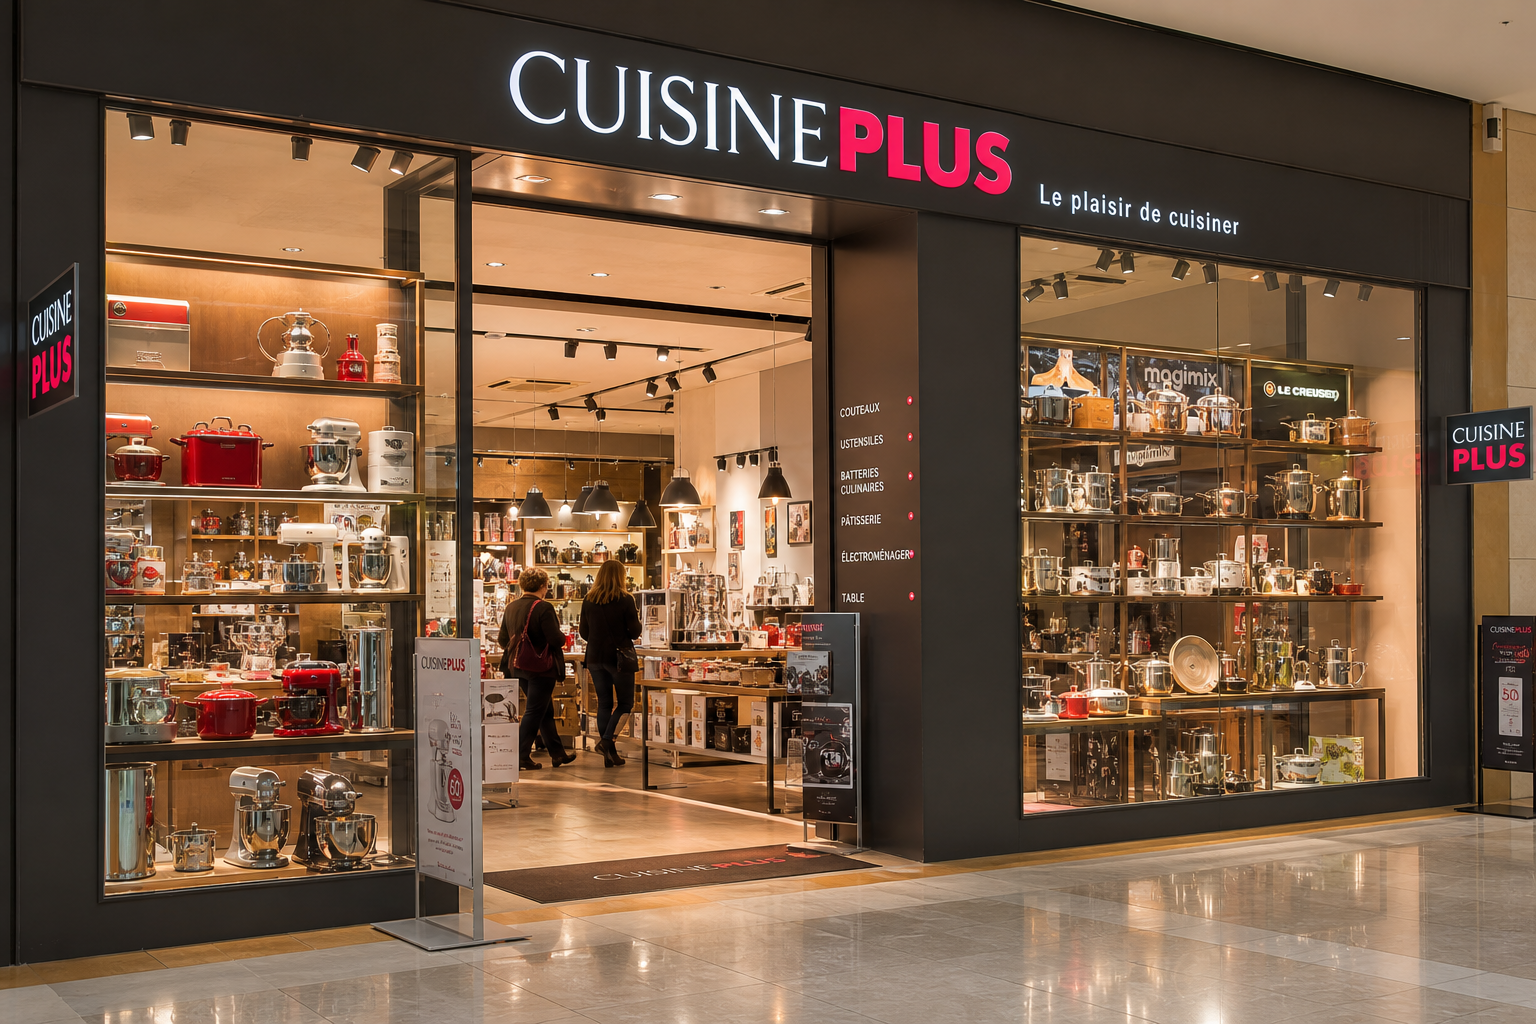
Tableau de bord assortiment — Rayon « Cuisson »
- Nombre de familles de produits (largeur) : 8 familles (poêles, casseroles, cocottes, woks, plaques, ustensiles, robots, accessoires)
- Profondeur moyenne par famille : 24 références
- Les robots cuiseurs représentent 12 % du CA mais occupent 22 % de la surface de vente
- Taux de rotation moyen : 6,2 fois / an (vs 4,8 pour le secteur)
- Familles en décroissance : ustensiles (−18 % en 2 ans) ; plaques de cuisson (−11 %)
- Famille en forte croissance : cocottes en fonte (+34 %)
📝 Questions de mise en application
Largeur : 8 familles de produits → assortiment large pour une UC spécialisée cuisine.
Profondeur : 24 références en moyenne par famille → assortiment profond.
CuisinePlus propose donc un assortiment large et profond, caractéristique d'un spécialiste qui vise à couvrir l'ensemble des besoins de sa clientèle tout en offrant un choix étendu dans chaque catégorie.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Largeur et profondeur de l'assortiment |
Largeur et profondeur non distinguées ou qualification (large/profond) absente. | Largeur et profondeur correctement calculées mais qualification imprécise. | Largeur et profondeur correctement identifiées (8 familles, 24 réf.) et assortiment bien qualifié. | –
≈
✓
|
Les robots génèrent 12 % du CA mais occupent 22 % du linéaire — soit un déséquilibre de 10 points. Leur rendement au m² est donc inférieur à la moyenne du rayon.
Décision : réduire le linéaire robots de 30 à 40 % et redéployer cet espace vers les cocottes en fonte (+34 %) — famille en croissance qui mérite une meilleure visibilité pour maximiser le CA/m².
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Cohérence CA/linéaire et décision |
Déséquilibre CA/linéaire non identifié ou décision d'assortiment absente. | Déséquilibre identifié mais décision peu précise ou non chiffrée. | Déséquilibre (12 % CA / 22 % linéaire) bien analysé avec une décision d'assortiment concrète et chiffrée. | –
≈
✓
|
Taux de rotation : nombre de fois par an où le stock moyen est renouvelé. Un taux de 6,2 signifie que chaque article est vendu et réapprovisionné environ 6 fois dans l'année.
CuisinePlus dépasse la moyenne sectorielle (4,8), ce qui traduit une bonne fluidité commerciale : peu de stock dormant, capital immobilisé réduit et disponibilité des produits assurée. Cela reflète une bonne adéquation offre/demande.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Taux de rotation |
Signification du taux de rotation erronée ou comparaison au secteur absente. | Signification correcte mais comparaison au secteur peu développée. | Taux de rotation bien expliqué et comparé au secteur (6,2 vs 4,8) avec interprétation de la fluidité commerciale. | –
≈
✓
|
Ces familles sont en déclin (−18 % et −11 %). Avant toute décision, il faut distinguer déclin structurel (tendance de fond) et déclin conjoncturel (saisonnier, concurrentiel).
- Si déclin structurel : réduire la profondeur en conservant uniquement les meilleures rotations — assortiment « écrémé ».
- Si déclin conjoncturel : adapter le positionnement prix ou l'animation promotionnelle avant de décider.
Dans les deux cas, ne pas supprimer totalement ces familles car elles contribuent à la couverture complète de l'offre (rôle de « rayon service »).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Gestion des familles en décroissance |
Recommandation ne distinguant pas déclin structurel/conjoncturel. | Distinction évoquée mais recommandation finale peu argumentée. | Distinction claire structurel/conjoncturel avec recommandation argumentée sur le maintien partiel de l'offre. | –
≈
✓
|
Points forts & points faibles perçus par les clients (enquête, n = 180)
- Points forts cités : fraîcheur garantie (89 %), connaissance des producteurs (76 %), conseil personnalisé (71 %), ambiance boutique (65 %)
- Points faibles cités : prix élevés (55 %), horaires d'ouverture limités (42 %), gamme restreinte (38 %)
- Raison principale d'achat chez les GMS : praticité (horaires + parking) et prix (63 %)
- Clientèle : 70 % de fidèles réguliers ; panier moyen 42 €
📝 Questions de mise en application
FraisTerrain se positionne en haut de gamme à prix élevé : authenticité et qualité maximales, mais accessible uniquement à une clientèle à fort pouvoir d'achat.
Zone peu occupée : le quadrant « haute qualité / prix modéré » (en bas à gauche du schéma) — aucun acteur ne propose actuellement une offre terroir de qualité à prix accessible. FraisTerrain pourrait y lancer une gamme d'entrée (paniers basiques, produits saisonniers).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Positionnement et carte perceptuelle |
Positionnement actuel mal décrit ou zone peu occupée non identifiée. | Positionnement correct mais zone d'opportunité peu précise. | Positionnement actuel bien décrit et zone peu occupée clairement identifiée sur la carte perceptuelle. | –
≈
✓
|
Avantages concurrentiels durables (difficiles à imiter) :
- Connaissance des producteurs (76 %) : une GMS ne peut reproduire cette proximité — c'est l'USP (Unique Selling Proposition) de FraisTerrain.
- Conseil personnalisé (71 %) : l'expertise humaine est une barrière naturelle contre la grande distribution.
- Ambiance boutique (65 %) : l'expérience sensorielle est un différenciateur expérientiel fort.
La relation producteur-client est à capitaliser en priorité — c'est ce que la GMS ne peut pas offrir, même avec un rayon terroir étendu.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Avantages concurrentiels durables |
Moins de 2 avantages identifiés ou priorité non justifiée. | Les 3 avantages identifiés mais priorisation peu argumentée. | Les 3 avantages identifiés avec une priorisation clairement justifiée par leur caractère inimitable. | –
≈
✓
|
- Click & collect : permettre la commande en ligne avec retrait en boutique — élargit l'accessibilité sans imposer la présence permanente du gérant.
- Distributeur automatique hors horaires : installer un distributeur de produits phares (fromages sous vide, confitures) accessible 24h/24 — dans la continuité du positionnement artisanal.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Solutions horaires sans dénaturer le positionnement |
Moins de 2 solutions proposées ou solutions incohérentes avec le positionnement. | 2 solutions proposées mais cohérence avec le positionnement premium peu développée. | 2 solutions concrètes et cohérentes avec le positionnement haut de gamme de FraisTerrain. | –
≈
✓
|
« Pour les consommateurs engagés qui recherchent une alimentation authentique et locale, FraisTerrain est l'épicerie fine de référence qui vous connecte directement aux producteurs de votre région, parce que chaque produit est sélectionné sur place, chez des artisans connus du gérant. »
Cette formulation capture les trois piliers : la cible (consommateurs engagés), le bénéfice (connexion au producteur) et la preuve (sélection personnelle).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Formulation du positionnement |
Formulation incomplète (cible, cadre ou bénéfice manquant). | Formulation complète mais un des 3 piliers reste peu précis. | Formulation complète et convaincante intégrant cible, bénéfice clé et raison de croire. | –
≈
✓
|
Structure de la gamme — Extrait catégorie « Thermostats connectés »
- Niveau entrée de gamme : 3 références — prix moyen 79 € — contribution CA : 18 %
- Niveau milieu de gamme : 5 références — prix moyen 149 € — contribution CA : 47 %
- Niveau haut de gamme : 4 références — prix moyen 249 € — contribution CA : 35 %
- Taux de vente additionnelle actuel : 12 % (objectif fixé à 25 %)
- Marge brute moyenne par niveau : entrée 28 %, milieu 41 %, haut de gamme 52 %
- Retour client principal : « difficile de voir la différence entre les modèles »
📝 Questions de mise en application
La gamme est structurée en 3 niveaux cohérents avec des écarts de prix signifiants (79 € / 149 € / 249 €) — la segmentation est claire. Cependant, le retour client « difficile de voir la différence entre modèles » révèle un problème de lisibilité interne : les bénéfices distincts de chaque niveau ne sont pas assez visibles en rayon.
Le milieu de gamme réalise le meilleur équilibre : CA dominant (47 %) avec une marge solide (41 %). C'est le cœur de marché à consolider.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Cohérence de la gamme et niveau optimal |
Cohérence non analysée ou niveau optimal non identifié. | Analyse correcte mais lien avec le problème de lisibilité peu développé. | Cohérence bien analysée, niveau optimal (milieu de gamme) identifié et lien avec le retour client fait. | –
≈
✓
|
Vente additionnelle : proposer au client un produit complémentaire à son achat principal, augmentant ainsi le panier moyen (ex : proposer un abonnement « installation + maintenance » avec chaque thermostat).
Leviers pour atteindre 25 % :
- Former les vendeurs à l'argumentation des accessoires (capteurs complémentaires, applications domotique).
- Créer des « packs SmartHome » préassemblés avec une remise incitative de 10 %.
- Installer des tablettes interactives permettant de simuler une installation domotique complète — vente croisée naturelle.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Vente additionnelle et leviers |
Définition absente ou moins de 2 leviers proposés pour passer de 12 % à 25 %. | Définition correcte mais leviers proposés peu détaillés. | Définition précise et au moins 2 leviers concrets pour atteindre l'objectif de 25 %. | –
≈
✓
|
L'entrée de gamme remplit un rôle de porte d'entrée (produit d'appel) :
- Elle attire les clients price-sensibles qui n'achèteraient pas d'emblée un produit à 249 €.
- Elle crée une première expérience produit qui, si positive, enclenche un cycle de montée en gamme lors du prochain achat.
- Elle élargit le marché adressable de TechHome au-delà des early adopters.
Sa faible marge est compensée par son rôle de générateur de flux et de point de départ dans le parcours client.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Rôle stratégique de l'entrée de gamme |
Rôle de produit d'appel non identifié. | Rôle identifié mais argumentation partielle. | Rôle de porte d'entrée clairement expliqué avec au moins 2 arguments (attraction, montée en gamme). | –
≈
✓
|
- Étiquetage différencié : utiliser un code couleur par niveau (bronze / argent / or) visible de loin.
- Comparatif en linéaire : afficher un tableau de comparaison des fonctionnalités directement sur le gondole.
- Bornes interactives : démonstration en temps réel des fonctionnalités « premium » qui justifient le surcoût.
- Formation vendeurs : argumentaire structuré par niveau pour guider le client vers le bon produit selon son projet.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Amélioration de la lisibilité en rayon |
Moins de 2 solutions proposées pour améliorer la lisibilité. | 2 à 3 solutions proposées mais peu détaillées. | Au moins 3 solutions concrètes et variées pour améliorer la lisibilité de la gamme en rayon. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 02
✏️ Ce que je dois travailler en priorité :