Une croissance forte qui tend la trésorerie
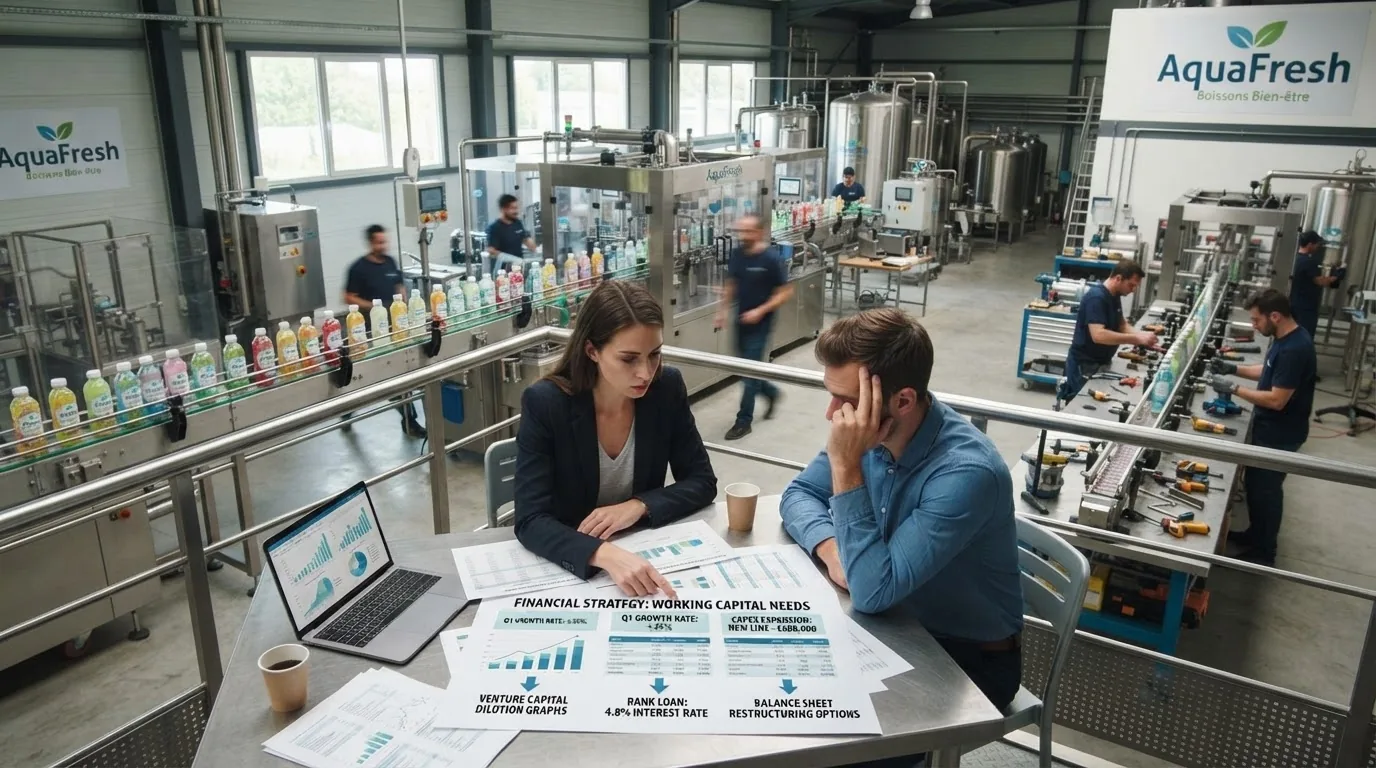
- Boissons fonctionnelles, CA 4,2 M€, croissance +35 % en deux ans.
- Projet : ouvrir une 2ᵉ ligne de production — 600 000 €. CAF annuelle : 280 000 €.
- Trésorerie tendue : fournisseurs payés à 30 jours, distributeurs payant à 90 jours.
- Bilan simplifié : actif immobilisé 820 000 € ; actif circulant 1 140 000 € ; capitaux propres 650 000 € ; dettes LT 480 000 € ; dettes CT 830 000 €.
- Deux options : fonds d'investissement (400 000 € contre 25 % des parts) ou emprunt bancaire (600 000 € / 7 ans / 4,8 %).
📝 Questions de mise en application
FR = (650 000 + 480 000) − 820 000 = 310 000 €
BFR = 1 140 000 − 830 000 = 310 000 €
Trésorerie nette = FR − BFR = 0 €
Le bilan est équilibré (total actif = total passif = 1 960 000 €). La trésorerie nulle traduit une situation fragile mais non déficitaire : le FR couvre tout juste le BFR, sans marge de sécurité.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul FR / BFR / trésorerie |
Le calcul du FR, du BFR ou de la trésorerie nette est erroné ou absent, sans interprétation. | Les trois grandeurs sont calculées mais l'interprétation de la situation reste sommaire. | Le FR (310 000 €), le BFR (310 000 €) et la trésorerie nette (0 €) sont calculés avec exactitude et la situation fragile mais équilibrée est correctement interprétée. | –
≈
✓
|
La rentabilité (résultat comptable, CAF de 280 000 €) ne se confond pas avec la trésorerie disponible : elle intègre des produits et charges dont l'encaissement/décaissement est décalé dans le temps. AquaFresh paie ses fournisseurs à 30 jours mais n'est réglée par ses distributeurs qu'à 90 jours : elle doit financer 60 jours de décalage sur son cycle d'exploitation, ce qui immobilise de la trésorerie même si l'activité dégage un résultat positif.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Rentabilité vs trésorerie (cycle d'exploitation) |
Le lien entre rentabilité et tensions de trésorerie n'est pas expliqué. | Le décalage entre charges et produits est évoqué mais le cycle d'exploitation n'est pas illustré par les délais du cas. | Le décalage entre rentabilité comptable et trésorerie est expliqué et illustré précisément par les délais fournisseurs (30 j) et clients (90 j) d'AquaFresh. | –
≈
✓
|
- Autofinancement (CAF 280 000 €) : indépendance totale, aucun impact sur l'endettement, mais insuffisant seul pour financer les 600 000 € nécessaires.
- Emprunt bancaire (600 000 €, 4,8 %) : indépendance capitalistique préservée, mais alourdit l'endettement et les charges financières, pesant sur une trésorerie déjà tendue.
- Fonds d'investissement (400 000 € contre 25 %) : pas de remboursement fixe, préserve la trésorerie immédiate, mais dilue le capital et le pouvoir de décision des associés actuels.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Comparaison des modes de financement |
Moins de deux modes de financement sont comparés, ou sans critères d'analyse. | Les trois modes sont cités mais la comparaison (indépendance, trésorerie, bilan) reste incomplète. | Les trois modes de financement sont comparés avec précision selon l'indépendance, l'impact sur la trésorerie et l'impact bilanciel. | –
≈
✓
|
La dilution signifie que les associés actuels voient leur pourcentage de détention et donc leur pouvoir de décision (droits de vote) réduit proportionnellement à la part cédée au nouvel investisseur (25 %). Ils devront également partager les bénéfices futurs avec ce nouvel actionnaire, sans obligation de remboursement contrairement à un emprunt.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Dilution du capital |
La notion de dilution du capital n'est pas expliquée. | La dilution est évoquée mais son effet sur le pouvoir de décision des associés reste peu précis. | La dilution du capital et son effet sur le pourcentage de détention, les droits de vote et le partage des bénéfices sont expliqués avec précision. | –
≈
✓
|
Avec une trésorerie nette déjà nulle et un BFR élevé (310 000 €), un emprunt supplémentaire de 600 000 € alourdirait significativement les charges financières. Une combinaison mixte est préférable : mobiliser une partie de la CAF disponible, compléter par un emprunt bancaire modéré pour préserver le contrôle capitalistique, et n'envisager le fonds d'investissement qu'en dernier recours pour limiter la dilution du pouvoir de décision des fondateurs.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Recommandation de financement |
La recommandation ne tient pas compte de la situation de trésorerie déjà tendue d'AquaFresh. | Une recommandation est formulée mais reste peu argumentée ou ne propose pas de combinaison de solutions. | La recommandation argumente une combinaison de financements (CAF, emprunt modéré, fonds d'investissement en dernier recours) adaptée à la trésorerie tendue. | –
≈
✓
|
Un marché rentable mais une trésorerie exsangue
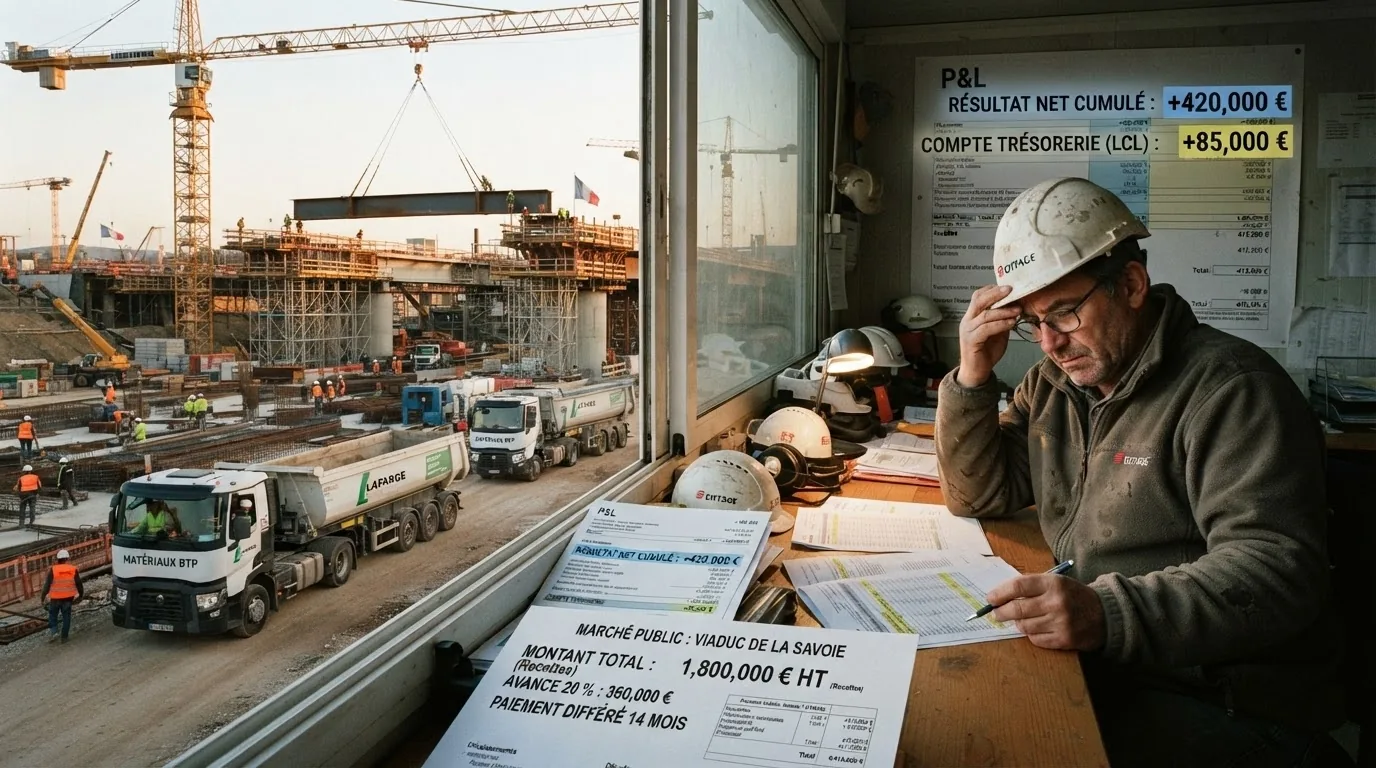
- BTP, CA 9,5 M€. Marché public obtenu : 1,8 M€ (acompte 20 %, solde à 14 mois).
- Doit engager 350 000 € de matériaux et payer 55 000 €/mois de sous-traitants.
- Résultat net positif de 420 000 € l'an passé, mais trésorerie disponible de seulement 85 000 €.
📝 Questions de mise en application
Le résultat net (420 000 €) est un solde comptable qui n'est pas synchronisé avec les flux monétaires réels. ConstructPlus a engagé des dépenses (matériaux, sous-traitants) bien avant de percevoir le solde du marché public à 14 mois — ce décalage temporel entre charges décaissées et encaissement du produit explique le paradoxe entre rentabilité comptable et trésorerie insuffisante.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°6 Paradoxe rentabilité / trésorerie |
Le paradoxe entre résultat positif et trésorerie insuffisante n'est pas expliqué. | Le paradoxe est identifié mais le décalage temporel entre charges et encaissement n'est pas explicité. | Le paradoxe est expliqué avec précision : le résultat comptable (420 000 €) ne reflète pas les flux monétaires, décalés par le solde du marché à 14 mois. | –
≈
✓
|
Il s'agit d'un besoin de financement d'exploitation (lié au cycle du marché), et non d'investissement. La ressource adaptée est un financement de trésorerie à court terme (crédit de trésorerie, affacturage) plutôt qu'un emprunt à long terme, inadapté à la nature temporaire de ce besoin.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°7 Qualification du besoin de financement |
Le besoin de financement n'est pas qualifié ou la ressource proposée est inadaptée. | Le besoin est qualifié d'exploitation mais la ressource adaptée (financement court terme) n'est pas clairement justifiée. | Le besoin de financement d'exploitation est correctement qualifié et une ressource de trésorerie à court terme adaptée est proposée et justifiée. | –
≈
✓
|
L'affacturage consiste à céder ses créances clients à un établissement financier (factor) qui en avance immédiatement le montant, moyennant une commission, pour reconstituer rapidement la trésorerie. Limites : le coût de la commission réduit la marge du marché ; s'agissant d'un marché public, la cessibilité de la créance peut être encadrée par des règles spécifiques (nantissement de marché public).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°8 Affacturage et ses limites |
L'affacturage n'est pas défini ou ses limites ne sont pas identifiées. | L'affacturage est défini mais une seule limite est identifiée. | L'affacturage est défini avec précision et ses deux limites pour ce cas (coût de la commission, spécificités du marché public) sont identifiées. | –
≈
✓
|
Financer un besoin d'exploitation ponctuel (matériaux consommés sur la durée du chantier) par un emprunt à 3 ans revient à financer un besoin court par une ressource longue mal calibrée : l'entreprise continuerait de rembourser bien après la fin du chantier, alourdissant durablement ses charges financières — non-respect du principe d'adéquation entre durée du besoin et durée de la ressource.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°9 Adéquation durée du besoin / durée de la ressource |
Le principe d'adéquation durée du besoin/durée de la ressource n'est pas mobilisé. | Le principe est mobilisé mais le risque du financement par emprunt à 3 ans reste peu développé. | Le principe d'adéquation est mobilisé avec précision pour montrer le risque d'un financement long d'un besoin court (charges financières prolongées au-delà du chantier). | –
≈
✓
|
Le décalage de trésorerie lié au marché doit être couvert par des financements courts adaptés au cycle (affacturage sur la créance publique, ligne de crédit de trésorerie), tandis que d'éventuels investissements durables relèveraient d'un financement long terme (emprunt). Cette combinaison respecte le principe d'adéquation durée du besoin/durée de la ressource.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°10 Synthèse court terme / long terme |
La combinaison de financements proposée ne distingue pas court terme et long terme. | La combinaison distingue court terme et long terme mais reste peu argumentée. | La combinaison de financements (affacturage/crédit de trésorerie pour le décalage, emprunt pour les investissements durables) est proposée et argumentée selon le principe d'adéquation. | –
≈
✓
|
Quatre risques à hiérarchiser avant l'ouverture du salon
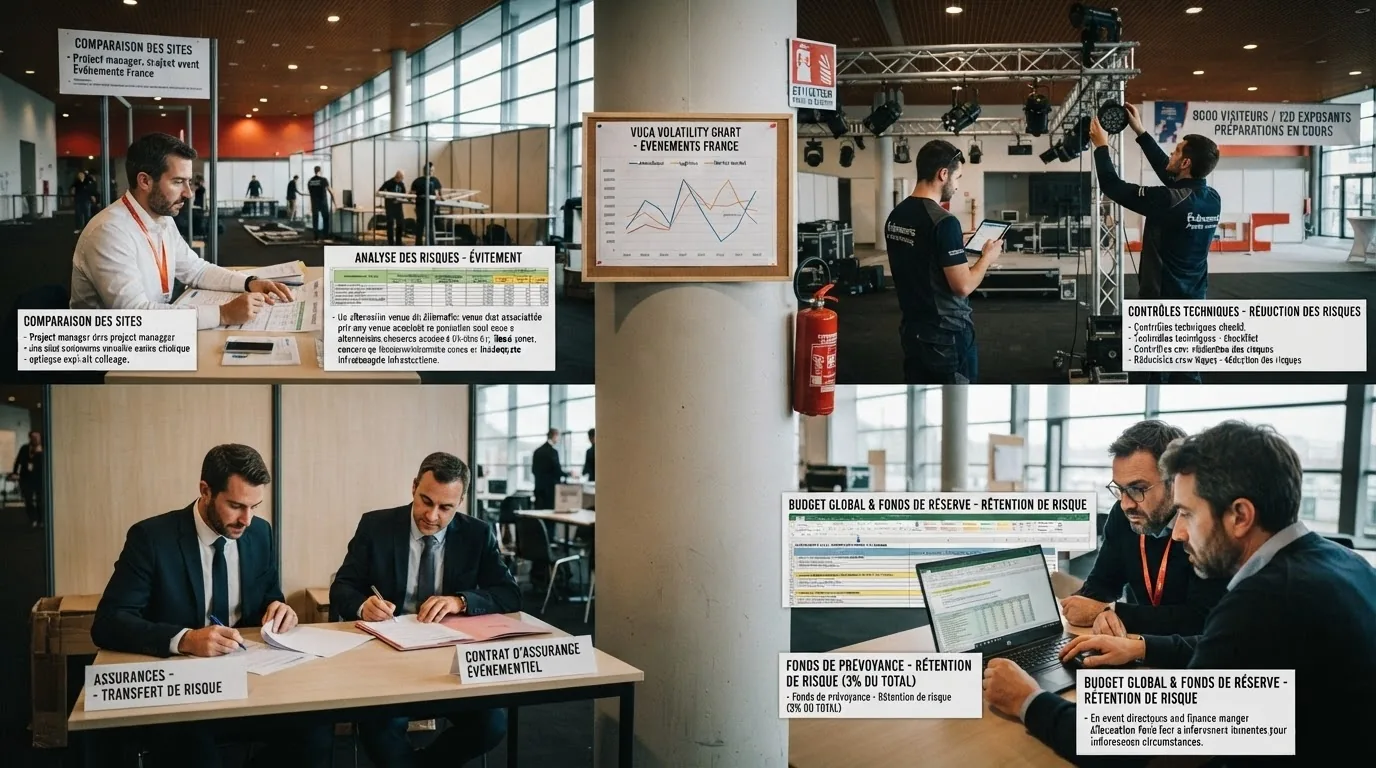
- Agence événementielle, CA 3,8 M€, prépare un salon de 8 000 visiteurs et 120 exposants, ayant déjà engagé 280 000 €.
- Risques identifiés : litige sur le contrat de location de salle, défaillance d'un prestataire technique, baisse de fréquentation, risque d'accident.
📝 Questions de mise en application
Volatile : la fréquentation du salon peut fortement varier d'une édition à l'autre. Incertain : le risque de défaillance d'un prestataire technique est difficile à anticiper. Complexe : multiplicité d'acteurs à coordonner (exposants, prestataires, visiteurs, salle). Ambigu : le litige sur le contrat de location peut prêter à des interprétations divergentes.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Environnement VUCA |
Moins de deux dimensions du modèle VUCA sont caractérisées, ou sans exemple tiré du cas. | Les quatre dimensions sont citées mais certains exemples restent peu précis. | Les quatre dimensions du modèle VUCA sont caractérisées et chacune est illustrée par un exemple précis tiré du cas EventMax. | –
≈
✓
|
- Litige contrat location → risque juridique/contractuel.
- Défaillance prestataire technique → risque opérationnel.
- Baisse de fréquentation → risque commercial/stratégique.
- Risque d'accident → risque humain/sécurité.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Typologie des risques |
Moins de trois des quatre risques sont classés, ou sans justification. | Les quatre risques sont classés mais la justification de la catégorie reste sommaire. | Les quatre risques sont classés avec précision (juridique, opérationnel, commercial, humain) et chaque classification est justifiée. | –
≈
✓
|
- Litige contrat (probabilité faible) → réduction : clarifier contractuellement en amont.
- Défaillance prestataire (gravité forte) → réduction (prestataire de secours) + transfert (clause de pénalité).
- Baisse de fréquentation (gravité forte) → réduction (communication renforcée) + acceptation partielle (marge budgétaire).
- Accident (gravité très forte) → transfert (assurance RC) + prévention (protocole de sécurité).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Stratégies de traitement du risque |
Moins de deux stratégies de traitement sont proposées, ou sans lien avec la matrice probabilité/gravité. | Des stratégies sont proposées pour chaque risque mais le lien avec la probabilité ou la gravité reste peu explicite. | Une stratégie de traitement pertinente est proposée pour chacun des quatre risques, justifiée par sa position dans la matrice probabilité × gravité. | –
≈
✓
|
La force majeure est un événement imprévisible, irrésistible et extérieur aux parties, qui rend impossible l'exécution d'une obligation contractuelle et exonère le débiteur de sa responsabilité. Une clause de force majeure dans le contrat de location protégerait EventMax si un tel événement l'empêchait de tenir le salon, en la libérant de ses obligations sans indemnisation du bailleur.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Force majeure |
La force majeure n'est pas définie ou sa portée protectrice pour EventMax n'est pas expliquée. | La force majeure est définie mais son application au cas d'EventMax reste peu développée. | La force majeure est définie avec ses trois caractères (imprévisible, irrésistible, extérieur) et sa portée protectrice pour EventMax est expliquée. | –
≈
✓
|
Priorité 1 (gravité et probabilité élevées) : sécuriser un prestataire technique de secours et souscrire une assurance responsabilité civile événementielle. Priorité 2 : renforcer le plan de communication pour limiter le risque de baisse de fréquentation. Priorité 3 : clarifier en amont les clauses du contrat de location (dont la force majeure) pour limiter le risque juridique.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Plan de gestion des risques hiérarchisé |
Le plan ne hiérarchise pas les risques ou omet des actions concrètes. | Le plan hiérarchise les risques mais les actions proposées restent générales. | Le plan hiérarchise clairement les priorités et propose des actions concrètes et adaptées à chaque niveau de risque. | –
≈
✓
|
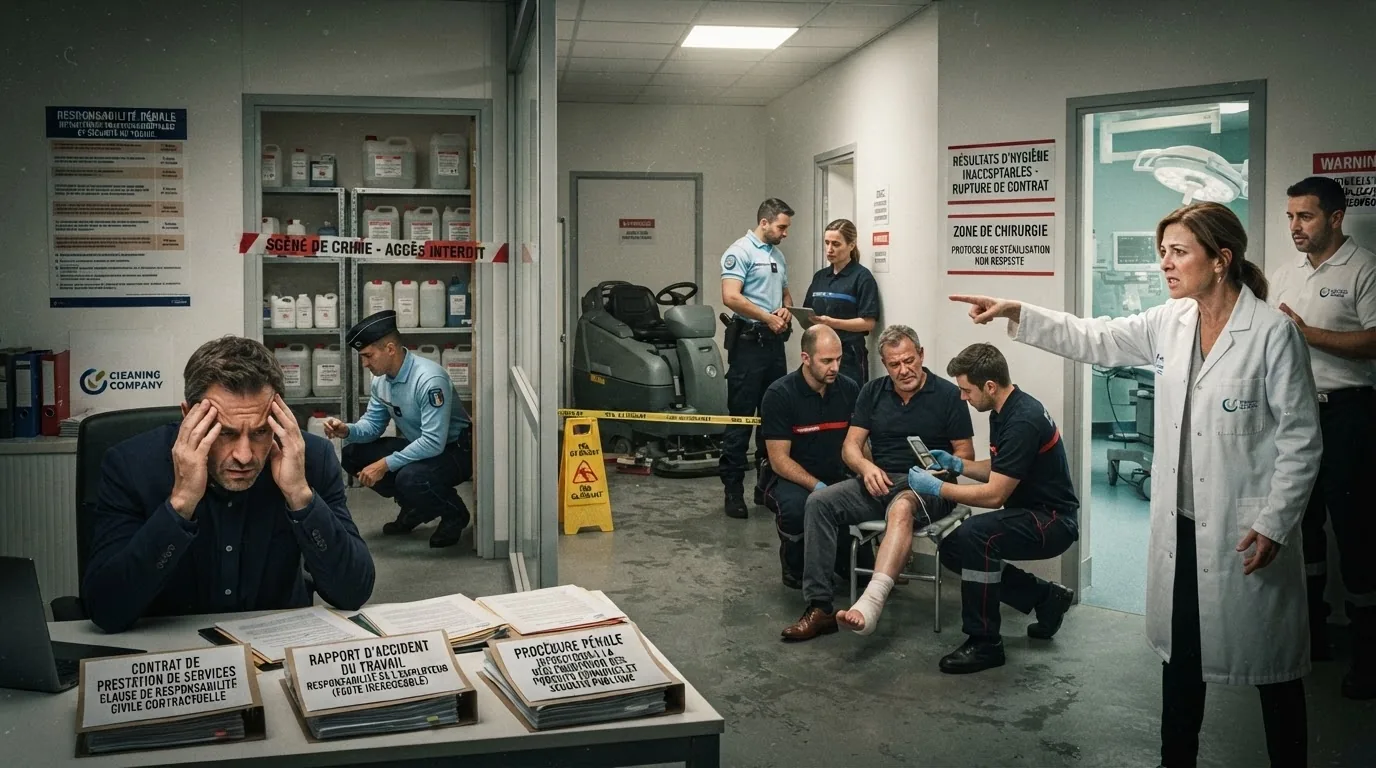
Nettoyage industriel : trois situations, trois fondements juridiques
- Nettoyage industriel, CA 5,2 M€.
- Incident 1 : non-respect d'un protocole de désinfection contractuel chez un client médical.
- Incident 2 : un agent blesse un visiteur avec une machine.
- Incident 3 : utilisation, en connaissance de cause de la direction, de produits chimiques interdits.
📝 Questions de mise en application
L'incident 1 relève de la responsabilité contractuelle : TechClean avait une obligation contractuelle de résultat (respecter un protocole de désinfection précis et vérifiable), non de simple moyens. Les trois conditions cumulatives sont réunies : une faute (non-respect du protocole), un dommage (risque sanitaire chez le client médical) et un lien de causalité direct.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Responsabilité contractuelle |
Le régime de responsabilité contractuelle n'est pas qualifié, ou les conditions cumulatives ne sont pas identifiées. | Le régime contractuel est qualifié mais l'obligation de résultat ou l'une des trois conditions manque. | Le régime contractuel est qualifié avec précision (obligation de résultat) et les trois conditions cumulatives (faute, dommage, causalité) sont identifiées. | –
≈
✓
|
L'incident 2 relève de la responsabilité extracontractuelle du fait d'autrui, sur le fondement de la responsabilité de l'employeur (commettant) du fait de son préposé (art. 1242 C. civ.) : TechClean est responsable des dommages causés par son salarié dans l'exercice de ses fonctions, la victime n'étant pas liée par un contrat avec l'entreprise.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Responsabilité extracontractuelle |
Le fondement extracontractuel n'est pas identifié ou n'est pas justifié. | Le fondement du fait d'autrui est identifié mais l'article 1242 ou le rôle de l'employeur n'est pas précisé. | Le fondement de la responsabilité du fait d'autrui (art. 1242 C. civ.) est identifié avec précision et justifié par le lien de préposition. | –
≈
✓
|
L'utilisation en connaissance de cause de produits chimiques interdits engage la responsabilité pénale de la personne morale (TechClean), les personnes morales pouvant être pénalement responsables des infractions commises pour leur compte par leurs organes ou représentants. Sanctions encourues : amendes (pouvant être portées au quintuple de celles des personnes physiques) et peines complémentaires (interdiction d'exercer, fermeture).
Cette responsabilité pénale de la personne morale peut se cumuler avec la responsabilité pénale personnelle des dirigeants ayant sciemment autorisé cette pratique.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Responsabilité pénale et cumul |
La responsabilité pénale de la personne morale n'est pas analysée, ou le cumul avec les dirigeants n'est pas évoqué. | La responsabilité pénale est analysée mais les sanctions ou le cumul avec les dirigeants restent peu précis. | La responsabilité pénale de la personne morale est analysée avec les sanctions encourues, et le cumul possible avec la responsabilité personnelle des dirigeants est précisé. | –
≈
✓
|
- Contractuelle : déclencheur = inexécution d'une obligation envers un cocontractant ; conséquence = dommages-intérêts, résolution.
- Extracontractuelle : déclencheur = dommage causé à un tiers (fait personnel, d'autrui ou des choses) ; conséquence = réparation du préjudice.
- Pénale : déclencheur = infraction à la loi ; conséquence = amende, peines complémentaires, pouvant se cumuler avec la responsabilité civile.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Comparaison des trois régimes |
Moins de deux régimes sont comparés, ou sans critère (déclencheur, fondement, conséquence). | Les trois régimes sont comparés mais un des trois critères demandés est incomplet. | Les trois régimes sont comparés avec précision selon le déclencheur, le fondement et les conséquences. | –
≈
✓
|
- Contractuelle : formaliser et faire vérifier régulièrement le respect des protocoles chez les clients sensibles (audit qualité).
- Extracontractuelle : renforcer la formation sécurité des agents à l'utilisation des machines et le port d'équipements de protection.
- Pénale : procédure de conformité interdisant formellement l'usage de produits non homologués, avec traçabilité des décisions de la direction.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Mesures préventives par régime |
Moins de deux mesures préventives sont proposées, ou sans lien avec un régime précis. | Trois mesures sont proposées mais leur rattachement à un régime spécifique reste imprécis. | Une mesure préventive pertinente est proposée pour chacun des trois régimes de responsabilité (contractuelle, extracontractuelle, pénale). | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 04
✏️ Ce que je dois travailler en priorité :