Analyser l'impact des actions mises en œuvre.
📝 Questions de mise en application
Le directeur ne regarde qu'un seul indicateur (le CA), en progression de 12 %, mais ignore que la marge brute recule de 4 points : l'opération a peut-être généré plus de volume à un coût de rentabilité plus élevé, ce qui peut in fine détruire de la valeur. Évaluer une action commerciale sert à mesurer son impact réel (CA ET marge), à optimiser les opérations futures (savoir ce qui a marché ou non) et à justifier les investissements engagés auprès de la direction — trois objectifs impossibles à atteindre avec un seul indicateur.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Limites d'un raisonnement au seul CA |
Argumentation absente ou ne mentionne pas la marge. | Argumentation correcte mais les 3 objectifs (mesurer/optimiser/justifier) peu développés. | Argumentation claire, mentionnant le recul de marge et les 3 objectifs de l'évaluation. | –
≈
✓
|
- Données de caisse (CA, marge, nombre de tickets) pour un suivi quantitatif complet.
- Données de stock (rotation, ruptures) pour vérifier la disponibilité pendant l'opération.
- Retours clients/enquêtes de satisfaction pour un indicateur qualitatif.
- Historique des ventes N-1 pour comparer l'évolution réelle et non un chiffre isolé.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Sources du SIC |
Moins de 2 sources identifiées. | 3 sources identifiées mais peu détaillées. | 4 sources du SIC clairement identifiées et pertinentes pour le cas. | –
≈
✓
|
| Type | Indicateur |
|---|---|
| Quantitatif | CA de l'opération, marge brute générée, ROI |
| Qualitatif | Satisfaction client (enquête), perception de l'image de l'enseigne |
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Grille d'évaluation post-opération |
Moins de 3 indicateurs proposés au total ou déséquilibre quantitatif/qualitatif. | 5 indicateurs proposés mais répartition 3/2 imprécise. | Grille complète avec 3 indicateurs quantitatifs et 2 qualitatifs pertinents. | –
≈
✓
|
Optimiser l'implantation de l'offre — Analyser les performances d'implantation.
| Famille | CA mensuel | Linéaire développé | Marge brute mensuelle |
|---|---|---|---|
| Huiles et vinaigres | 8 200 € | 6,5 m | 2 870 € |
| Conserves haut de gamme | 14 600 € | 9,2 m | 3 504 € |
| Épices et condiments | 6 800 € | 8,1 m | 2 380 € |
| Thés et cafés | 11 400 € | 7,2 m | 4 104 € |
| Famille | % CA magasin | % linéaire magasin | IS_CA | IS_Marge |
|---|---|---|---|---|
| Huiles et vinaigres | 1,58 % | 2,10 % | 0,75 | 0,98 |
| Conserves haut de gamme | 2,81 % | 2,97 % | 0,95 | 0,84 |
| Épices et condiments | 1,31 % | 2,61 % | 0,50 | 0,65 |
| Thés et cafés | 2,19 % | 2,32 % | 0,94 | 1,26 |
Interprétation : les épices et condiments (IS_CA=0,50, IS_Marge=0,65) sont nettement sous-performants, sur-représentés en linéaire par rapport à leur contribution. Les thés et cafés (IS_CA≈0,94 mais IS_Marge=1,26) illustrent qu'un même rayon peut être légèrement sous-représenté en CA tout en étant très rentable en marge.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul des indices de sensibilité |
Plusieurs calculs erronés ou interprétation absente. | Calculs corrects pour la majorité des familles mais interprétation partielle. | Tous les calculs exacts (IS_CA et IS_Marge des 4 familles) avec interprétation pertinente. | –
≈
✓
|
Épices et condiments (IS_CA et IS_Marge tous deux < 1) : réduire le linéaire alloué au profit d'une famille plus performante. Thés et cafés (IS_Marge > 1,2 malgré un IS_CA proche de 1) : maintenir voire augmenter légèrement le linéaire, car chaque mètre supplémentaire génère une marge disproportionnée par rapport à la moyenne du magasin.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Décisions d'implantation croisant IS_CA/IS_Marge |
Décisions non argumentées ou ne croisant pas les 2 indices. | Décisions correctes pour 1 famille mais l'autre peu argumentée. | Décisions cohérentes et argumentées pour au moins 2 familles, croisant clairement IS_CA et IS_Marge. | –
≈
✓
|
Garantir la disponibilité de l'offre — Analyser l'impact des actions mises en œuvre.
CAML = 38 400 € / 48 m = 800 €/m.
Rotation des stocks = 26 880 € / 8 960 € = 3 (le stock moyen se renouvelle 3 fois sur la période).
Taux de rupture = 18 / 250 × 100 = 7,2 %.
Commentaire : une rotation de 3 est correcte mais peut être améliorée ; un taux de rupture de 7,2 % est significatif et pénalise directement le CA potentiel du rayon.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul des indicateurs de productivité |
Plusieurs calculs erronés (attendus 800 €/m, rotation 3, rupture 7,2 %). | Calculs corrects mais commentaires peu développés. | Les 3 calculs exacts avec un commentaire pertinent pour chacun. | –
≈
✓
|
Perte de CA mensuelle = 18 × 320 € = 5 760 €.
- Revoir les seuils de réapprovisionnement automatique pour anticiper les commandes avant rupture.
- Identifier et substituer les fournisseurs les moins fiables sur les références les plus souvent en rupture.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Perte de CA et actions correctives |
Calcul erroné (attendu 5 760 €) ou moins de 2 actions proposées. | Calcul correct mais actions peu détaillées. | Calcul exact (5 760 €) avec 2 actions correctives concrètes et adaptées. | –
≈
✓
|
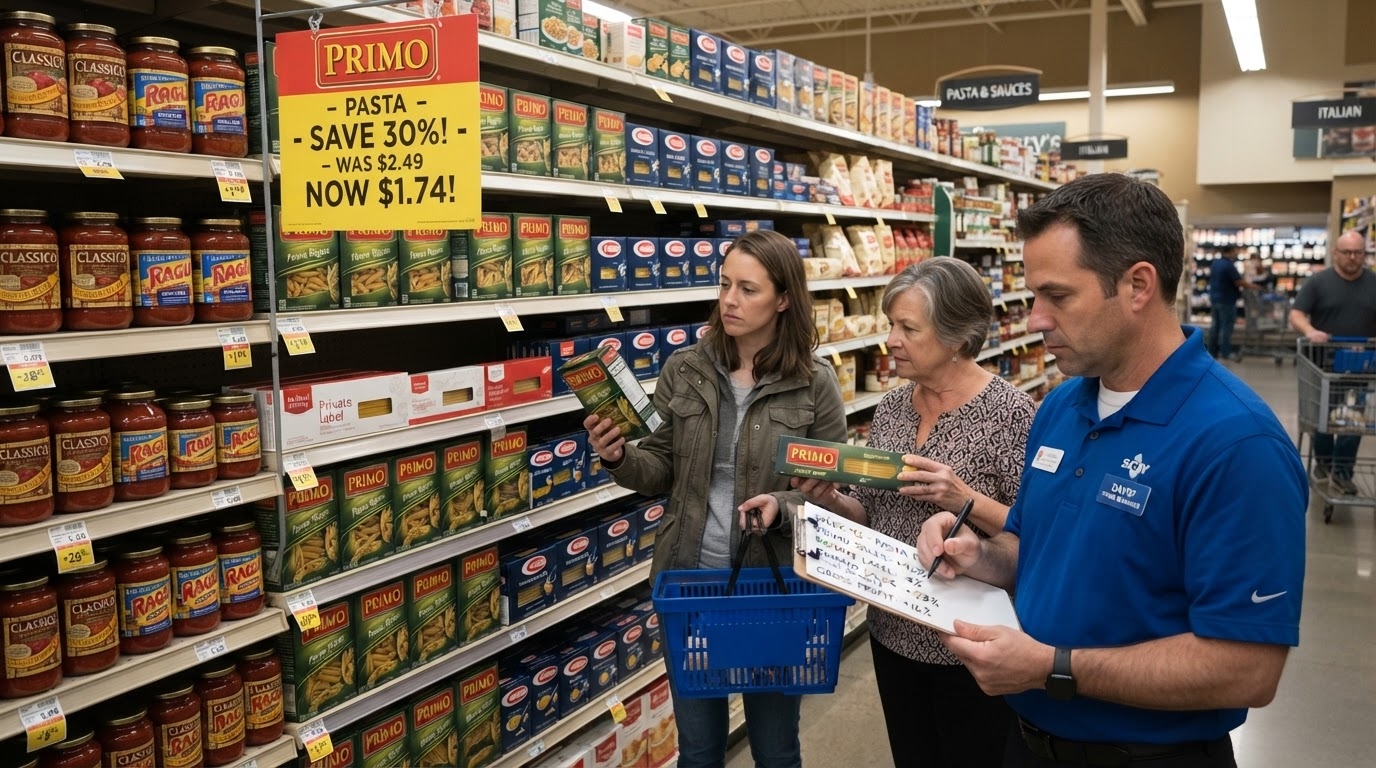
Proposer et organiser des opérations promotionnelles — Analyser l'impact des actions mises en œuvre.
| Indicateur | Référence (hors promo) | Pendant la promo |
|---|---|---|
| CA pâtes Primo | 4 200 €/semaine | 9 800 €/semaine |
| CA pâtes marque distributeur | 3 100 €/semaine | 1 900 €/semaine |
| CA sauces tomate (rayon adjacent) | 2 800 €/semaine | 3 650 €/semaine |
| Clients ayant acheté Primo | 420 | 980 |
| Clients totaux du rayon | 3 200 | 3 500 |
| Coût de l'opération (2 semaines) | — | 1 800 € |
| Marge brute sur Primo (2 semaines) | 2 940 € | 3 430 € |
Taux de pénétration référence = 420 / 3 200 × 100 ≈ 13,1 %. Taux de pénétration pendant promo = 980 / 3 500 × 100 = 28 %.
Croissance des ventes de Primo = (9 800 - 4 200) / 4 200 × 100 ≈ +133,3 %.
Marge supplémentaire = 3 430 € - 2 940 € = 490 €. ROI = (490 € - 1 800 €) / 1 800 € × 100 ≈ -72,8 %.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul pénétration, croissance et ROI |
Plusieurs calculs erronés (attendus 13,1 %/28 %, +133,3 %, ROI ≈-72,8 %). | La majorité des calculs corrects mais un résultat erroné ou imprécis. | Tous les calculs exacts (pénétration, croissance des ventes, ROI). | –
≈
✓
|
Effet de halo : le CA des sauces tomate du rayon adjacent progresse de 2 800 € à 3 650 € (+30,4 %) grâce au trafic généré par la promotion Primo, sans lien direct avec elle.
Effet de cannibalisation : le CA des pâtes marque distributeur recule de 3 100 € à 1 900 € (-38,7 %) : une partie des clients qui achetaient la marque distributeur ont simplement basculé vers Primo pendant la promotion, sans que cela représente un achat totalement additionnel pour le rayon.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Identification halo et cannibalisation |
Un des deux effets non identifié ou confondu avec l'autre. | Les 2 effets identifiés mais l'un des deux peu justifié par les chiffres. | Les 2 effets clairement identifiés et justifiés par les données chiffrées du tableau. | –
≈
✓
|
Malgré une hausse spectaculaire du CA de Primo (+133,3 %), l'opération a surtout déplacé les achats plutôt que créé de la valeur nette : une partie provient de la cannibalisation de la marque distributeur, et le ROI global est fortement négatif (-72,8 %), le coût de l'opération (1 800 €) dépassant largement la marge supplémentaire réelle (490 €). Seul l'effet de halo sur les sauces tomate constitue un gain net incontestable, mais insuffisant pour compenser le coût de l'opération.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Conclusion sur la création de valeur |
Conclusion non argumentée ou ne s'appuie pas sur le ROI. | Conclusion correcte mais n'intègre pas tous les éléments (halo/cannibalisation/ROI). | Conclusion argumentée intégrant ROI négatif, cannibalisation et effet de halo. | –
≈
✓
|
Analyser les performances d'implantation — Proposer des axes d'amélioration.
% CA rayon/magasin = 45 000 € / 480 000 € × 100 = 9,375 %. % surface rayon/magasin = 120 m² / 1 500 m² × 100 = 8 %.
IS = 9,375 / 8 = 1,172 ≈ 1,17. Le calcul est confirmé : un IS supérieur à 1 signifie que le rayon Vins et Spiritueux génère proportionnellement plus de CA que la surface qu'il occupe — il est donc « sur-performant » et mérite un traitement prioritaire en implantation.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Vérification et interprétation de l'IS |
Calcul non vérifié ou conclusion commerciale absente. | Calcul vérifié mais conclusion peu développée. | Calcul vérifié (IS ≈1,17) avec conclusion claire sur la sur-performance du rayon. | –
≈
✓
|
Linéaire développé = CA rayon / CAML = 45 000 € / 234,4 €/m ≈ 192 m.
Remarque : ce linéaire développé (≈192 m) est très supérieur à la surface au sol du rayon (120 m²). Cela s'explique par le fait que le linéaire développé cumule la longueur totale de présentation sur tous les niveaux d'un rayonnage (plusieurs étagères superposées), alors que la surface au sol ne mesure que l'emprise du rayon dans le magasin. Il ne faut donc jamais confondre les deux notions dans un calcul.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Surface au sol vs linéaire développé |
Linéaire développé non déduit ou confusion avec la surface au sol. | Linéaire développé correct (≈192 m) mais remarque peu développée. | Linéaire développé exact (≈192 m) avec remarque claire distinguant surface au sol et linéaire développé. | –
≈
✓
|
- Augmenter la fréquence de réapprovisionnement des vins d'entrée de gamme, plus sensibles aux ruptures compte tenu de leur rotation rapide.
- Élargir légèrement le référencement de substituts d'entrée de gamme pour limiter l'impact d'une rupture ponctuelle sur une seule référence.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Actions de réduction du taux de rupture |
Moins de 2 actions proposées ou peu adaptées au cas. | 2 actions proposées mais peu détaillées. | 2 actions concrètes et adaptées à la réduction du taux de rupture des vins d'entrée de gamme. | –
≈
✓
|
Proposer des axes d'amélioration tenant compte des réalités locales.
- Perte de trafic vers le concurrent si les marques premium qu'il propose sont plus attractives pour une partie de la clientèle.
- Érosion progressive du succès de l'opération d'une année sur l'autre si la concurrence banalise le concept de promotion de rentrée.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Risques liés à la réaction concurrente |
Moins de 2 risques identifiés ou peu liés au cas. | 2 risques identifiés mais peu développés. | 2 risques pertinents et clairement liés à la réaction du concurrent. | –
≈
✓
|
| Axe | Proposition |
|---|---|
| Offre | Élargir le référencement à une ou deux marques premium pour ne pas laisser ce segment au seul concurrent |
| Implantation | Renforcer la mise en avant en tête de gondole des références les plus différenciantes |
| Animation | Ajouter un atelier conseil « bien choisir ses fournitures » pour créer une expérience que le concurrent ne propose pas |
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Axes d'optimisation offre/implantation/animation |
Moins de 2 axes traités ou peu concrets. | Les 3 axes traités mais un axe peu détaillé. | Les 3 axes (offre, implantation, animation) traités avec des propositions concrètes. | –
≈
✓
|
Une simple intention serait « améliorer notre offre face au concurrent », vague et impossible à vérifier. Un axe cohérent, réaliste et mesurable serait par exemple : « référencer 2 marques premium supplémentaires d'ici la rentrée prochaine, avec un objectif de +5 points de part de marché sur le segment premium, suivi via les données de caisse ». Cet axe précise l'action (référencement), la cible (segment premium), le délai (avant la rentrée) et l'indicateur de suivi (part de marché), ce qui permet de vérifier objectivement s'il a été atteint.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Axe mesurable vs intention vague |
Distinction absente ou exemple non concret. | Distinction correcte mais exemple peu précis (délai ou indicateur manquant). | Distinction claire illustrée par un exemple concret précisant action, cible, délai et indicateur. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 05
Ce que je dois travailler en priorité :