Chapitre 06 - Tableau de bord et actions correctrices
Concevoir un tableau de bord fiable, analyser les écarts et déclencher des actions correctrices pertinentes.
Tableau de bord et actions correctrices
L'outil de pilotage central du manager d'unité commerciale
Vidéo d'accroche
Mise en situation
Objectifs du cours
Concevoir un tableau de bord pertinent, lisible, fiable, actionnable et à la bonne temporalité.
Calculer les écarts et mobiliser la méthode des 5 Pourquoi et le diagramme d'Ishikawa.
Proposer des actions cohérentes, proportionnées, faisables et adaptées à l'urgence.
Suivre taux de réalisation, taux de succès des actions correctrices et Indice de Vente (IDV).
Enjeux et structure du tableau de bord
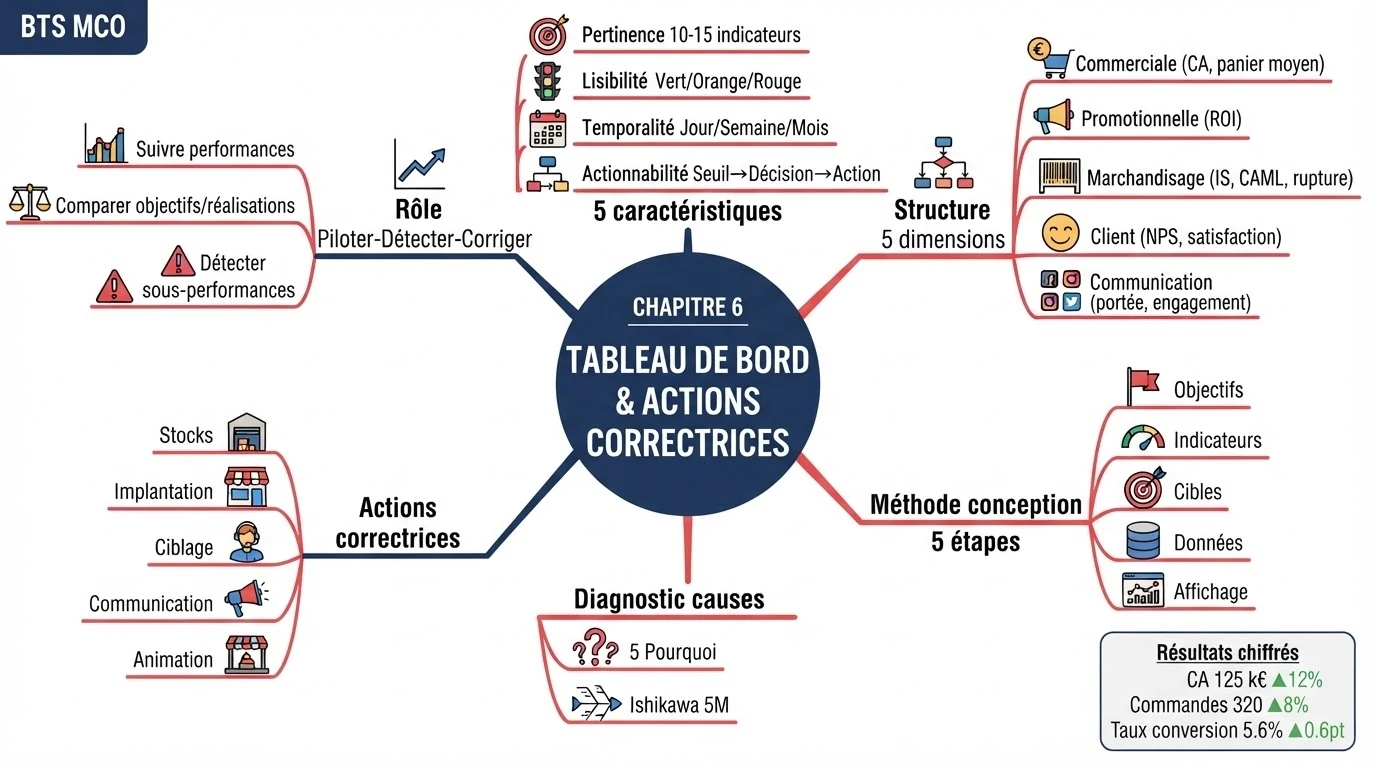
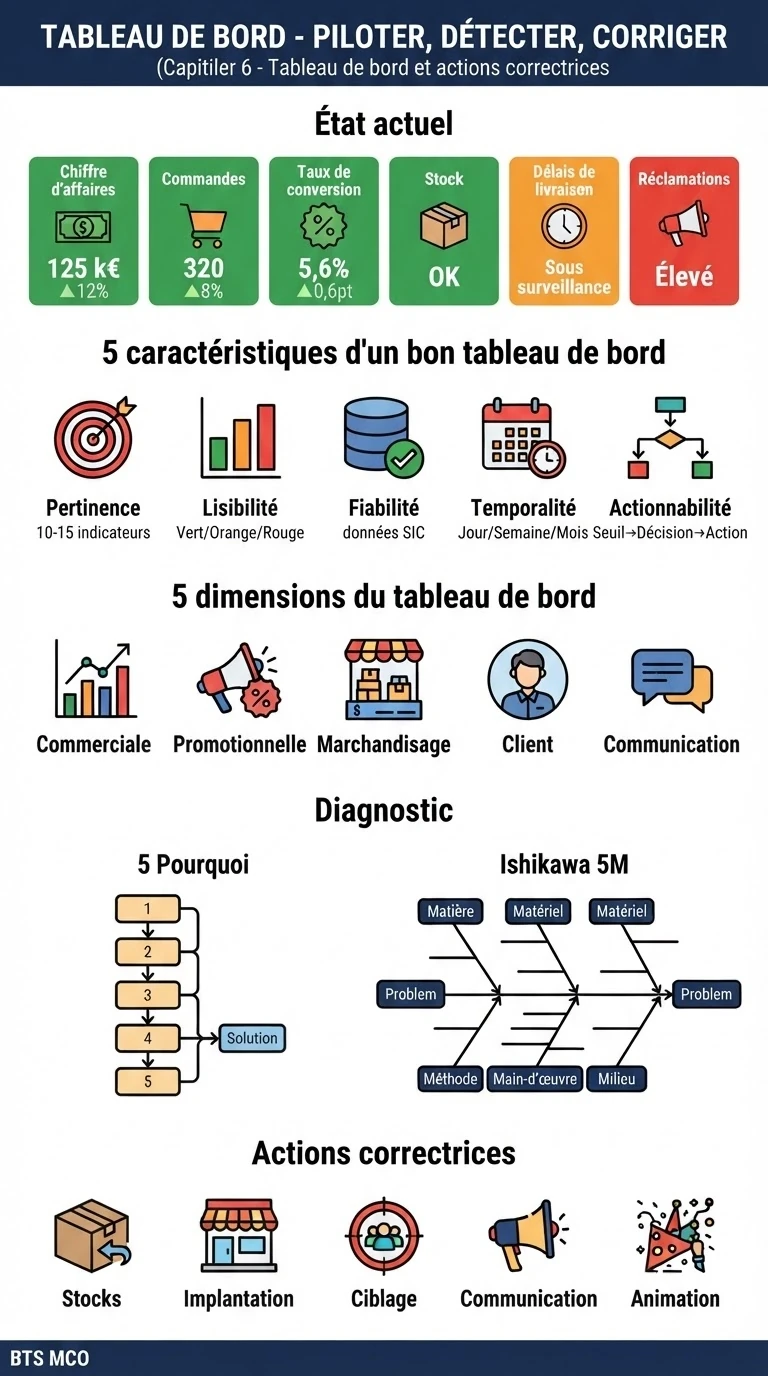
Cinq caractéristiques d'un tableau de bord efficace et cinq dimensions complémentaires
Les enjeux du tableau de bord
Les cinq caractéristiques d'un tableau de bord efficace
10 à 15 indicateurs pour un tableau opérationnel, 5 à 7 pour une synthèse hiérarchique.
Représentations visuelles, codes couleur vert/orange/rouge.
Données sources vérifiées et cohérentes.
Adaptée à chaque indicateur : quotidienne, hebdomadaire, mensuelle.
La structure type : cinq dimensions complémentaires
- Commerciale : CA, panier moyen, taux de transformation
- Promotionnelle : CA généré par les opérations, ROI
- Marchandisage : IS, CAML, taux de rupture
- Client : NPS, satisfaction, fidélisation
- Communication : portée, engagement, e-réputation
Quiz 1 - Enjeux et structure du tableau de bord
Vérifiez votre compréhension de la Partie 1.
Conception du tableau de bord et analyse des écarts
Cinq étapes de conception, formules d'écart et méthodes de diagnostic des causes
Les cinq étapes de conception
- Identification des objectifs prioritaires
- Sélection des indicateurs selon la méthode SMART
- Définition des valeurs cibles, de référence et des seuils d'alerte orange/rouge
- Choix des sources de données et de la fréquence de mise à jour
- Conception de la représentation visuelle (jauges, courbes, histogrammes, codes couleur)
L'analyse des écarts
| Indicateur | Formule |
|---|---|
| Écart absolu | Réalisation - Objectif |
| Taux de réalisation | Réalisation / Objectif × 100 |
Méthodes de diagnostic des causes
Remonter la chaîne causale jusqu'à la cause racine, empruntée au management de la qualité.
Matière, Matériel, Méthode, Main-d'œuvre, Milieu - pour structurer visuellement les causes possibles.
Quiz 2 - Conception du tableau de bord et analyse des écarts
Vérifiez votre compréhension de la Partie 2.
Actions correctrices, indicateurs et exemple concret
Principes des actions correctrices, IDV et étude de cas culture/loisirs
Les quatre principes des actions correctrices
Avec la politique commerciale de l'enseigne.
À l'ampleur de l'écart constaté.
Opérationnelle et budgétaire.
Adaptée à l'urgence : correctifs immédiats, à moyen ou long terme.
Indicateurs de suivi des actions correctrices
| Indicateur | Formule |
|---|---|
| Taux de réalisation global | Objectifs atteints / Objectifs totaux × 100 |
| Taux de succès des actions correctrices | Actions ayant atteint leur objectif / Actions mises en œuvre × 100 |
| Indice de Vente (IDV) | Nombre d'articles vendus / Nombre de tickets de caisse |
Exemple concret d'application
Diagnostic - Rayon Musique/Films (IS = 0,60)
- Méthode des 5 Pourquoi : assortiment centré sur supports physiques (CD/DVD)
- Demande déplacée vers accessoires connectés et streaming
- Action : réduire le linéaire physique de 30 %, créer un espace accessoires connectés, développer les cartes cadeaux streaming (délai : 6 semaines)
Diagnostic - Rayon High-Tech
- Taux de transformation : 22 % en semaine vs 31 % le week-end
- Cause : sous-effectif de conseil en semaine
- Action : révision du planning, formation de 2 vendeurs polyvalents (délai : 2 semaines)
Quiz 3 - Actions correctrices, indicateurs et exemple concret
Vérifiez votre compréhension de la Partie 3.
Ressources
Diaporama, vidéo commentée et podcasts audio du chapitre
Ep. 1 - Flash : Tableau de bord et actions correctrices en quelques minutes
L'essentiel du chapitre - structure du tableau de bord, analyse des écarts, actions correctrices
Ep. 2 - Approfondi : Tableau de bord et actions correctrices
Analyse détaillée des notions clés du chapitre
Diaporama animé et commenté
Intégralité du cours en présentation PowerPoint.
Synthèse
Carte mentale, infographie et concepts clés du chapitre
Concepts clés du chapitre
Outil de pilotage central : pertinent, lisible, fiable, temporel, actionnable.
Réalisation - Objectif.
Remonter la chaîne causale jusqu'à la cause racine.
Matière, Matériel, Méthode, Main-d'œuvre, Milieu.
Nombre d'articles vendus / Nombre de tickets de caisse.
Cohérence, proportionnalité, faisabilité, temporalité.
Test Final
Évaluation sur l'ensemble du chapitre - Obtenez votre note /20
Conclusion
Bilan du chapitre et applications pratiques pour l'unité commerciale