Chapitre 06 - Évaluation de l'action commerciale
Les premiers indicateurs de performance - Méthode ADOC - Épreuve E42
Évaluation de l'action commerciale
Les premiers indicateurs de performance - Méthode ADOC - Épreuve E42
Vidéo d'introduction
Découvrez comment le manager commercial utilise les indicateurs de performance pour piloter, analyser et améliorer les résultats de son unité commerciale.
Au programme de ce chapitre
Découvrir les 4 catégories d'indicateurs ADOC et leurs fonctions dans le pilotage commercial.
Maîtriser le taux de transformation, le panier moyen, l'indice de vente et le CA rayon.
Calculer la marge brute, analyser le taux de démarque et croiser les indicateurs pour un diagnostic précis.
Partie 1 - Rôle et Typologie des Indicateurs
Comprendre pourquoi mesurer et comment classer les indicateurs de performance commerciale.
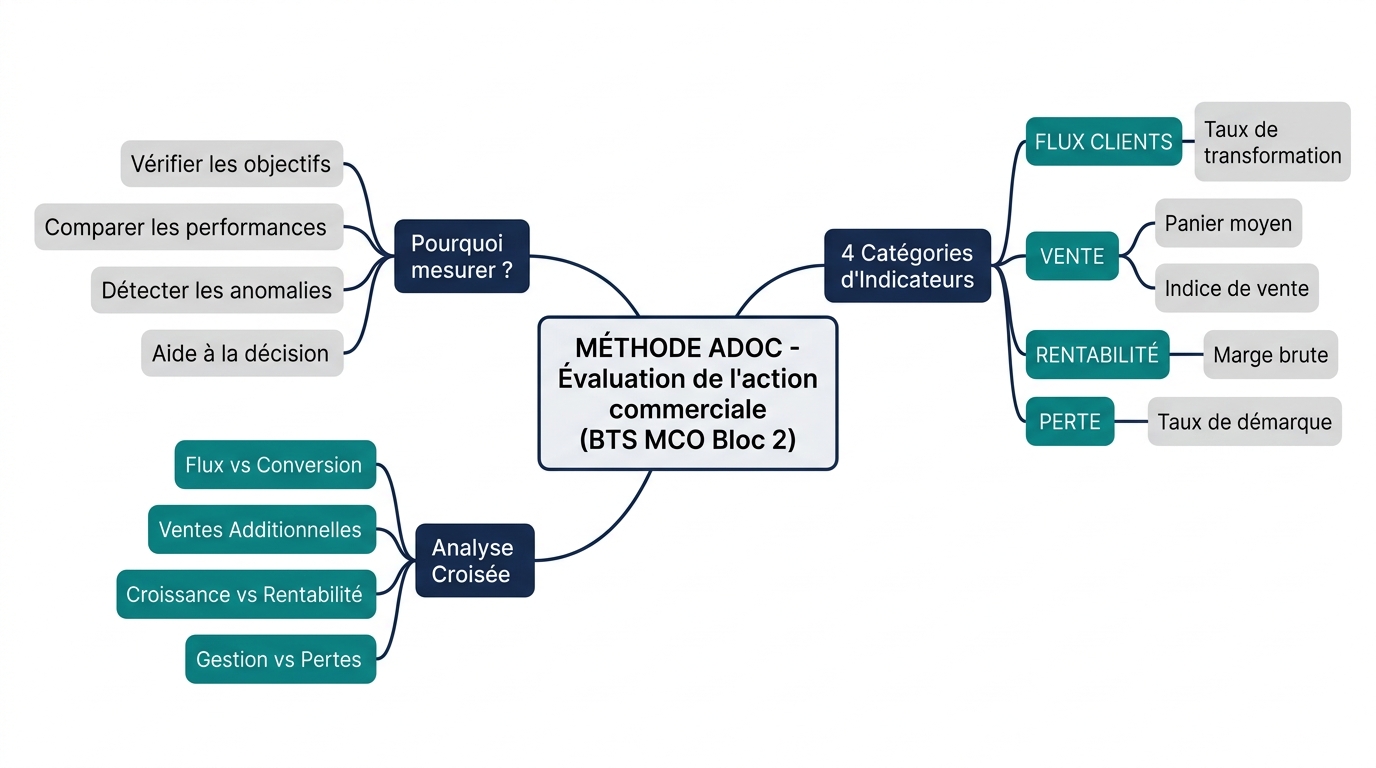
Pourquoi mesurer la performance ?
Un indicateur de performance commerciale est un outil de pilotage qui permet au manager d'objectiver ses décisions. Sans données chiffrées, le management repose sur l'intuition, source d'erreurs coûteuses. Les indicateurs remplissent quatre fonctions essentielles :
Contrôler l'atteinte du CA, de la marge et du volume de ventes fixés en début de période.
Analyser les résultats dans le temps (évolution mensuelle) ou dans l'espace (entre rayons, entre magasins).
Identifier rapidement les dysfonctionnements opérationnels avant qu'ils ne s'aggravent.
Fonder les choix stratégiques sur des données rationnelles : réassort, animation, recrutement…
Les 4 catégories d'indicateurs ADOC
La méthode ADOC classe les indicateurs en quatre familles selon ce qu'ils mesurent :
| Catégorie | Ce qu'elle mesure | Exemples d'indicateurs |
|---|---|---|
| Flux clients | L'attractivité et l'efficacité du parcours client | Taux de transformation |
| Vente | Le volume et la valeur des transactions réalisées | Panier moyen, Indice de vente, CA rayon |
| Rentabilité | La richesse créée par l'activité commerciale | Marge brute, taux de marge, taux de marque |
| Perte | Les écarts de stock et les manques à gagner | Taux de démarque (connue et inconnue) |
Démarque connue vs inconnue
Le taux de démarque mérite une attention particulière car il comprend deux composantes distinctes :
Démarque connue
- Pertes dont l'origine est identifiée
- Casse (produits cassés en rayon)
- Produits périmés (DLC/DLUO dépassées)
- Retours fournisseurs défectueux
Démarque inconnue
- Écarts constatés à l'inventaire
- Vols (clients ou personnel)
- Erreurs de caisse ou de scan
- Cause indéterminée
Les indicateurs ADOC constituent le socle de l'analyse chiffrée du Bloc 2 « Animer et dynamiser l'offre commerciale ». Leur maîtrise est indispensable pour le dossier de l'épreuve E42.
Quiz 1 - Rôle et Typologie des Indicateurs
Testez vos connaissances sur les fonctions et catégories d'indicateurs ADOC.
Partie 2 - Les Indicateurs de Flux et de Vente
Taux de transformation, panier moyen, indice de vente et chiffre d'affaires rayon.
Le Taux de Transformation
Le taux de transformation mesure la capacité de l'unité commerciale à convertir ses visiteurs en acheteurs effectifs. C'est l'indicateur clé de l'efficacité globale : attractivité de l'offre, qualité de l'agencement et de l'accueil.
Taux de transformation (%) = (Nb Clients Acheteurs / Nb Visiteurs Totaux) × 100
Exemple : 320 acheteurs pour 800 visiteurs → (320 / 800) × 100 = 40 %
Taux élevé
- Adéquation offre / attentes clients
- Organisation fluide du parcours client
- Personnel efficace en accueil et conseil
Taux faible
- Prix inadaptés ou hors marché
- Ruptures de stock fréquentes
- Files d'attente en caisse trop longues
Leviers d'amélioration : optimisation de la signalétique, formation du personnel à l'accueil et au conseil, réduction de l'attente en caisse, adaptation de l'assortiment aux besoins locaux.
Le Panier Moyen
Le panier moyen représente la dépense moyenne d'un client lors d'un passage en caisse. C'est l'indicateur clé pour mesurer l'efficacité des techniques de vente additionnelle (upselling et cross-selling).
Panier moyen (€) = CA TTC / Nombre d'acheteurs
Exemple : 12 000 € de CA / 400 clients = 30 € par panier
Bonne montée en gamme (upselling) et efficacité des actions promotionnelles et des ventes croisées.
Offre trop limitée ou manque de formation des vendeurs aux ventes croisées (cross-selling).
Leviers d'amélioration : cross-merchandising, offres groupées, upselling, vente additionnelle, mise en avant des produits d'impulsion.
L'Indice de Vente (IV)
L'indice de vente mesure le nombre moyen d'articles achetés par client lors d'une transaction. Il évalue l'efficacité du merchandising et la capacité à générer des achats d'impulsion.
IV = Nb Total d'Articles vendus / Nb Acheteurs
Exemple : 1 200 articles pour 400 clients = 3 articles par client
Leviers d'amélioration : optimisation des têtes de gondole, mise en place d'univers produits cohérents, cross-merchandising, signalétique claire du parcours client.
Le Chiffre d'Affaires Rayon
Le CA rayon est le montant total des ventes HT réalisées sur un rayon ou une catégorie spécifique. Il mesure la contribution directe de cette famille au résultat global de l'unité commerciale.
CA HT = Σ (Prix de Vente HT × Quantité vendue)
Part du rayon (%) = (CA Rayon / CA Total UC) × 100
| Famille de produits | Détail ventes | CA Total HT |
|---|---|---|
| Réfrigérateurs | 15 unités × 800 € | 12 000 € |
| Lave-linge | 25 unités × 600 € | 15 000 € |
| Accessoires | 100 unités × 30 € | 3 000 € |
| TOTAL CA Rayon | 30 000 € | |
Leviers d'amélioration : renforcement des familles à fort potentiel, adaptation de l'assortiment aux besoins locaux (local-matching), animations commerciales ciblées sur les rayons en baisse.
Quiz 2 - Indicateurs de Flux et de Vente
Testez vos calculs : taux de transformation, panier moyen, indice de vente, CA rayon.
Partie 3 - Rentabilité et Analyse Croisée
Marge brute, taux de démarque et pilotage systémique des indicateurs.
La Marge Brute
La marge brute représente la richesse créée par l'activité commerciale avant déduction des charges d'exploitation (loyer, salaires, charges…). C'est le socle du pilotage économique de l'UC.
Marge brute (€) = CA HT − Coût d'Achat HT
Taux de marge (%) = (Marge brute / Coût d'Achat HT) × 100 - rapporté au coût
Taux de marque (%) = (Marge brute / CA HT) × 100 - rapporté au prix de vente
Étude de cas - Produit type
| Donnée | Valeur | Calcul |
|---|---|---|
| Prix d'achat HT | 40 € | - |
| Prix de vente HT | 60 € | - |
| Marge brute | 20 € | 60 − 40 |
| Taux de marge | 50 % | (20 / 40) × 100 |
| Taux de marque | 33,3 % | (20 / 60) × 100 |
Leviers d'action : négociation des conditions d'achat fournisseurs, optimisation du mix-produit vers les références à forte marge, révision de la politique tarifaire.
Le Taux de Démarque
Le taux de démarque mesure la part des pertes ou écarts constatés sur les stocks physiques par rapport au stock théorique. Un taux élevé impacte directement la rentabilité nette de l'UC.
Taux de démarque (%) = (Valeur Démarque HT / CA HT) × 100
| Niveau | Interprétation |
|---|---|
| 1 à 2 % | Acceptable - dans les normes sectorielles |
| Supérieur à 3 % | Préoccupant - action corrective nécessaire |
Leviers de réduction : sécurité (surveillance, antivols), gestion des DLC/DLUO, optimisation logistique des commandes, formation et sensibilisation du personnel.
Analyse Croisée et Pilotage Systémique
L'interprétation isolée d'un indicateur est insuffisante. Une approche systémique permet au manager de poser un diagnostic précis et de prendre des décisions rationnelles.
Taux de transfo faible + Fréquentation élevée
→ Problème d'offre (assortiment), prix inadaptés ou qualité de service insuffisante.
Panier moyen + Indice de vente en hausse
→ Efficacité des actions de vente complémentaire et du merchandising de séduction.
CA en progression + Marge brute en baisse
→ Politique promotionnelle trop agressive ou hausse des coûts non répercutée.
Marge correcte + Taux de démarque élevé
→ Problèmes critiques de gestion des stocks, de sécurité ou de casse.
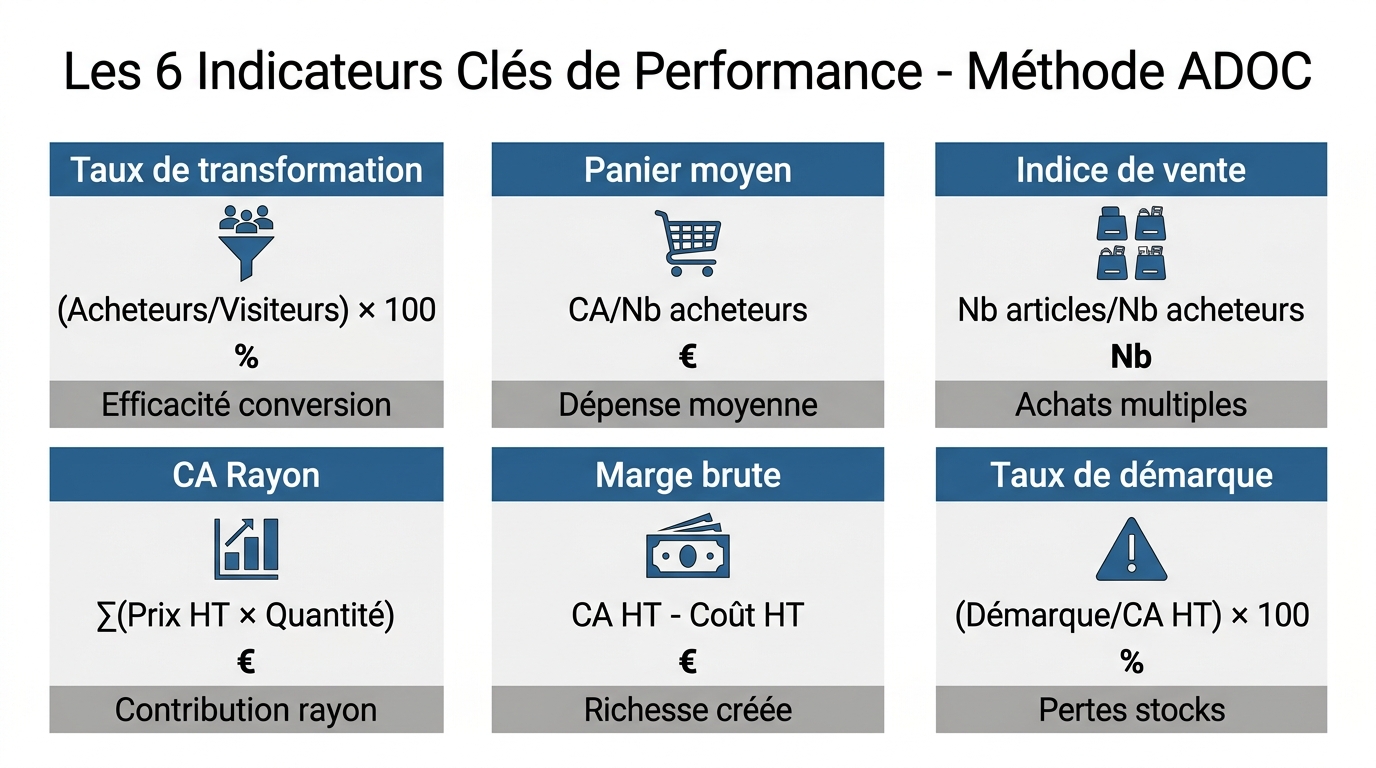
Synthèse des 6 Indicateurs Clés
| Indicateur | Formule de calcul | Unité | Utilité stratégique |
|---|---|---|---|
| Taux de transformation | (Acheteurs / Visiteurs) × 100 | % | Efficacité de conversion du flux en ventes |
| Panier moyen | CA / Nb acheteurs | € | Dépense moyenne et impact des ventes additionnelles |
| Indice de vente | Nb articles / Nb acheteurs | Nb | Capacité à générer des achats multiples |
| CA Rayon | Σ (Prix HT × Quantité) | € | Contribution d'une famille au résultat global |
| Marge brute | CA HT − Coût d'achat HT | € | Richesse créée avant les frais d'exploitation |
| Taux de démarque | (Valeur démarque / CA HT) × 100 | % | Poids des pertes de stocks sur le CA |
Le pilotage efficace repose sur la corrélation des données pour identifier la cause réelle d'un dysfonctionnement. Ne jamais interpréter un indicateur seul.
Quiz 3 - Rentabilité et Analyse Croisée
Testez vos calculs de marge et votre capacité de diagnostic croisé.
Ressources Pédagogiques
Podcasts d'écoute et diaporama animé pour réviser et approfondir le chapitre.
Podcasts Audio
Flash - Évaluation de l'action commerciale
Résumé express du chapitre en 2 minutes
Approfondi - Les Indicateurs de Performance ADOC
Cours complet et approfondi - toutes les parties
Diaporama Animé
Diaporama animé et commenté
Intégralité du cours en présentation PowerPoint.
Synthèse du Chapitre
Carte mentale et infographie récapitulative des notions clés.
Récapitulatif des Concepts Clés
(Acheteurs / Visiteurs) × 100 - efficacité de conversion du flux client en acte d'achat.
CA TTC / Nb acheteurs - dépense moyenne par client, évalue l'upselling et le cross-selling.
Nb articles / Nb acheteurs - mesure la quantité d'articles par transaction, efficacité du merchandising.
Σ (PV HT × Quantités) - contribution d'un rayon au résultat global de l'UC.
CA HT − Coût d'achat HT - richesse créée avant charges. Taux de marge ≠ Taux de marque.
(Démarque HT / CA HT) × 100 - poids des pertes. Norme : 1-2 % / Préoccupant : > 3 %.
Test Final - Évaluation Globale
20 questions couvrant l'ensemble du chapitre. Obtenez votre note sur 20.
Instructions
Ce test final porte sur l'ensemble des parties du chapitre. Il comporte 20 questions tirées aléatoirement dans la banque. Répondez à toutes les questions avant de valider.
Conclusion - Bilan du Chapitre
Du chiffre au levier : la posture du manager commercial opérationnel.
Vidéo de Conclusion
Bilan - Opportunités et Contraintes
Opportunités
- Pilotage objectif basé sur des données chiffrées fiables
- Détection précoce des dysfonctionnements commerciaux
- Identification des leviers d'amélioration par rayon
- Justification rationnelle des décisions stratégiques
- Base solide pour l'analyse E42 et le dossier professionnel
Contraintes
- Collecte de données rigoureuse et régulière indispensable
- Risque d'interprétation erronée si analyse isolée
- Indicateurs quantitatifs seuls insuffisants (qualitatif nécessaire)
- Délai entre constat et mise en œuvre des actions correctives
- Formation du personnel à la culture de la donnée requise
Le manager commercial opérationnel n'est pas un simple comptable : il est un stratège capable de traduire les chiffres en axes d'amélioration pertinents pour son unité. La corrélation des 6 indicateurs ADOC - taux de transformation, panier moyen, indice de vente, CA rayon, marge brute et taux de démarque - constitue le tableau de bord du pilotage rationnel de la performance commerciale.