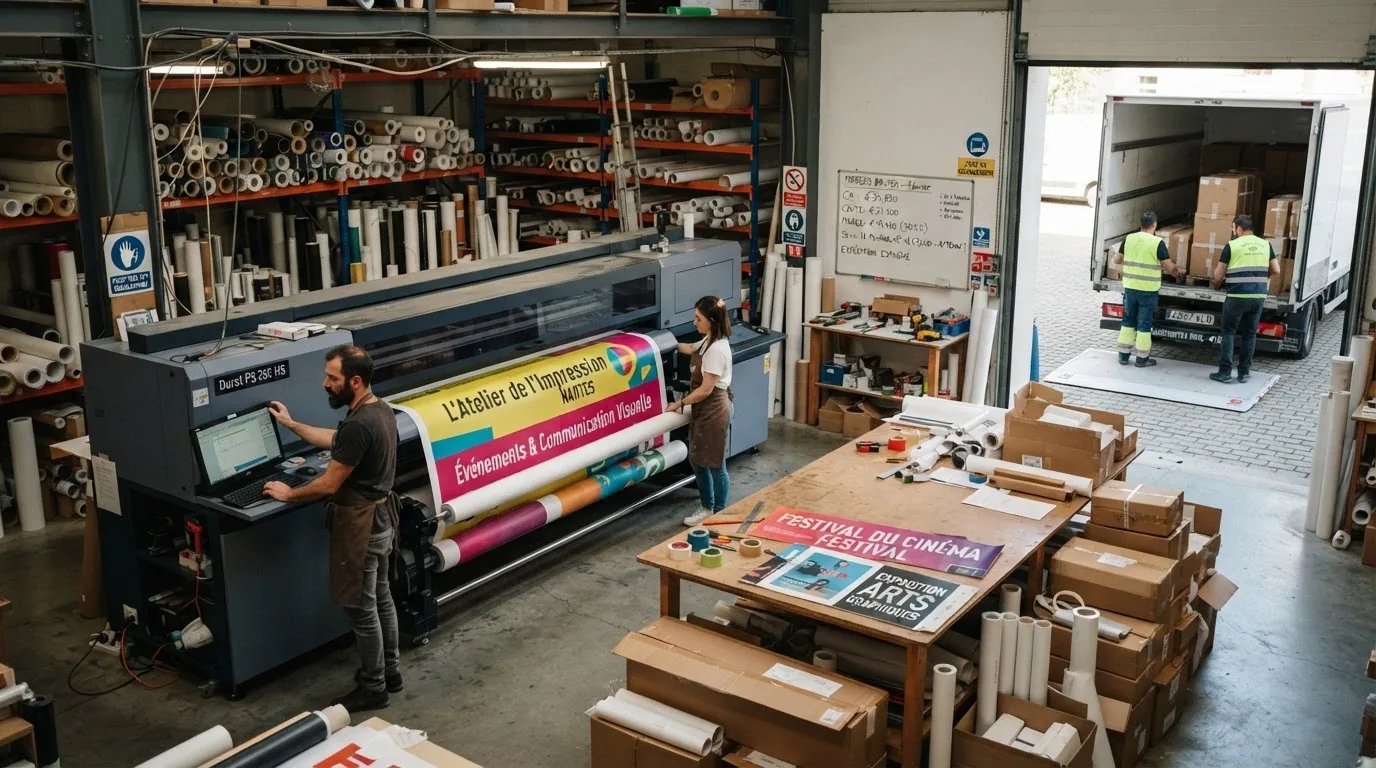
Une commande exceptionnelle qui interroge le modèle de production
- PME nantaise d'impression numérique grand format, CA 2,4 M€, 18 salariés.
- Charges fixes annuelles : 720 000 € ; charges variables : 4,20 €/m² ; prix de vente : 9,80 €/m².
- Commande exceptionnelle représentant 30 % du CA annuel.
- Options : investir dans une nouvelle machine (180 000 €, emprunt à 5,5 %), recruter deux opérateurs, ou sous-traiter à un atelier espagnol (6,50 €/m² au-delà de 5 000 m²).
📝 Questions de mise en application
Marge sur coût variable = 9,80 − 4,20 = 5,60 €/m²
Seuil de rentabilité (volume) = 720 000 / 5,60 ≈ 128 571 m²
Seuil de rentabilité (CA) = 128 571 × 9,80 ≈ 1 260 000 €
ImprimTech doit produire et vendre environ 128 571 m² pour couvrir ses charges fixes ; au-delà, chaque m² supplémentaire dégage 5,60 € de marge bénéficiaire.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du seuil de rentabilité |
Le calcul du seuil de rentabilité est erroné ou absent, sans interprétation. | Le seuil est calculé (volume ou CA) mais l'interprétation reste sommaire. | Le seuil de rentabilité est calculé avec exactitude en volume (≈128 571 m²) et en CA (≈1 260 000 €), et correctement interprété. | –
≈
✓
|
Un taux d'intérêt plus élevé renchérit le coût du capital (emprunt, crédit-bail), rendant l'investissement relativement plus coûteux face au recrutement de main-d'œuvre. Cela peut inciter ImprimTech à privilégier le recrutement de deux opérateurs (charge plus flexible) plutôt que l'achat d'une machine financée à 5,5 %, dont le coût financier s'ajoute à l'investissement déjà lourd (180 000 €).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Arbitrage capital / travail selon les taux |
Le lien entre taux d'intérêt et arbitrage investissement/recrutement n'est pas établi. | Le renchérissement du coût du capital est identifié mais l'effet sur l'arbitrage reste peu développé. | L'effet de la hausse des taux sur le coût du capital est expliqué et relié précisément à un choix privilégiant le recrutement plutôt que l'investissement financé par emprunt. | –
≈
✓
|
Les effets d'expérience désignent la baisse du coût unitaire de production à mesure que le volume cumulé produit augmente (apprentissage, économies d'échelle, amélioration des processus). En investissant dans une nouvelle machine, ImprimTech augmenterait durablement sa capacité et bénéficierait de ces effets sur le long terme, réduisant ses coûts unitaires — un avantage que la sous-traitance transfère au contraire au prestataire espagnol.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Effets d'expérience |
Le mécanisme des effets d'expérience n'est pas expliqué. | Les effets d'expérience sont définis mais le lien avec le choix d'investir plutôt que sous-traiter reste peu explicite. | Les effets d'expérience sont expliqués avec précision et reliés à l'intérêt d'investir pour bénéficier durablement de la baisse des coûts unitaires. | –
≈
✓
|
Selon Coase et Williamson, l'entreprise internalise quand les coûts de transaction du marché (recherche de prestataire, négociation, contrôle qualité) sont élevés, et externalise quand ils sont plus faibles que les coûts internes. Sous-traiter à 6,50 €/m² au-delà de 5 000 m² permet d'absorber le pic de commande sans investir 180 000 €.
Risques : qualité/délai moins maîtrisés du fait de l'éloignement géographique ; dépendance croissante à un prestataire externe et perte de savoir-faire interne.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Coûts de transaction (Coase/Williamson) |
La théorie des coûts de transaction n'est pas mobilisée ou les risques ne sont pas identifiés. | La théorie est mobilisée mais les deux risques associés à la sous-traitance restent peu précis. | La théorie de Coase/Williamson est mobilisée pour justifier la sous-traitance et deux risques précis (qualité/délai, dépendance) sont identifiés. | –
≈
✓
|
Face à une commande exceptionnelle et ponctuelle (30 % du CA annuel), la sous-traitance espagnole permet d'absorber le pic sans investissement lourd ni endettement supplémentaire, préservant la flexibilité financière d'ImprimTech. L'investissement dans la nouvelle machine ne se justifierait que si la hausse de la demande s'avérait durable, pour bénéficier des effets d'expérience sur le moyen terme. Pour cette commande ponctuelle, la sous-traitance est l'arbitrage le plus prudent, à condition de sécuriser un contrat encadrant qualité et délais.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Synthèse chaîne de valeur / arbitrage financier |
La recommandation ne croise pas les dimensions financière et stratégique du choix. | La recommandation aborde l'arbitrage mais reste peu argumentée sur le caractère ponctuel ou durable de la commande. | La recommandation argumente clairement en faveur de la sous-traitance pour une commande ponctuelle, en réservant l'investissement à une hausse durable de la demande. | –
≈
✓
|
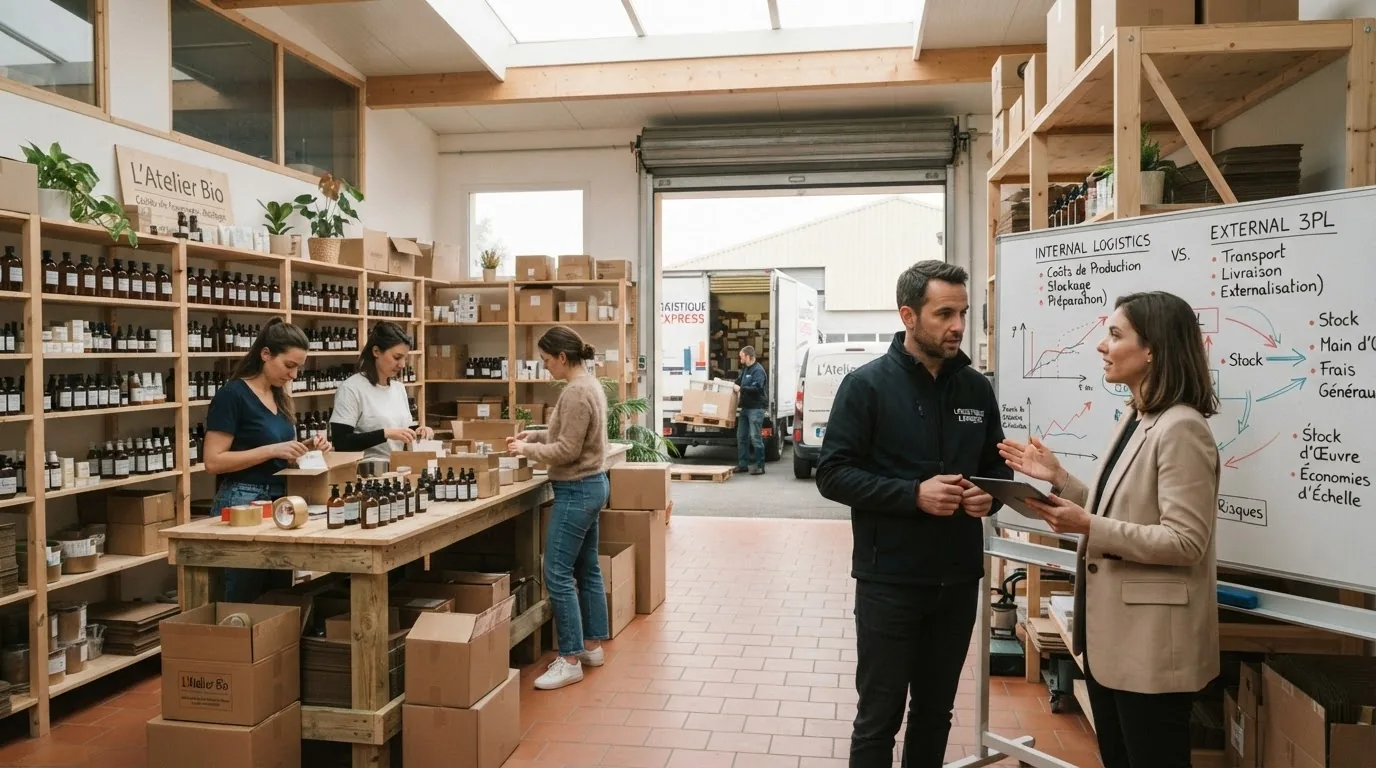
Une croissance qui interroge le modèle logistique
- PME de cosmétiques bio, vente en ligne et en magasin.
- Gère actuellement en interne : production, stockage, préparation de commandes, expédition.
- Envisage d'externaliser toute sa logistique à un prestataire spécialisé (abonnement + coût variable par colis) face à une forte croissance.
📝 Questions de mise en application
Le projet concerne les activités logistiques aval de la chaîne de valeur de Porter : le stockage, la préparation de commandes et l'expédition, tandis que la production (activité principale de fabrication) resterait interne.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°6 Chaîne de valeur (Porter) |
Les activités concernées par le projet d'externalisation ne sont pas repérées. | Les activités sont repérées mais leur rattachement à la chaîne de valeur de Porter est imprécis. | Les activités logistiques (stockage, préparation, expédition) sont repérées avec précision et distinguées de la production, activité conservée en interne. | –
≈
✓
|
En interne, CosméNature supporte des coûts fixes (entrepôt, salaires, équipements) indépendants du volume d'activité. En externalisant, ces coûts deviennent variables (abonnement + coût par colis, proportionnel à l'activité). Cette transformation abaisse le seuil de rentabilité en volume : moins de charges fixes à couvrir avant de dégager une marge, ce qui réduit le risque en cas de baisse d'activité, mais augmente le coût variable unitaire par produit vendu.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°7 Coûts fixes → variables et seuil de rentabilité |
La transformation des coûts fixes en coûts variables n'est pas expliquée, ou son impact sur le seuil n'est pas identifié. | La transformation est expliquée mais son impact sur le seuil de rentabilité reste peu développé. | La transformation des coûts fixes en coûts variables est expliquée avec précision et son effet d'abaissement du seuil de rentabilité en volume est correctement justifié. | –
≈
✓
|
Avantages : flexibilité (capacité logistique qui s'ajuste à la croissance sans investissement) ; recentrage sur le cœur de métier (formulation, production).
Risques : perte de maîtrise directe de la qualité de service (délais, soin apporté aux colis, image de marque) ; dépendance à un prestataire externe et coûts de changement élevés.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°8 Avantages et risques de l'externalisation |
Moins de deux avantages ou deux risques sont identifiés. | Deux avantages et deux risques sont identifiés mais restent peu développés. | Deux avantages (flexibilité, recentrage sur le cœur de métier) et deux risques (perte de maîtrise qualité, dépendance) sont identifiés et développés. | –
≈
✓
|
Fiabilité et qualité de service (taux d'erreur, délais, gestion des pics saisonniers) — cruciale pour préserver la satisfaction client d'une marque positionnée sur la qualité. Compatibilité avec les valeurs de l'entreprise (engagements environnementaux, emballages éco-responsables) — cohérence avec le positionnement bio de CosméNature.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°9 Critères de choix d'un prestataire |
Un seul critère est proposé, ou sans justification. | Deux critères sont proposés mais la justification reste générale. | Deux critères pertinents (fiabilité/qualité de service, compatibilité avec les valeurs de l'entreprise) sont proposés et justifiés au regard du positionnement bio de CosméNature. | –
≈
✓
|
L'impartition logistique est pertinente pour CosméNature en phase de forte croissance : elle transforme des coûts fixes lourds en coûts variables flexibles, abaisse le seuil de rentabilité et libère des ressources pour la production et le développement commercial. Elle doit être sécurisée par un choix rigoureux de prestataire (fiabilité, valeurs partagées) pour ne pas dégrader l'expérience client.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°10 Synthèse sur la pertinence de l'impartition |
La conclusion ne tranche pas clairement sur la pertinence de l'externalisation. | La conclusion est argumentée mais n'aborde pas les conditions de réussite (choix du prestataire). | La conclusion tranche clairement en faveur de l'impartition en phase de croissance, en la conditionnant à un choix rigoureux de prestataire. | –
≈
✓
|
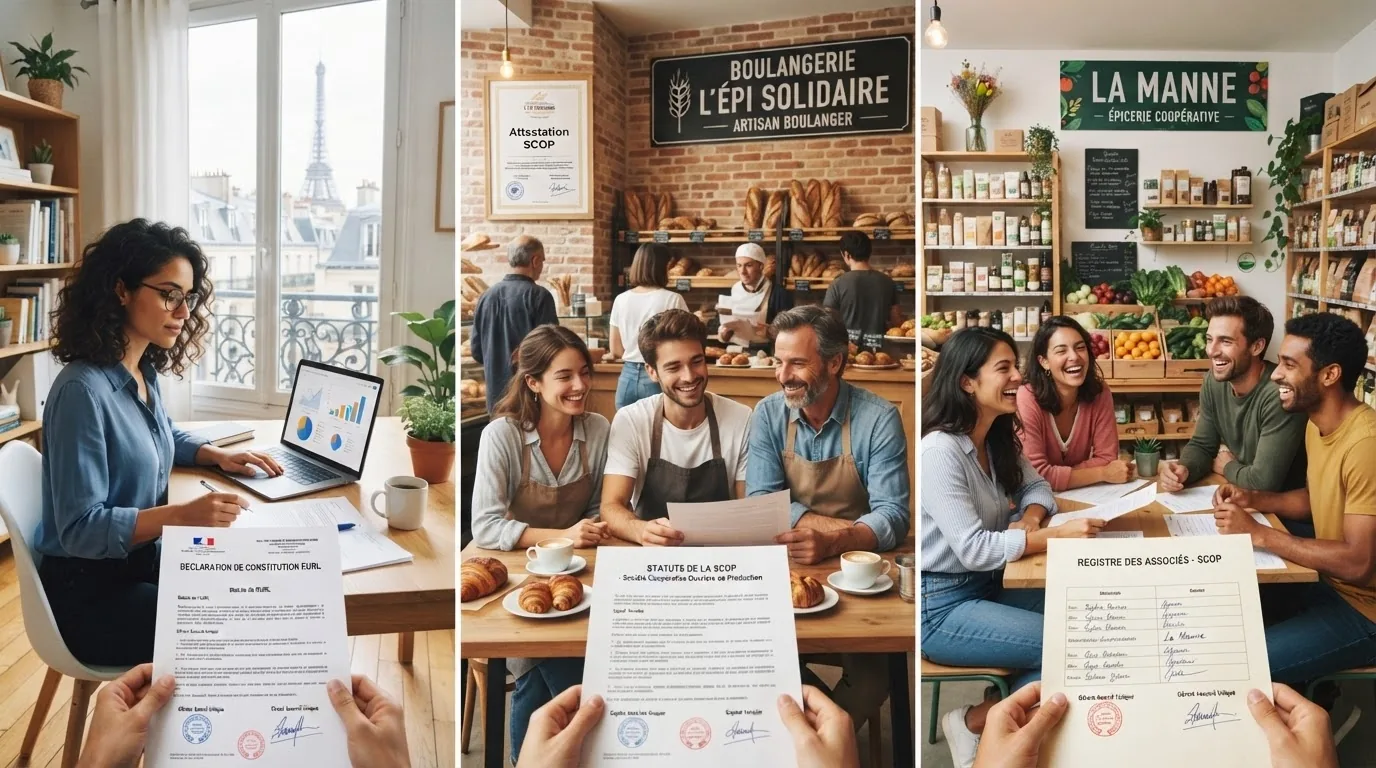
Trois anciens étudiants de BTS, trois structures à choisir
- Karim : activité de conseil digital, seul, souhaite une structure simple et la protection de son patrimoine personnel.
- Léa et Mathieu : boulangerie bio avec un 3ᵉ associé investisseur (60 000 € d'apport, non-gérant) ; veulent limiter leur responsabilité et garder le pouvoir de décision.
- Sonia, Julien et 4 amis : épicerie solidaire, bénéfices réinvestis localement ; recherchent un statut collectif et non lucratif.
📝 Questions de mise en application
- Karim : EI (statut protecteur depuis la loi du 14/02/2022) ou SASU — structure unipersonnelle simple ; la SASU protège mieux le patrimoine (personnalité morale distincte) et offre plus de souplesse statutaire.
- Léa et Mathieu : SARL — limite la responsabilité aux apports, permet d'accueillir un associé investisseur non-gérant sans lui donner le pouvoir de gestion.
- Sonia, Julien et 4 amis : SCOP — statut de l'économie sociale et solidaire, gouvernance collective, réinvestissement local des bénéfices.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Choix de la forme juridique adaptée |
Les formes juridiques proposées pour les trois projets ne sont pas justifiées ou sont inadaptées. | Les trois formes sont identifiées mais la justification par la responsabilité, la gouvernance ou le financement reste incomplète. | Les trois formes juridiques (EI/SASU, SARL, SCOP) sont identifiées et justifiées avec précision selon la responsabilité, la gouvernance et le financement de chaque projet. | –
≈
✓
|
L'EI (depuis 2022) protège automatiquement le patrimoine personnel, avec des formalités de création très simples et une fiscalité à l'IR par défaut. La SASU crée une personne morale distincte, permet d'opter pour l'IS, facilite l'entrée future d'associés et l'évolution vers une SAS, mais implique des formalités plus lourdes (statuts, comptes annuels). Pour un projet appelé à se développer, la SASU offre plus d'évolutivité ; pour une activité simple à lancer rapidement, l'EI reste plus légère.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Comparaison EI / SASU |
La comparaison EI/SASU est absente ou se limite à un seul critère. | La comparaison aborde plusieurs critères (patrimoine, fiscalité) mais reste incomplète sur l'évolutivité. | La comparaison est complète (patrimoine, formalités, fiscalité, évolutivité) et conclut avec pertinence sur le choix adapté au profil de Karim. | –
≈
✓
|
L'affectio societatis est la volonté commune des associés de collaborer sur un pied d'égalité à la réussite de l'entreprise, au-delà du simple apport de capital. Pour Léa et Mathieu, l'associé investisseur, bien que non-gérant, doit partager les mêmes objectifs à long terme — sans affectio societatis réel, des tensions peuvent naître sur les orientations stratégiques ou la répartition des bénéfices. Un pacte d'associés permet d'anticiper ces divergences.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Affectio societatis |
La notion d'affectio societatis n'est pas définie ou son enjeu pour Léa et Mathieu n'est pas expliqué. | L'affectio societatis est définie mais son application à l'associé non-gérant reste peu développée. | L'affectio societatis est définie avec précision et son importance face à l'associé non-gérant est expliquée, avec la recommandation d'un pacte d'associés. | –
≈
✓
|
La SCOP (société coopérative et participative) est une société dont les salariés sont majoritairement associés (≥ 51 % du capital, ≥ 65 % des droits de vote), avec une gouvernance « un associé = une voix » et des bénéfices majoritairement réinvestis ou redistribués aux salariés. Ce statut est cohérent avec le projet de Sonia et ses amis : gouvernance collective et égalitaire entre les 6 associés, réinvestissement local — en phase avec l'esprit d'une épicerie solidaire.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 La SCOP |
La SCOP n'est pas définie ou son lien avec le projet de Sonia et ses amis n'est pas établi. | La SCOP est définie mais sa cohérence avec le projet reste peu argumentée. | La SCOP est définie avec précision (associés salariés majoritaires, gouvernance égalitaire) et sa cohérence avec le projet collectif et solidaire est bien argumentée. | –
≈
✓
|
Sur le plan juridique, la SARL est recommandée : elle limite la responsabilité de chaque associé à ses apports et permet d'accueillir l'investisseur comme associé non-gérant sans lui conférer de pouvoir de gestion. Sur le plan managérial, il est essentiel de formaliser dès la création un pacte d'associés précisant la répartition des décisions stratégiques, les modalités de sortie de l'investisseur et le partage des bénéfices, pour sécuriser la relation malgré l'absence de gestion quotidienne de ce troisième associé.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Synthèse droit / management |
La note de conseil ne mobilise qu'une seule dimension (juridique ou managériale). | La note mobilise les deux dimensions mais reste peu structurée. | La note recommande clairement la SARL et propose un pacte d'associés formalisant décisions stratégiques, sortie de l'investisseur et partage des bénéfices. | –
≈
✓
|
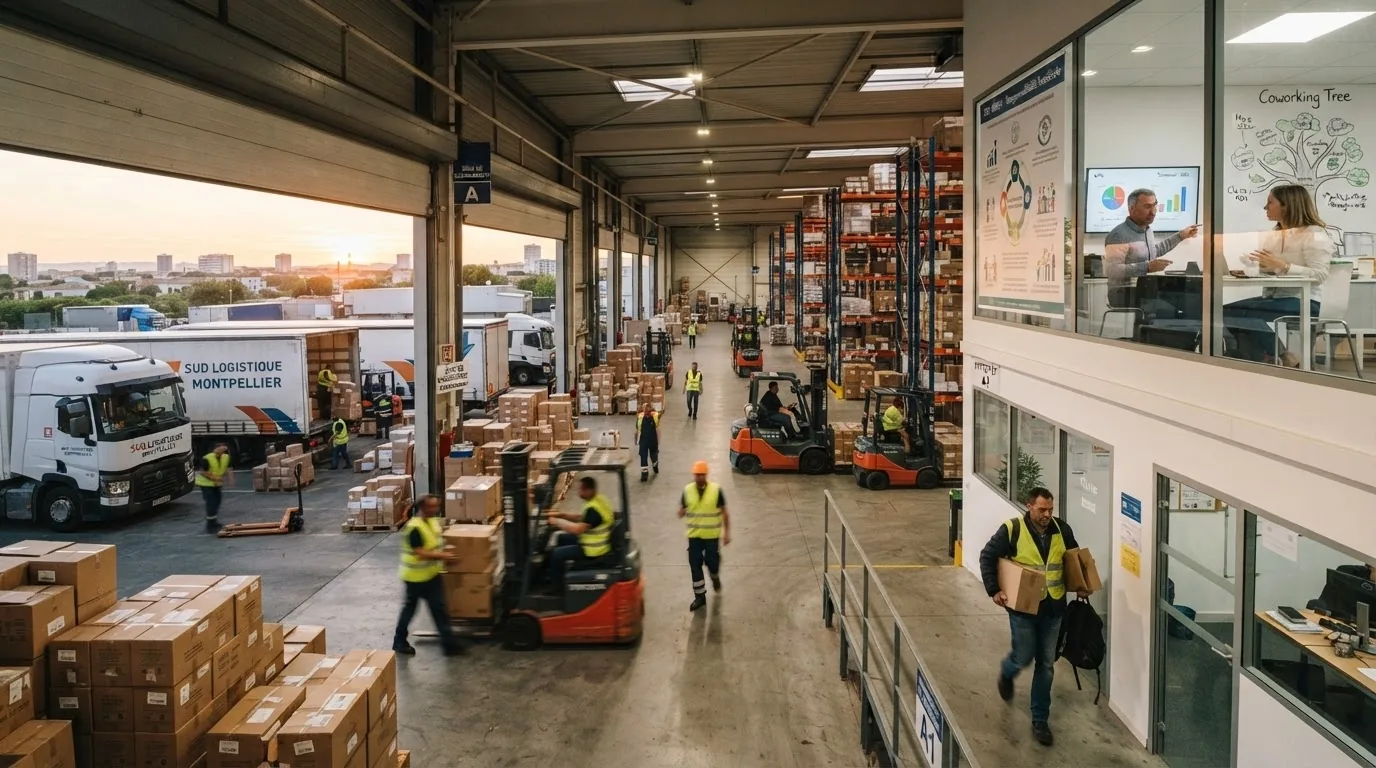
Une croissance qui met sous tension le mode de coordination
- PME de logistique montpelliéraine, 120 salariés, CA 8 M€, organisée en 3 pôles (transport, entrepôt, administration).
- Le dirigeant, M. Ferrero, centralise toutes les décisions.
- Turnover des chauffeurs : 28 %.
- Plusieurs grands clients exigent désormais une politique RSE formalisée.
📝 Questions de mise en application
Le mécanisme dominant est la supervision directe (Mintzberg) : le dirigeant centralise toutes les décisions. Ce mécanisme, adapté à une petite structure, montre ses limites à 120 salariés : surcharge décisionnelle du dirigeant, délais de réaction plus longs, démotivation des équipes sans autonomie — ce qui peut expliquer en partie le fort turnover des chauffeurs (28 %).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Mécanismes de coordination (Mintzberg) |
Le mécanisme de coordination dominant n'est pas identifié, ou ses limites ne sont pas expliquées. | La supervision directe est identifiée mais ses limites à cette taille restent peu développées. | La supervision directe (Mintzberg) est identifiée et ses limites à 120 salariés (surcharge décisionnelle, démotivation, lien possible avec le turnover) sont bien expliquées. | –
≈
✓
|
Le style de M. Ferrero est autoritaire/directif (centralisation, faible délégation). Une évolution vers un management plus participatif (délégation aux responsables de pôle, association des chauffeurs aux décisions les concernant) permettrait de responsabiliser les équipes et de réduire le turnover, tout en libérant du temps de pilotage stratégique pour le dirigeant.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Styles de management |
Le style de management n'est pas caractérisé ou aucune évolution n'est proposée. | Le style directif est caractérisé mais l'évolution proposée reste peu argumentée. | Le style autoritaire/directif est caractérisé avec précision et une évolution vers un management participatif est proposée et argumentée. | –
≈
✓
|
Ressources tangibles : flotte de véhicules, entrepôts, moyens financiers. Ressources intangibles : réputation auprès des grands clients, savoir-faire logistique, réseau de partenaires. Les compétences distinctives à préserver sont la maîtrise opérationnelle des 3 pôles et la relation de confiance avec les grands comptes — à condition de stabiliser les équipes qui en sont le premier vecteur.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Ressources tangibles et intangibles |
Les ressources tangibles et intangibles ne sont pas distinguées. | Les ressources sont identifiées mais les compétences distinctives à préserver restent peu précises. | Les ressources tangibles (flotte, entrepôts) et intangibles (réputation, savoir-faire) sont distinguées, et les compétences distinctives à préserver sont clairement identifiées. | –
≈
✓
|
L'ISO 26000 est une norme internationale (non certifiante) définissant les lignes directrices de la responsabilité sociétale autour de 7 questions centrales (gouvernance, droits humains, relations de travail, environnement, loyauté des pratiques, consommateurs, communautés).
Action sociale : améliorer les conditions de travail et d'écoute des chauffeurs pour réduire le turnover. Action environnementale : optimiser les tournées et verdir progressivement la flotte, répondant aux exigences RSE des grands clients.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 ISO 26000 et actions RSE |
L'ISO 26000 n'est pas expliquée ou aucune action RSE n'est proposée. | L'ISO 26000 est présentée mais une seule action RSE (sociale ou environnementale) est proposée. | L'ISO 26000 est expliquée avec précision et une action sociale et une action environnementale pertinentes sont proposées. | –
≈
✓
|
Un plan cohérent combine : une évolution de la coordination vers davantage de délégation aux responsables de pôle ; des leviers de motivation ciblés sur les chauffeurs (reconnaissance, dialogue, conditions de travail) pour réduire le turnover ; et le déploiement d'une démarche RSE structurée (ISO 26000), répondant aux attentes des grands clients et à l'amélioration du climat social interne. Ces trois chantiers se renforcent mutuellement.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Synthèse coordination / motivation / RSE |
Le plan de transformation ne croise pas les trois dimensions (coordination, motivation, RSE). | Le plan aborde les trois dimensions mais leurs interactions restent peu explicites. | Le plan croise avec cohérence délégation, motivation des chauffeurs et démarche RSE, en montrant comment ces leviers se renforcent mutuellement. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 03
✏️ Ce que je dois travailler en priorité :