Chapitre 04 - L'entreprise dans son environnement
Comprendre l'inscription de l'entreprise dans un écosystème complexe, évolutif et multidimensionnel : finalités, parties prenantes, logiques d'action et indicateurs de performance.
L'entreprise dans son environnement
Comprendre l'inscription de l'entreprise dans un écosystème complexe, évolutif et multidimensionnel.
Vidéo d'introduction
Découvrez comment l'entreprise s'inscrit dans un écosystème complexe en poursuivant des finalités multiples, en interagissant avec de nombreuses parties prenantes, et en mesurant sa performance de façon globale.
Au programme de ce chapitre
Les finalités multiples de l'entreprise : économique, sociale et sociétale (RSE).
La cartographie des parties prenantes internes et externes et la gestion de leurs attentes.
La logique entrepreneuriale et la logique managériale : deux approches complémentaires.
Les indicateurs de performance globale (KPI) et les outils de pilotage intégré (BSC, Reporting Intégré).
Les Finalités Multiples de l'Entreprise
L'entreprise poursuit simultanément plusieurs objectifs qui assurent sa pérennité et sa légitimité.
Une finalité est la raison d'être profonde d'une organisation, l'objectif fondamental qu'elle poursuit sur le long terme. L'entreprise moderne poursuit simultanément trois grandes finalités qui peuvent parfois être en tension.
Finalité Économique - Créer de la richesse
La finalité économique est la raison d'être première de l'entreprise, celle qui assure sa viabilité. Elle consiste à produire des biens et services répondant aux besoins du marché, à créer de la valeur ajoutée et à la répartir entre les différentes parties prenantes. La rentabilité est ici un impératif : sans bénéfice suffisant, l'entreprise ne peut ni investir ni se pérenniser.
Finalité Sociale - L'humain au centre
La finalité sociale place les salariés et les relations humaines au cœur de l'entreprise. Elle se traduit par l'offre d'emplois de qualité, des rémunérations équitables, la garantie de bonnes conditions de travail (sécurité, santé), le développement des compétences et la promotion de l'égalité professionnelle. Un bon climat social est à la fois une fin en soi et un levier de performance durable.
Finalité Sociétale (RSE) - Responsabilité globale
La finalité sociétale traduit l'impact de l'entreprise sur la société et l'environnement. Elle englobe la Responsabilité Sociale des Entreprises (RSE) : réduire l'empreinte écologique, préserver les ressources naturelles, adopter un comportement éthique, contribuer au développement des territoires et des communautés locales. Cette finalité est de plus en plus centrale dans la stratégie des organisations.
L'équilibre dynamique entre les trois finalités
L'enjeu majeur pour l'entreprise est de trouver un équilibre dynamique entre ces trois finalités. Elles peuvent en effet entrer en tension : baisser les coûts salariaux améliore la rentabilité économique mais nuit à la finalité sociale ; investir massivement dans la RSE peut peser sur les résultats financiers à court terme. L'entreprise doit donc arbitrer en permanence.
Économique
Viabilité
Sociale
Humain
Sociétale
RSE
Quiz 1 - Les Finalités de l'Entreprise
Testez vos connaissances sur les finalités économique, sociale et sociétale.
Les Parties Prenantes - Cartographie et Attentes
L'entreprise interagit avec des acteurs multiples aux intérêts parfois divergents.
Une partie prenante est tout individu ou groupe d'individus pouvant affecter ou être affecté par la réalisation des objectifs d'une organisation (Freeman, 1984). On distingue les PP internes (au sein de l'entreprise) et les PP externes (à l'extérieur).
Les Parties Prenantes Internes
Les parties prenantes internes sont celles qui font partie intégrante de l'organisation. Leurs attentes et leurs actions influencent directement le fonctionnement quotidien de l'entreprise.
Rôle : Pilotage stratégique
Attentes : Pérennité, prestige, croissance
Rôle : Apporteurs de capitaux
Attentes : Rentabilité, dividendes
Rôle : Force de travail
Attentes : Salaires, conditions de travail, emploi stable
Les Parties Prenantes Externes
Les parties prenantes externes sont extérieures à l'entreprise mais interagissent avec elle et peuvent influencer ses décisions ou être affectées par son activité.
Rôle : Source de revenus
Attentes : Qualité, prix, service, fidélité
Rôle : Partenaires amont
Attentes : Paiements, stabilité de la relation
Rôle : Régulateurs
Attentes : Impôts, emploi local, respect des lois
Rôle : Opinion publique
Attentes : Éthique, environnement
L'Entreprise : Centre de Décision et d'Arbitrage
Face à la multiplicité des parties prenantes et à la divergence de leurs intérêts, l'entreprise occupe une position centrale d'arbitrage permanent. Elle doit sans cesse équilibrer les exigences contradictoires : les actionnaires veulent maximiser le retour sur investissement, les salariés souhaitent de meilleures conditions de travail, les clients réclament des prix bas, tandis que les collectivités attendent emploi local et respect de l'environnement. Ces arbitrages sont au cœur du management stratégique.
Quiz 2 - Les Parties Prenantes
Testez vos connaissances sur la cartographie et les attentes des parties prenantes.
Logique Entrepreneuriale vs Managériale
Deux approches distinctes mais complémentaires pour la réussite de l'entreprise.
La logique entrepreneuriale consiste à créer, innover et saisir des opportunités, souvent avec des ressources limitées et dans l'incertitude. La logique managériale vise à optimiser et faire fonctionner l'existant, avec des ressources planifiées et en maîtrisant le risque. Ces deux logiques sont complémentaires et nécessaires.
La Logique Entrepreneuriale - Création et Innovation
L'entrepreneur est avant tout un innovateur et un preneur de risques. Il opère souvent dans des contextes d'incertitude forte, avec des ressources limitées. Sa démarche s'appuie sur l'effectuation : il part de ce qu'il a (compétences, réseau, ressources disponibles) pour construire son projet de façon flexible. Ses décisions sont intuitives et rapides, guidées par une vision à long terme.
Créer, innover, saisir des opportunités
Limitées - démarche d'effectuation (bricolage)
Forte incertitude, acceptation de l'échec
Vision long terme / Décisions intuitives rapides
Personnel, créatif, proactif, flexible
La Logique Managériale - Optimisation et Gestion
Le manager est un organisateur et un optimiseur. Il travaille sur des structures existantes, avec des ressources allouées et des processus définis. Son approche est analytique et procédurale : il planifie, structure, mesure les résultats et cherche à minimiser les risques. Son horizon est davantage à court et moyen terme, dans une logique d'efficience.
Optimiser et faire fonctionner l'existant
Allouées, importantes, recherche d'efficience
Risque contrôlé, minimisé, réparti
Planification structurée (Court/Moyen terme)
Rationnel, structuré, analytique, procédural
La Démarche de Création d'Entreprise - 6 Étapes
La création d'entreprise suit un parcours structuré, itératif, de l'idée à la pérennisation. Le suivi des résultats peut conduire à revoir le business plan initial (notion de pivot).
Détection d'un besoin non satisfait ou d'une innovation. Validation de l'idée.
Étude de marché, définition de l'offre et du modèle économique.
Statuts (SAS, SARL…), gouvernance et organisation du travail.
Apports personnels, prêts bancaires, investisseurs, aides publiques.
Locaux, recrutement, production, commercialisation.
Indicateurs de performance, corrections stratégiques, pivot.
Complémentarité Nécessaire
Les deux logiques ne s'opposent pas : elles se complètent. Une start-up doit progressivement intégrer des processus managériaux pour structurer sa croissance et optimiser ses ressources. À l'inverse, une grande entreprise doit encourager l'intrapreneuriat - la démarche entrepreneuriale en son sein - pour rester innovante et agile face aux évolutions du marché.
Quiz 3 - Logiques Entrepreneuriale & Managériale
Testez vos connaissances sur les deux logiques et la démarche de création d'entreprise.
Les Indicateurs de Performance Globale (KPI)
Une évaluation multidimensionnelle pour piloter la réussite durable de l'entreprise.
La performance globale désigne la capacité d'une entreprise à atteindre ses objectifs dans toutes ses dimensions : économique, commerciale, sociale et sociétale. Elle se mesure à l'aide d'indicateurs clés de performance (KPI) et se pilote grâce à des outils intégrés comme le BSC.
Performance Économique & Financière - Rentabilité et Pérennité
La dimension économique et financière mesure la capacité de l'entreprise à créer de la richesse et à assurer sa survie sur le long terme. Elle recouvre la croissance du chiffre d'affaires, la génération de marges suffisantes, la rentabilité des capitaux investis et la solidité financière (solvabilité, liquidité).
Évolution du chiffre d'affaires dans le temps.
Valeur créée par l'activité de production.
Bénéfice ou perte finale après charges.
ROI (retour sur investissement) et ROE (retour sur capitaux propres).
Capacité à honorer ses engagements financiers.
Performance Commerciale - Marché et Clients
La dimension commerciale évalue la position de l'entreprise sur son marché et sa capacité à conquérir et fidéliser ses clients. Elle intègre des indicateurs quantitatifs (part de marché, CA) et qualitatifs (satisfaction, expérience client).
Part de Marché : position relative face aux concurrents.
Clients conservés vs clients perdus sur une période.
Net Promoter Score : mesure de la satisfaction et recommandation client.
Coût d'Acquisition Client : investissement pour gagner un nouveau client.
Valeur Vie Client : revenu total généré sur la durée de la relation.
Performance Sociale - Capital Humain
La dimension sociale mesure la qualité des relations humaines et des conditions de travail au sein de l'entreprise. Une performance sociale élevée est un levier de productivité, d'attractivité et de fidélisation des talents.
Rotation du personnel : départs / effectif total.
Jours d'absence / jours théoriquement travaillés.
Fréquence et gravité des accidents sur le lieu de travail.
Investissement dans le développement des compétences.
Mesure des écarts de traitement hommes/femmes.
Performance Sociétale & Environnementale - RSE et Impact
La dimension RSE évalue l'impact de l'entreprise sur son environnement naturel et sur la société. Face aux défis climatiques et aux attentes croissantes des parties prenantes, cette dimension est devenue stratégique pour la réputation et la pérennité des entreprises.
Bilan carbone : impact climatique direct de l'activité.
Utilisation des ressources naturelles dans les processus.
Part des déchets recyclés ou valorisés.
Part des approvisionnements durables et de proximité.
Conformité aux référentiels internationaux de responsabilité.
Outils de Pilotage Intégré - BSC et Reporting Intégré
Pour piloter l'ensemble de ces dimensions de façon cohérente, l'entreprise dispose d'outils de pilotage intégré qui articulent efficacité (résultats obtenus) et efficience (moyens mobilisés).
Tableau de bord prospectif articulant 4 axes : Financier, Client, Processus internes, Apprentissage & Innovation.
Mesure la création de valeur sur 6 capitaux : financier, humain, intellectuel, manufacturier, naturel et social.
Quiz 4 - Les Indicateurs de Performance Globale
Testez vos connaissances sur les KPI et les outils de pilotage intégré.
Ressources Pédagogiques
Podcasts d'écoute et diaporama animé pour réviser et approfondir le chapitre.
Podcasts Audio
Flash - L'entreprise, ses finalités et sa performance globale
Résumé express du chapitre en 2 minutes
Approfondi - Finalités, parties prenantes, logiques et performance de l'entreprise
Cours complet et approfondi - toutes les parties
Diaporama Animé
Diaporama animé et commenté
Intégralité du cours en présentation PowerPoint.
Synthèse du Chapitre
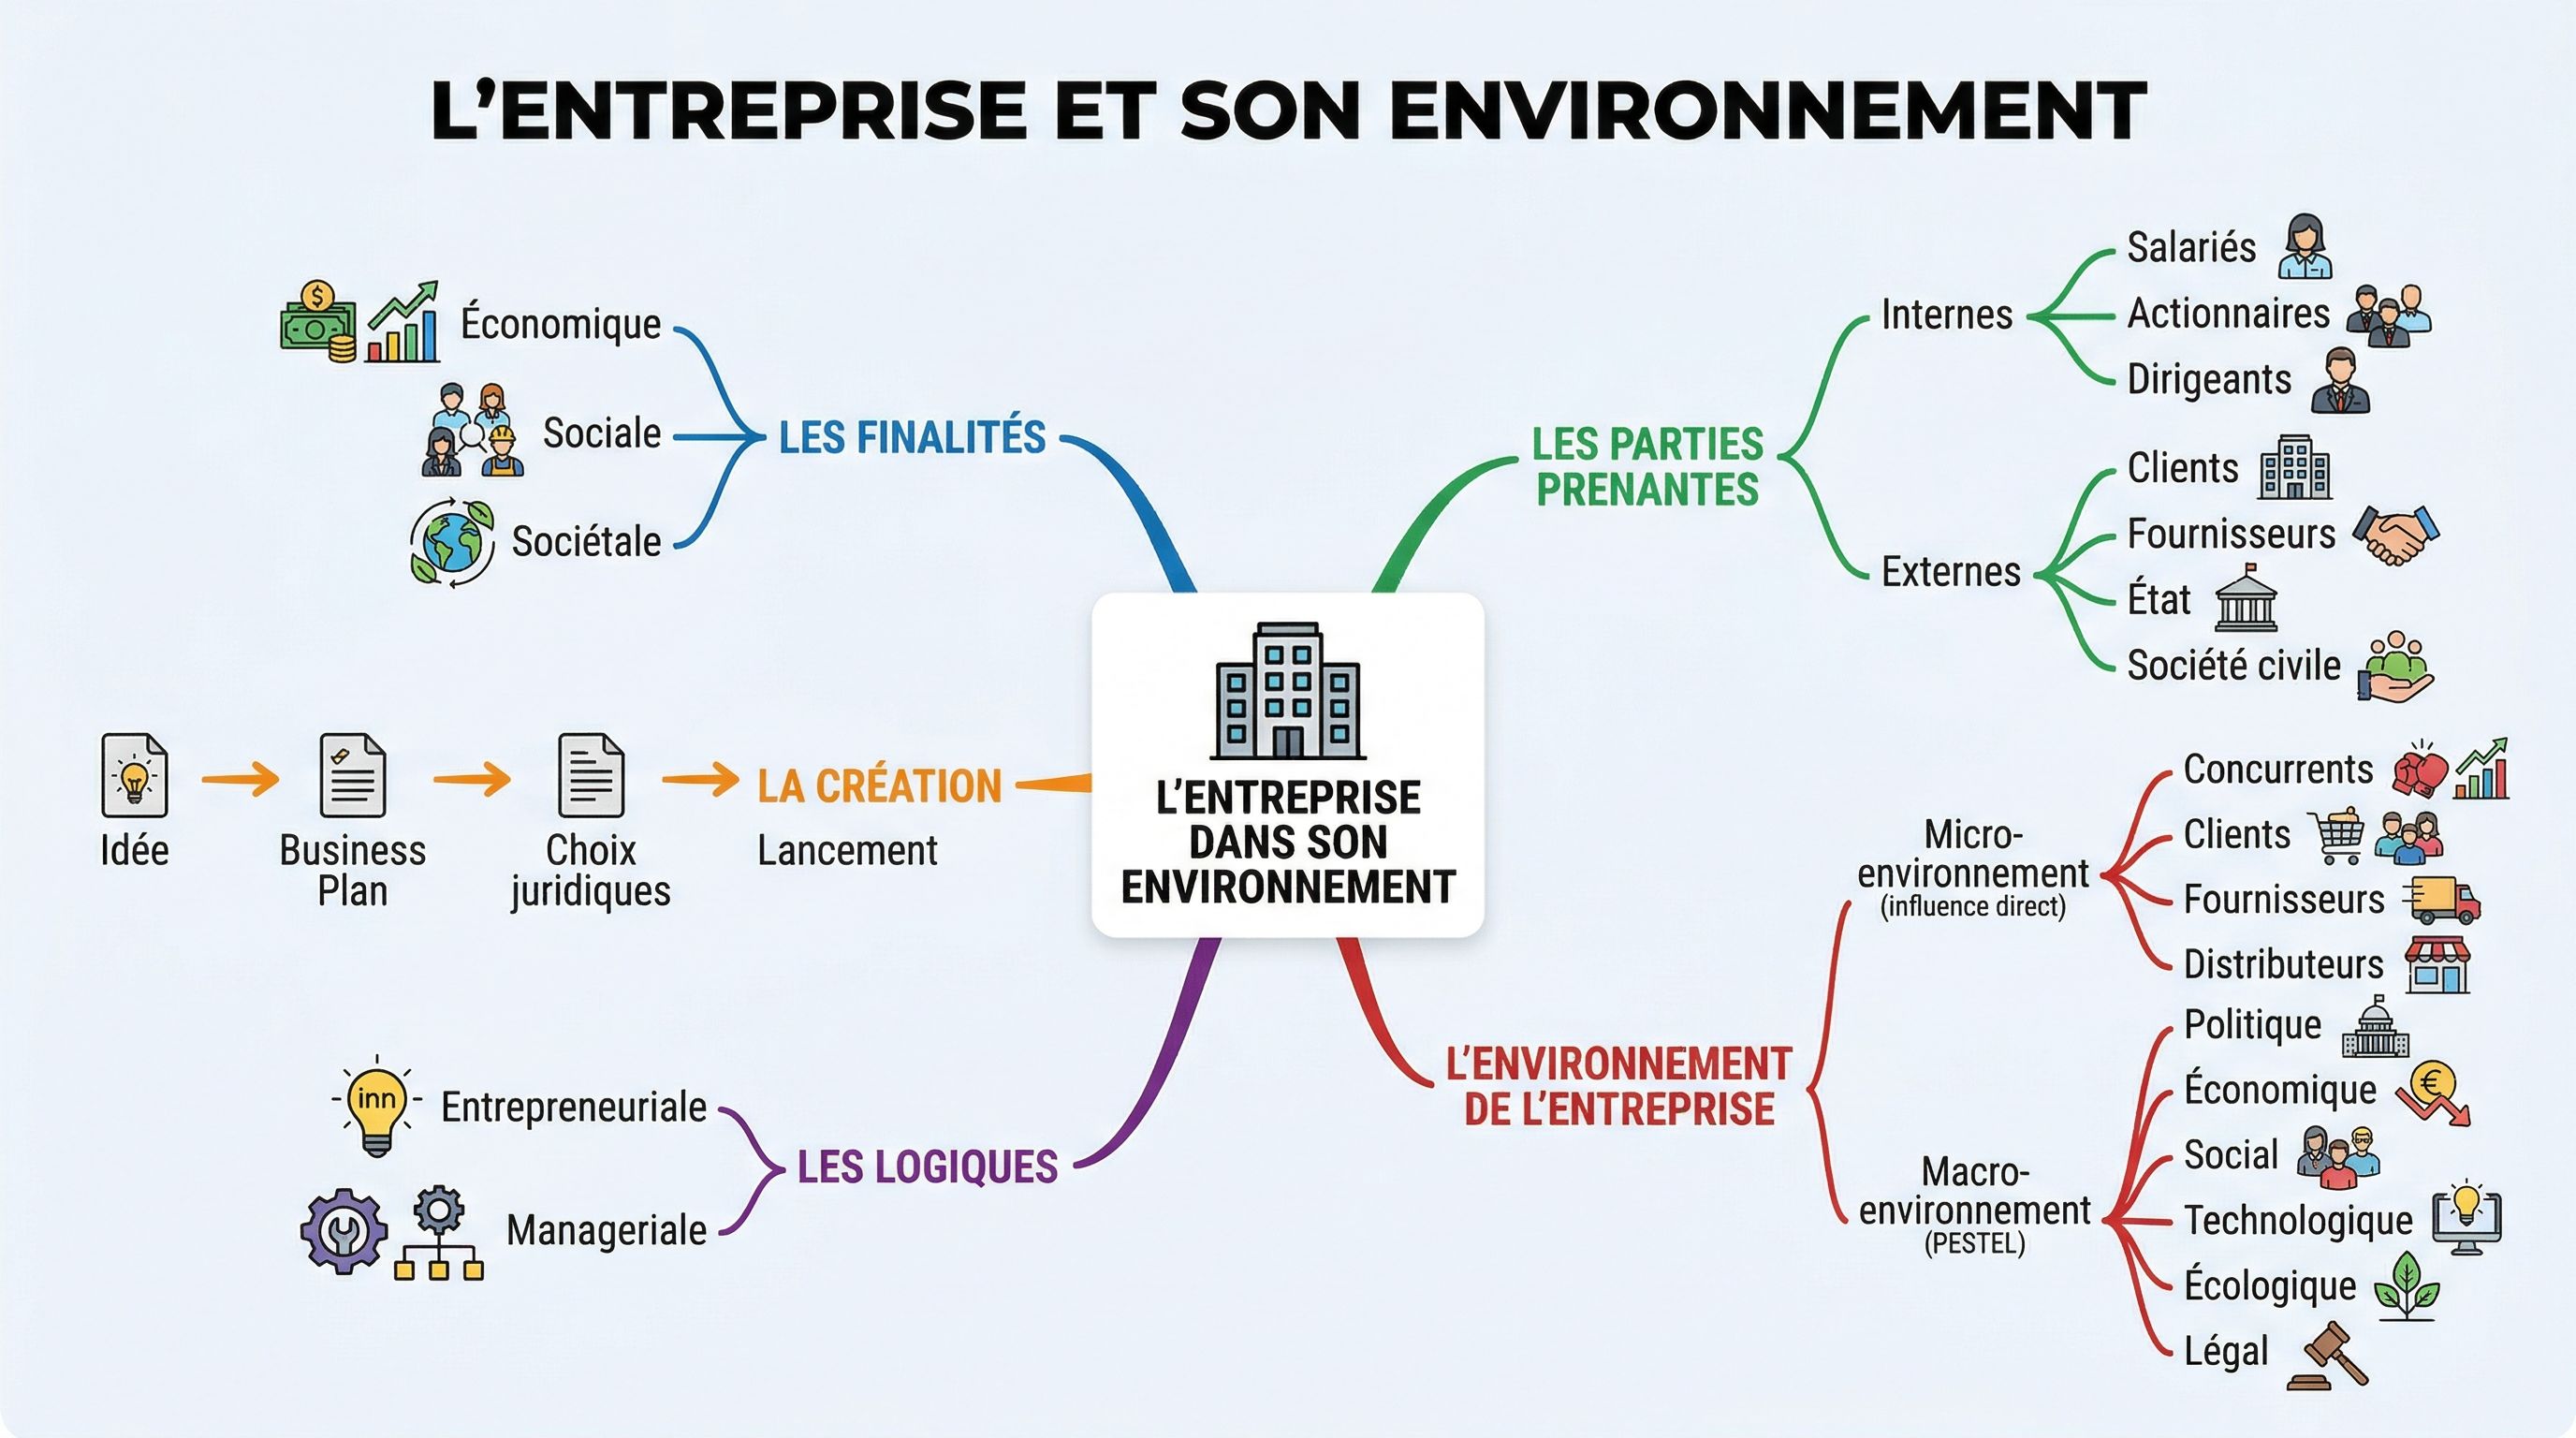
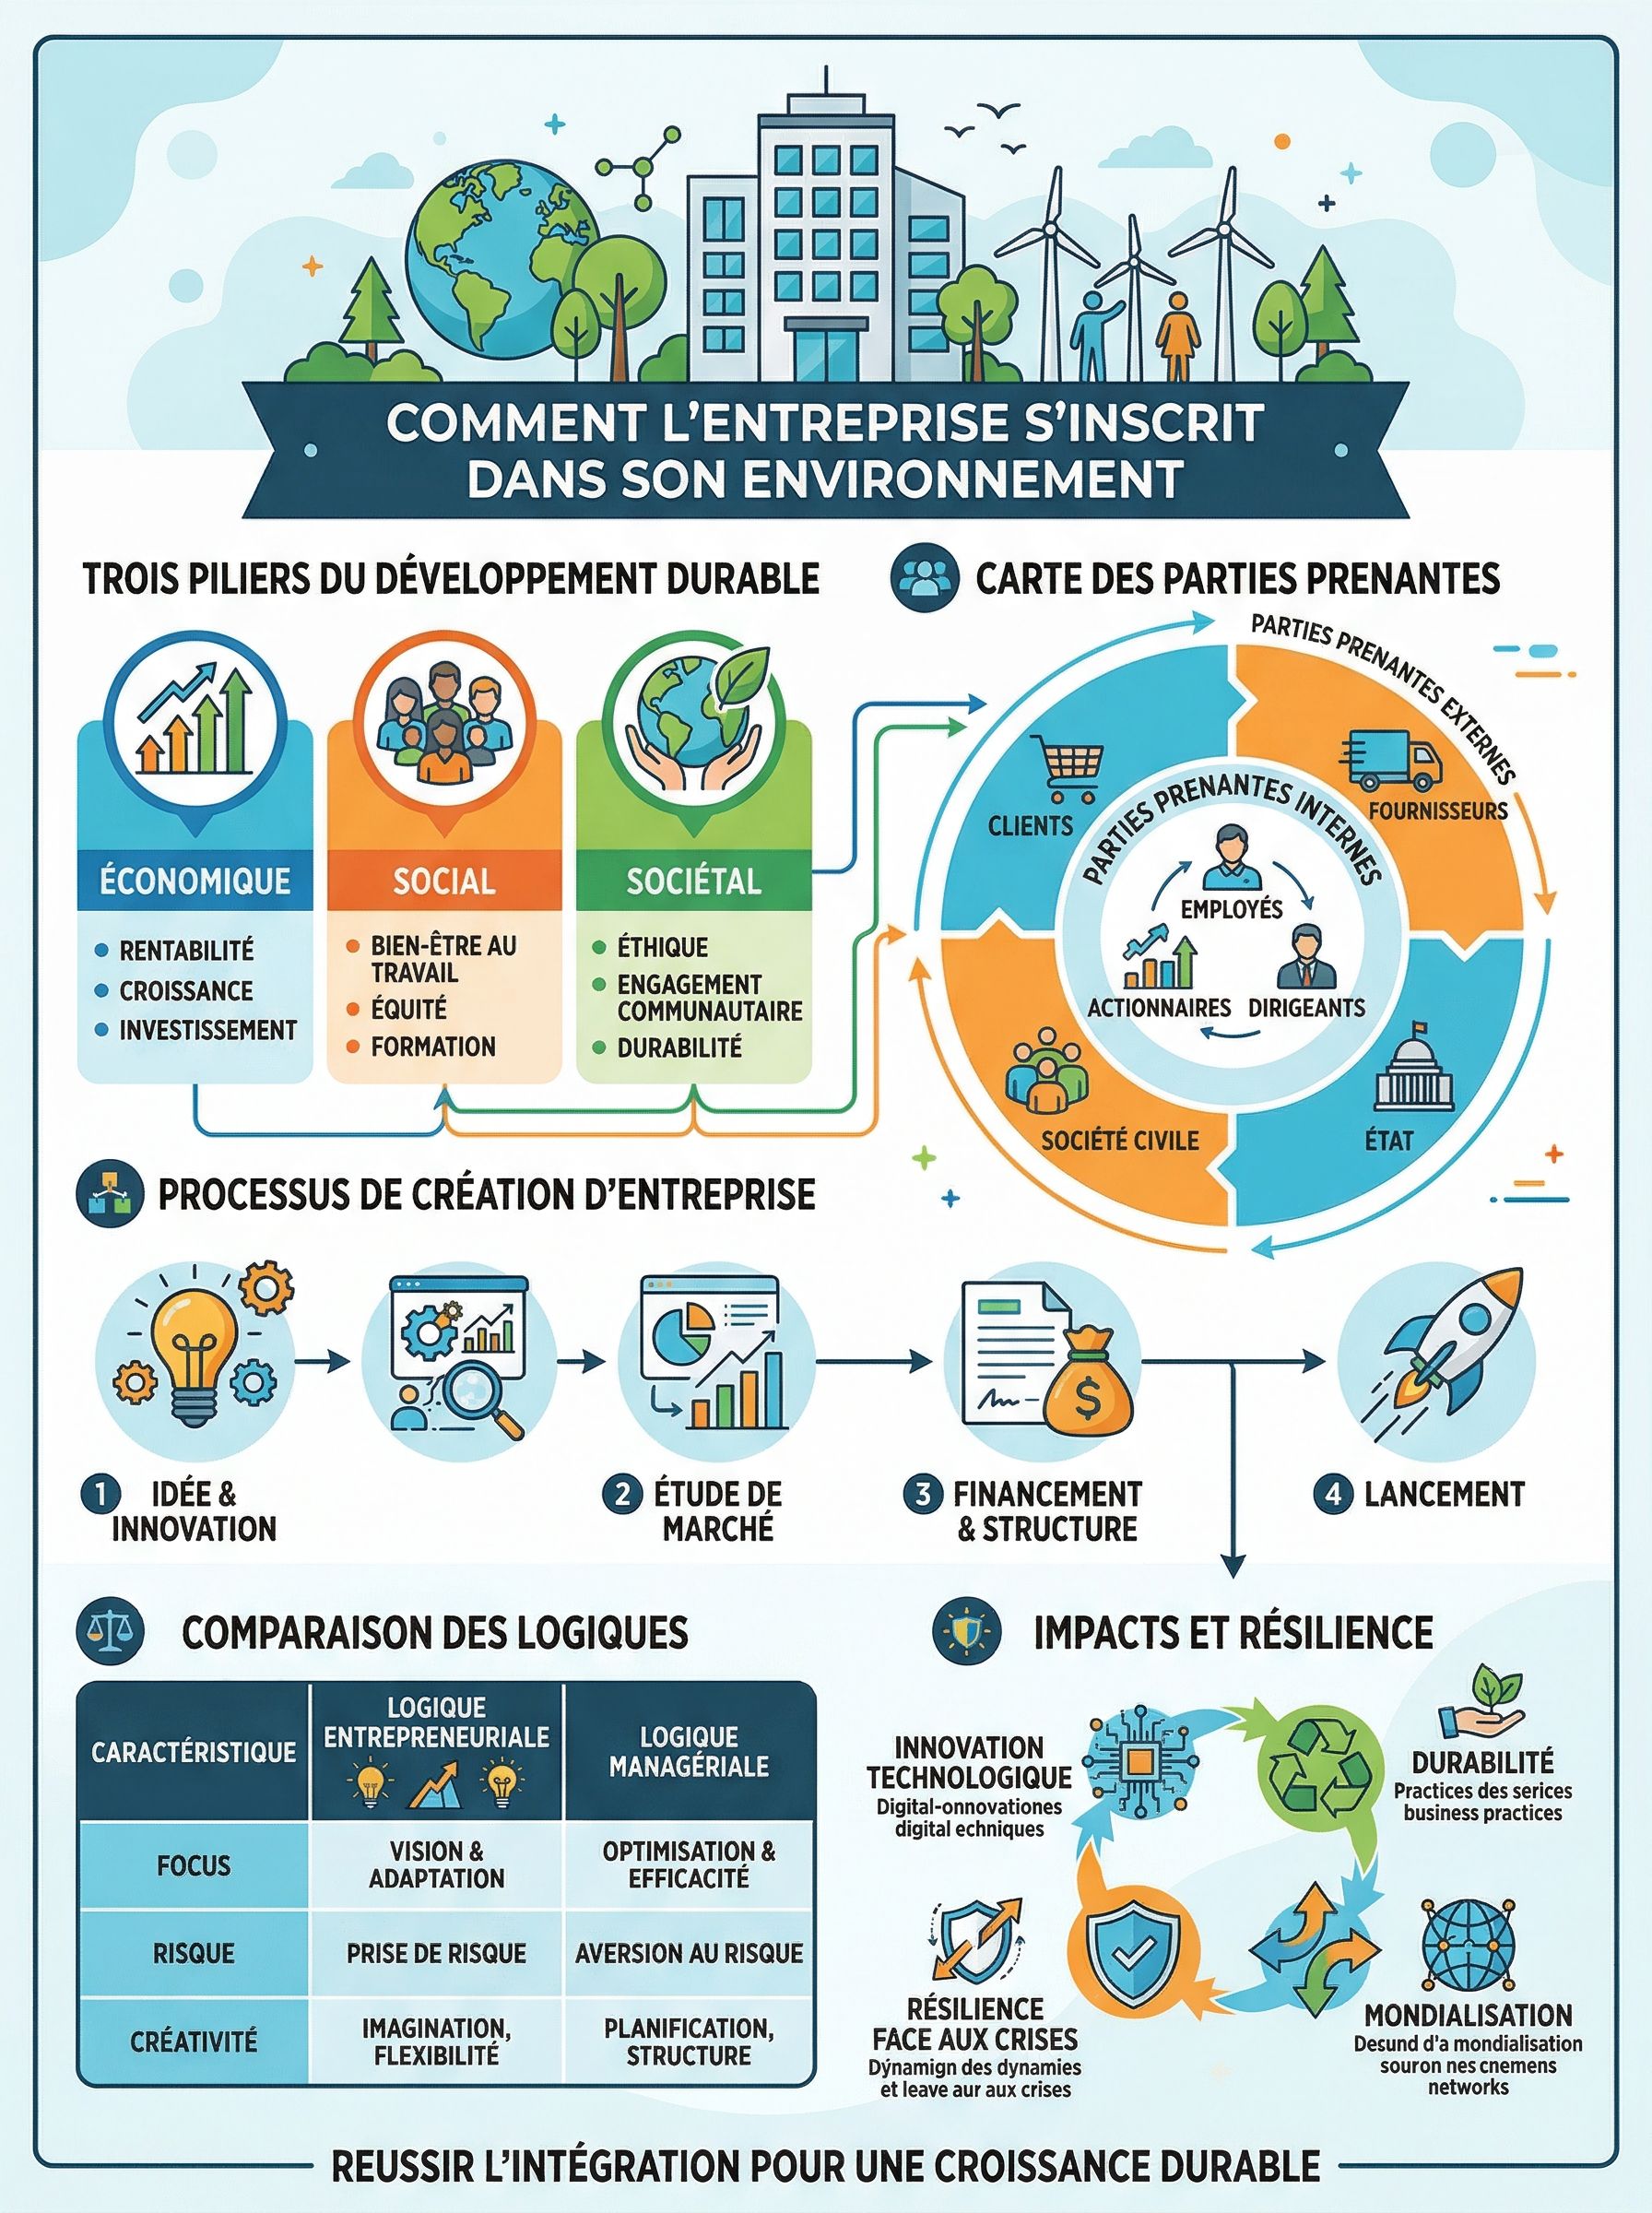
Carte mentale et infographie récapitulative des notions clés.
Récapitulatif des Concepts Clés
Trois finalités simultanées : économique (viabilité), sociale (humain) et sociétale (RSE). Équilibre dynamique indispensable.
PP internes (dirigeants, actionnaires, salariés) et externes (clients, fournisseurs, État…). Attentes divergentes → arbitrages constants.
Créer, innover, effectuation, incertitude assumée, vision long terme, décisions intuitives. Complémentaire à la logique managériale.
Optimiser, planifier, risque contrôlé, ressources allouées, horizon CT/MT. Intrapreneuriat pour innover dans les grandes structures.
4 dimensions : économique, commerciale, sociale, sociétale. Pilotage via BSC (4 axes) et Reporting Intégré (6 capitaux).
Balanced Scorecard : Financier, Client, Processus, Apprentissage. Vision globale intégrant efficacité et efficience.
Test Final - Évaluation Globale
20 questions couvrant l'ensemble du chapitre. Obtenez votre note sur 20.
Instructions
Ce test final porte sur l'ensemble des quatre parties du chapitre. Il comporte 20 questions tirées aléatoirement dans la banque. Répondez à toutes les questions avant de valider. Votre note sera enregistrée automatiquement.
Conclusion - Bilan du Chapitre
L'entreprise comme système ouvert et multidimensionnel - Ce qu'il faut retenir.
Vidéo de Conclusion
Bilan - Opportunités et Contraintes
Opportunités
- La RSE comme avantage concurrentiel et levier de réputation
- L'intrapreneuriat pour maintenir l'innovation dans les grandes structures
- Le BSC pour une vision stratégique globale et équilibrée
- La multiplicité des PP comme source de légitimité sociale
- La performance sociale comme levier d'attractivité des talents
Contraintes
- La tension permanente entre finalités économique et sociétale
- La complexité des arbitrages face à des PP aux intérêts divergents
- Le coût de la transition vers une performance globale durable
- La difficulté à mesurer et valoriser les actifs immatériels (capital humain)
- La pression des actionnaires pour des résultats à court terme
L'entreprise moderne doit s'inscrire dans une logique de création de valeur durable et multidimensionnelle. Elle ne peut plus se contenter de la seule performance financière : elle doit simultanément satisfaire ses parties prenantes internes et externes, concilier les logiques entrepreneuriale et managériale selon son stade de développement, et piloter sa performance selon quatre dimensions (économique, commerciale, sociale, sociétale) grâce à des outils intégrés comme le BSC.