Question 1 - Identification et analyse des facteurs
- Facteur Travail : 95 ouvriers et techniciens qualifiés en soudure et découpe (qualitatif : expertise ; quantitatif : effectif).
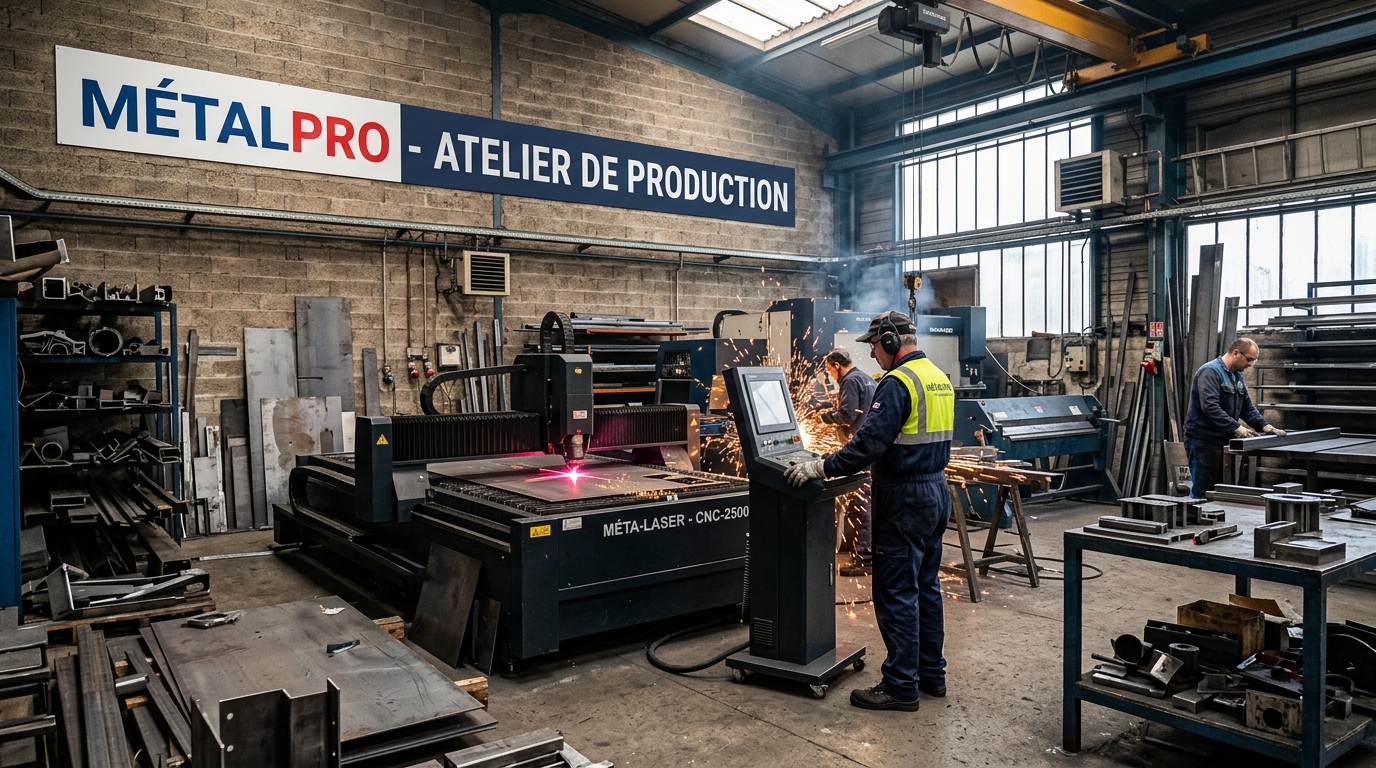
- Capital fixe : machines à découpe laser, presses hydrauliques, bâtiment de 3 500 m² - biens durables utilisés sur plusieurs cycles de production sans être détruits.
- Capital circulant : acier, aluminium, peinture époxy, énergie électrique - consommés ou transformés lors d'un seul cycle.
- Connaissances : brevets sur deux procédés de soudure innovants, logiciel de conception 3D - ressources immatérielles stratégiques.
Capital fixe : biens durables qui participent à plusieurs cycles de production sans être détruits (machines, bâtiment). Ils s'amortissent dans le temps.
Capital circulant : biens détruits ou transformés lors d'un seul cycle (l'acier devient une pièce métallique finie). Ils doivent être renouvelés constamment.
Les brevets et logiciels constituent une barrière à l'entrée que les concurrents ne peuvent pas répliquer facilement : ils protègent l'avantage technique de MétalPro pendant 20 ans (brevet) et alimentent une différenciation durable impossible à copier par le simple achat de machines similaires.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Classification des ressources en 4 facteurs | Les ressources ne sont pas classées dans les quatre facteurs de production. | Les ressources sont classées mais un facteur est mal attribué ou incomplet. | Les ressources sont classées avec précision (travail, capital fixe, capital circulant, connaissances). | -
≈
✓
|
| Capital fixe vs capital circulant | La distinction capital fixe/circulant n'est pas faite. | La distinction est citée sans critère de différenciation clair. | La distinction est expliquée par le critère du nombre de cycles de production, exemples à l'appui. | -
≈
✓
|
| Importance stratégique des connaissances | L'importance stratégique des connaissances n'est pas expliquée. | Les connaissances sont citées sans expliquer l'effet de barrière à l'entrée. | L'importance stratégique est expliquée via la barrière à l'entrée et la différenciation durable. | -
≈
✓
|
Question 2 - Analyse des coûts
- Coûts fixes : loyer atelier (18 000€), amortissement machines (12 000€), salaires administratifs (15 000€) - indépendants du volume produit.
- Coûts variables : salaires ouvriers variables (45 000€), acier et matières premières (38 000€), électricité variable (8 500€) - proportionnels à la production.
Total Coûts Fixes = 18 000 + 12 000 + 15 000 = 45 000€
Total Coûts Variables = 45 000 + 38 000 + 8 500 = 91 500€
CU = (45 000 + 91 500) / 500 = 136 500 / 500 = 273€/unité
Nouveaux CV = 91 500 × (600/500) = 109 800€
Nouveau CU = (45 000 + 109 800) / 600 = 154 800 / 600 = 258€/unité
La hausse de production de 20% entraîne une baisse du coût unitaire de 273€ à 258€ (−15€/u). Les coûts fixes sont répartis sur plus d'unités : économies d'échelle.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Coûts fixes/variables et coût unitaire | Les charges ne sont pas classées ou les calculs sont erronés. | Les charges sont classées mais un des deux coûts unitaires (500 ou 600 u.) est erroné. | Les totaux et les deux coûts unitaires sont exacts, l'effet d'économies d'échelle est expliqué. | -
≈
✓
|
Question 3 - Productivité et coût du travail
Productivité = 500 unités / 60 ouvriers = 8,33 unités/ouvrier/mois
Coût par ouvrier = 2 200 + (2 200 × 45%) − 180 = 2 200 + 990 − 180 = 3 010€
Coût total = 60 × 3 010 = 180 600€/mois
Une hausse de la productivité signifie que chaque ouvrier produit davantage d'unités pour le même coût salarial. Le coût unitaire du travail diminue, permettant à MétalPro de baisser ses prix de vente ou d'améliorer sa marge - renforçant ainsi sa compétitivité-prix face aux concurrents.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Productivité du travail et coût salarial | Ni la productivité ni le coût du travail ne sont calculés. | Un seul des deux calculs est effectué correctement. | La productivité et le coût du travail sont exacts, leur lien avec la compétitivité-prix est expliqué. | -
≈
✓
|
Question 4 - Analyse de la chaîne de valeur
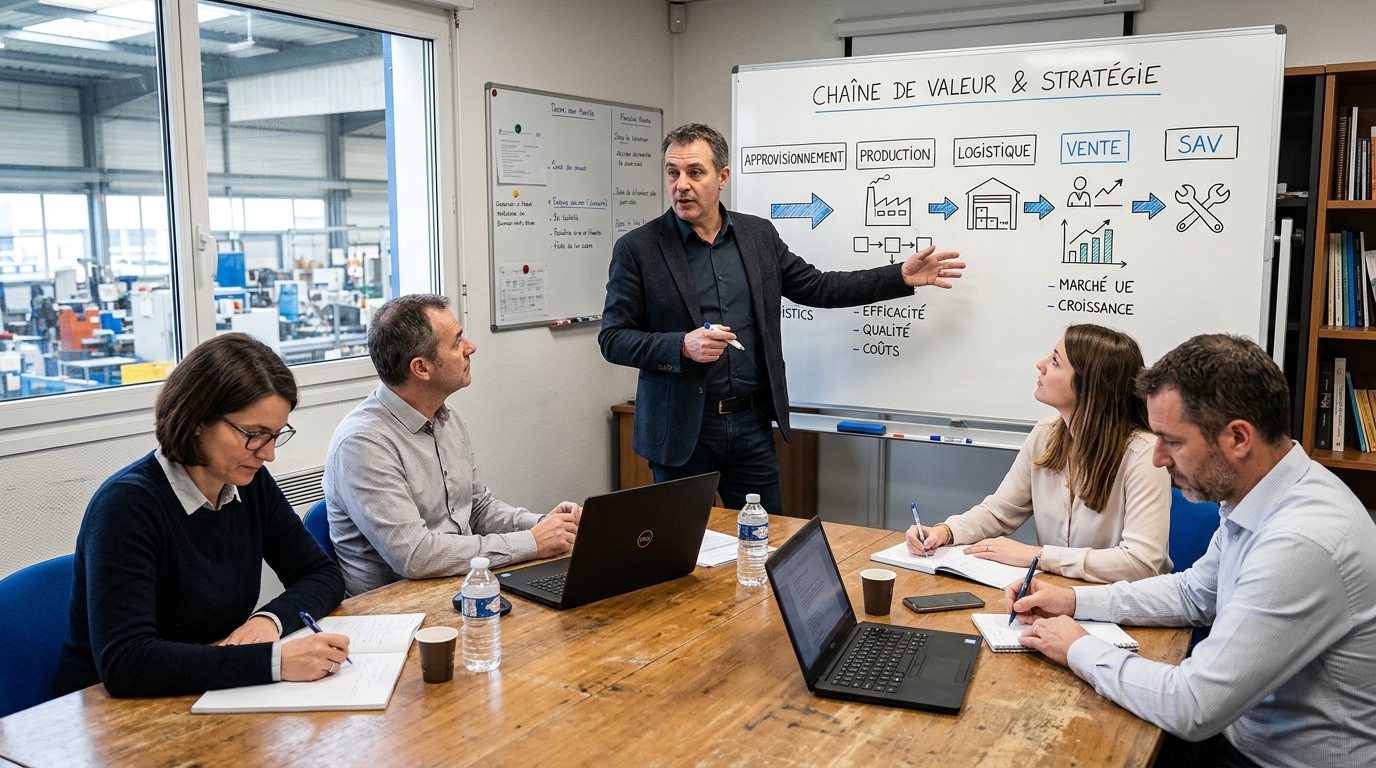
Outil d'analyse stratégique qui décompose l'entreprise en activités créatrices de valeur pour identifier les sources d'avantage concurrentiel. Elle distingue les activités directement liées à la production du bien ou service des activités de support qui amplifient leur efficacité.
- Activités principales : réception et contrôle des livraisons d'acier (logistique interne), découpe et soudure (production), livraison des commandes (logistique externe), force de vente et devis (commercial), SAV et maintenance (services).
- Activités de soutien : service comptabilité et finance (infrastructure), recrutement et formation des soudeurs (GRH), R&D et brevets (développement technologique).
- Découpe et soudure : cœur de métier technique différenciant, source de la valeur ajoutée principale et de la qualité perçue par les clients.
- R&D et brevets : moteur de l'innovation et de la différenciation durable, protège MétalPro contre la concurrence par les prix.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Définition de la chaîne de valeur de Porter | La chaîne de valeur n'est pas définie. | La chaîne de valeur est citée sans expliquer sa finalité. | La chaîne de valeur est définie avec sa finalité (identifier les sources d'avantage concurrentiel). | -
≈
✓
|
| Classification des activités principales/soutien | Les activités ne sont pas classées. | La classification est partielle ou imprécise. | Les activités de MétalPro sont classées avec précision entre principales et de soutien. | -
≈
✓
|
| Activités créatrices de valeur | Aucune activité créatrice de valeur n'est identifiée. | Une activité est identifiée sans justification. | Les deux activités créatrices de valeur principale sont identifiées et justifiées. | -
≈
✓
|
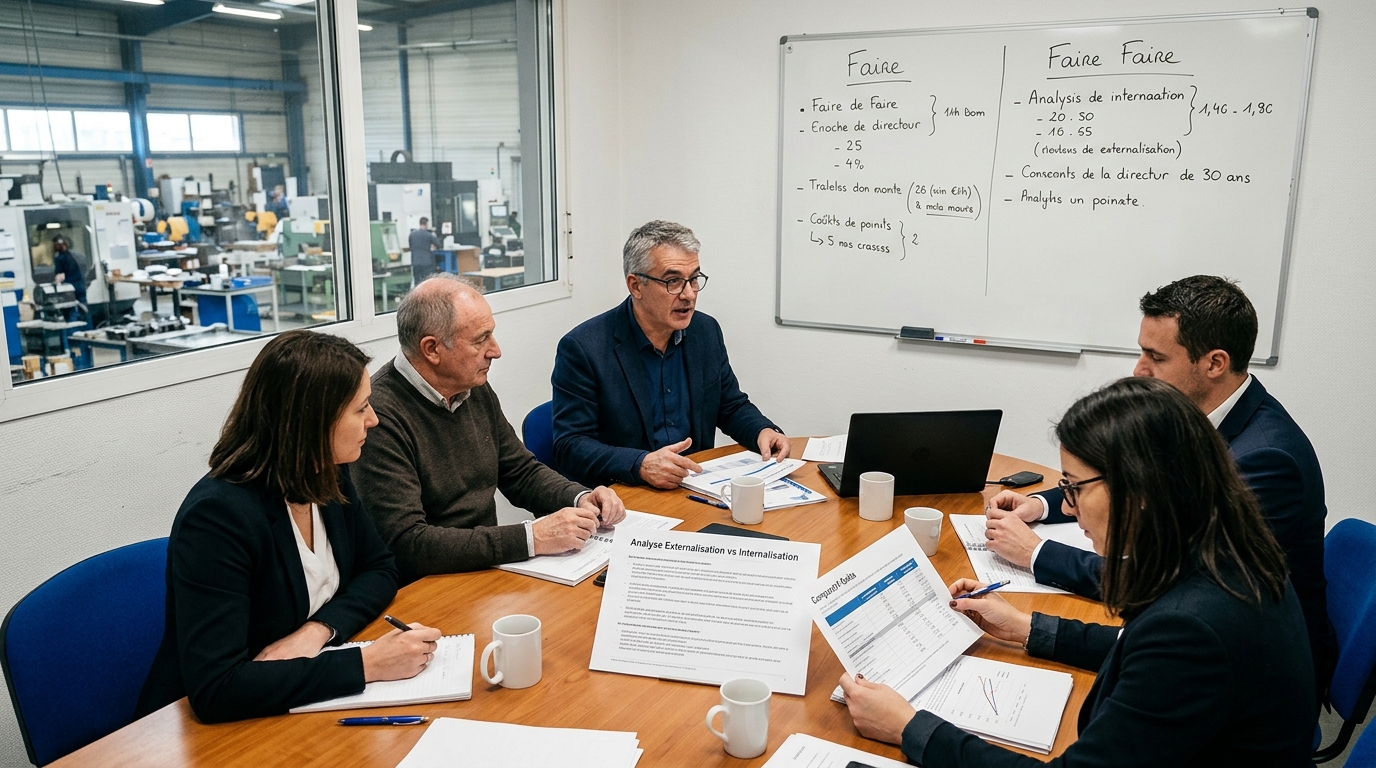
Question 5 - Stratégie d'externalisation
Coût interne = 500 × 6,50 = 3 250€/mois
Coût externe = 500 × 8,00 = 4 000€/mois
→ FAIRE (internaliser) : le coût interne est inférieur de 750€/mois (9 000€/an). Facteurs qualitatifs : risque de dépendance envers le prestataire, contrôle qualité de la peinture (image des produits) et maîtrise des délais de livraison.
Coût interne = 7 200€/mois
Coût externe = 4 500€/mois
Économie = 2 700€/mois → 32 400€/an
→ FAIRE FAIRE (externaliser) : économie significative et expertise externe supérieure. Facteurs qualitatifs : confidentialité des données financières et salariales, réactivité du cabinet externe.
Le procédé de soudure innovant breveté constitue le cœur de métier stratégique de MétalPro, source de son avantage concurrentiel différenciant. L'externaliser reviendrait à transmettre ce savoir-faire à un prestataire qui pourrait le partager avec des concurrents ou créer sa propre concurrence. Quelle que soit l'économie financière potentielle, cette activité ne doit jamais être externalisée : elle est non imitable, rare et valorisée - les trois conditions d'un avantage concurrentiel durable.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Décision Peinture époxy | Le coût comparatif n'est pas calculé. | Le coût est calculé mais la recommandation ou les facteurs qualitatifs manquent. | Le coût comparatif est exact, la recommandation FAIRE est justifiée avec facteurs qualitatifs. | -
≈
✓
|
| Décision Comptabilité et paie | Le coût comparatif n'est pas calculé. | Le coût est calculé mais la recommandation ou les facteurs qualitatifs manquent. | Le coût comparatif est exact, la recommandation FAIRE FAIRE est justifiée avec facteurs qualitatifs. | -
≈
✓
|
| Décision Procédé breveté | Le caractère stratégique du procédé n'est pas identifié. | Le caractère stratégique est cité sans les critères d'avantage concurrentiel durable. | Le caractère non-externalisable est justifié par les critères d'avantage durable (rare, non imitable, valorisé). | -
≈
✓
|
📈 Mon profil de compétences - Chapitre 10
✏️ Ce que je dois travailler en priorité :