Chapitre 13 - Le financement de l'entreprise
Comprendre les cycles et besoins de financement de l'entreprise, les différents modes de financement disponibles, et les conditions de l'équilibre financier global.
Le financement de l'entreprise : financer, investir, équilibrer
Comprendre les besoins de financement, choisir les bons instruments et maintenir l'équilibre financier à court et long terme.
Vidéo d'accroche
Situation déclenchante
Objectifs du cours
Comprendre le cycle d'exploitation (BFR) et le cycle d'investissement (FR), et mesurer les besoins de financement qu'ils génèrent.
Distinguer les ressources court terme (concours bancaires, affacturage) et long terme (CAF, augmentation de capital, emprunt, crédit-bail) et connaître leurs avantages et limites.
Maîtriser la relation TN = FR − BFR et interpréter les trois documents comptables : compte de résultat, bilan et tableau de trésorerie.
Comprendre les arbitrages Coût / Risque / Contrôle entre dette (intérêts, endettement) et capital (dilution, perte de contrôle).
Partie 1 - Les cycles d'activité et les besoins de financement
Le cycle d'exploitation génère un BFR ; le cycle d'investissement requiert des ressources stables (FR). Deux logiques, deux horizons temporels.
Le cycle d'exploitation et le BFR
📐 Formule du BFR
- BFR = Stocks + Créances clients − Dettes fournisseurs
- Stocks : argent immobilisé en attente de vente
- Créances clients : ventes réalisées mais non encore encaissées
- Dettes fournisseurs : achats effectués mais pas encore réglés → ressource gratuite qui réduit le BFR
⚠️ Points de vigilance
- BFR > 0 : l'entreprise doit financer ce décalage
- BFR < 0 : les fournisseurs financent le stock avant vente (ex : grande distribution)
- La croissance du CA augmente mécaniquement le BFR
- Rentabilité ≠ Trésorerie : une entreprise rentable peut manquer de liquidités
Le cycle d'investissement et l'équilibre financier
Machines, véhicules, bâtiments, équipements. Socle productif de l'entreprise.
Logiciels, brevets, marques, R&D. Sources d'innovation et d'avantage concurrentiel.
Titres de participation, rachat d'entreprises. Stratégies de croissance externe.
📐 Fonds de Roulement (FR)
- FR = Ressources stables − Emplois stables
- Ressources stables = capitaux propres + dettes long terme
- Emplois stables = immobilisations (actif fixe)
- ✅ FR > 0 : excédent de ressources - sécurité financière
- ❌ FR < 0 : déséquilibre grave - risque d'insolvabilité
🏛️ La règle d'or
- Les emplois stables doivent toujours être financés par des ressources stables
- Financer un investissement LT avec une dette CT = déséquilibre grave
- La durée du financement doit correspondre à la durée du besoin
- Un FR positif couvre une partie du BFR et dégage de la trésorerie
Quiz 1 - Cycles & besoins de financement
Vérifiez votre compréhension du BFR, du FR et de la règle d'or du financement.
Partie 2 - Les modes de financement
Ressources court terme pour le cycle d'exploitation, ressources internes et externes long terme pour les investissements.
Financement du cycle d'exploitation (court terme)
Utilisation de la trésorerie disponible générée par l'activité.
+ Gratuit, préserve l'indépendance.
− Souvent insuffisant en phase de croissance.
Découvert, facilité de caisse, crédit relais.
+ Souplesse immédiate pour les décalages.
− Coût élevé (agios), révocables par la banque.
Délais de paiement négociés avec les fournisseurs.
+ Financement "gratuit" et automatique, réduit le BFR.
− Risque de dépendance, perte d'escomptes.
Cession des créances clients à un organisme spécialisé (factor).
+ Cash immédiat, gestion externalisée du recouvrement.
− Commissions élevées, impact image auprès des clients.
Financement long terme - Ressources internes
🔵 Autofinancement (CAF)
- CAF = Produits encaissables − Charges décaissables
- ✅ Ressource stable et gratuite (pas d'intérêts)
- ✅ Préserve l'indépendance financière
- ✅ Renforce les capitaux propres et la capacité d'emprunt
- ⚠️ Dépend de la rentabilité et de l'arbitrage dividendes / réserves
- ⚠️ Souvent insuffisant pour de gros investissements
🟢 Augmentation de capital
- Apport de fonds propres par les associés actuels ou de nouveaux investisseurs (levée de fonds)
- ✅ Renforce la solidité financière - pas de remboursement obligatoire
- ✅ Crédibilise l'entreprise vis-à-vis des banques
- ⚠️ Dilution : perte de part et de pouvoir des anciens associés
- ⚠️ Modification possible de la gouvernance et de la stratégie
Financement long terme - Ressources externes
Prêt classique avec échéancier fixe.
+ Maintien du contrôle, coût prévisible.
− Endettement, garanties exigées, coût des intérêts.
Émission de titres de créance sur le marché financier.
+ Gros montants, pas de dilution du capital.
− Réservé aux grandes entreprises, complexe à mettre en place.
Location avec option d'achat finale.
+ Pas d'apport initial, préserve la capacité d'emprunt.
− Coût total plus élevé qu'un achat direct.
Financement participatif (don, prêt ou equity).
+ Levier de communication, valide le marché.
− Montants souvent limités, gestion de communauté.
Aides de l'État ou collectivités (innovation, emploi, transition écologique).
+ Non remboursable, effet de levier fort.
− Critères stricts, délais d'obtention longs, lourdeur administrative.
Quiz 2 - Les modes de financement
Maîtrisez-vous les caractéristiques, avantages et limites des différents modes de financement CT et LT ?
Partie 3 - L'équilibre financier global
Compte de résultat, bilan et trésorerie nette : trois outils complémentaires pour piloter la santé financière de l'entreprise.
Le compte de résultat - document de flux
📊 Structure simplifiée
- Résultat Net = Total Produits − Total Charges
- Produits d'exploitation (chiffre d'affaires…)
- Produits financiers (intérêts reçus…)
- Produits exceptionnels
- − Charges d'exploitation (achats, salaires, amortissements…)
- − Charges financières (intérêts d'emprunt…)
- − Impôts sur les bénéfices
⚠️ Limite importante
- Un résultat net positif ne garantit pas une trésorerie positive
- Le résultat est comptable (charges = consommées, pas forcément décaissées)
- Les amortissements réduisent le résultat sans sortie de cash
- CAF = Résultat net + Amortissements (approximation) → ressource réelle disponible
Le bilan comptable - document de stock
ACTIF - Emplois
- Actif immobilisé (emplois stables) : immobilisations corporelles, incorporelles, financières
- Actif circulant : stocks + créances clients
- Disponibilités : trésorerie (banque, caisse)
PASSIF - Ressources
- Capitaux propres (ressources stables) : capital social + réserves + résultat
- Dettes financières LT (ressources stables) : emprunts bancaires LT
- Dettes d'exploitation CT : dettes fournisseurs, dettes fiscales et sociales
La trésorerie nette - indicateur de santé financière
TN = FR − BFR
ou
TN = Disponibilités − Concours bancaires CT
Le FR couvre intégralement le BFR et dégage un excédent de liquidité. L'entreprise peut faire face à ses engagements sans recours aux banques.
Le BFR dépasse le FR. L'entreprise dépend des concours bancaires (découverts coûteux et révocables). Risque de rupture de trésorerie.
Synthèse comparative des modes de financement
⚡ Court terme - Cycle d'exploitation
- Autofinancement (trésorerie disponible)
- Crédit fournisseur (délais de paiement)
- Concours bancaires (découvert, facilité)
- Affacturage / Dailly
- Objectif : souplesse et rapidité
🏗️ Long terme - Cycle d'investissement
- Autofinancement (CAF / réserves)
- Augmentation de capital
- Emprunt bancaire / Obligataire
- Crédit-bail · Crowdfunding · Subventions
- Objectif : stabilité et pérennité
Quiz 3 - Équilibre financier global
Maîtrisez-vous TN = FR − BFR, les documents comptables et la lecture de la santé financière d'une entreprise ?
Ressources
Diaporama, vidéo commentée et podcasts du chapitre 13.
Diaporama - Le financement de l'entreprise
Présentation PowerPoint complète du chapitre 13.
Podcasts audio du chapitre
⚡ Podcast Flash - Révision rapide
L'essentiel du chapitre en quelques minutes.
🎓 Podcast Approfondi - Pour aller plus loin
Analyse détaillée des notions clés du chapitre.
Synthèse
Carte mentale, infographie et concepts clés du chapitre 13.
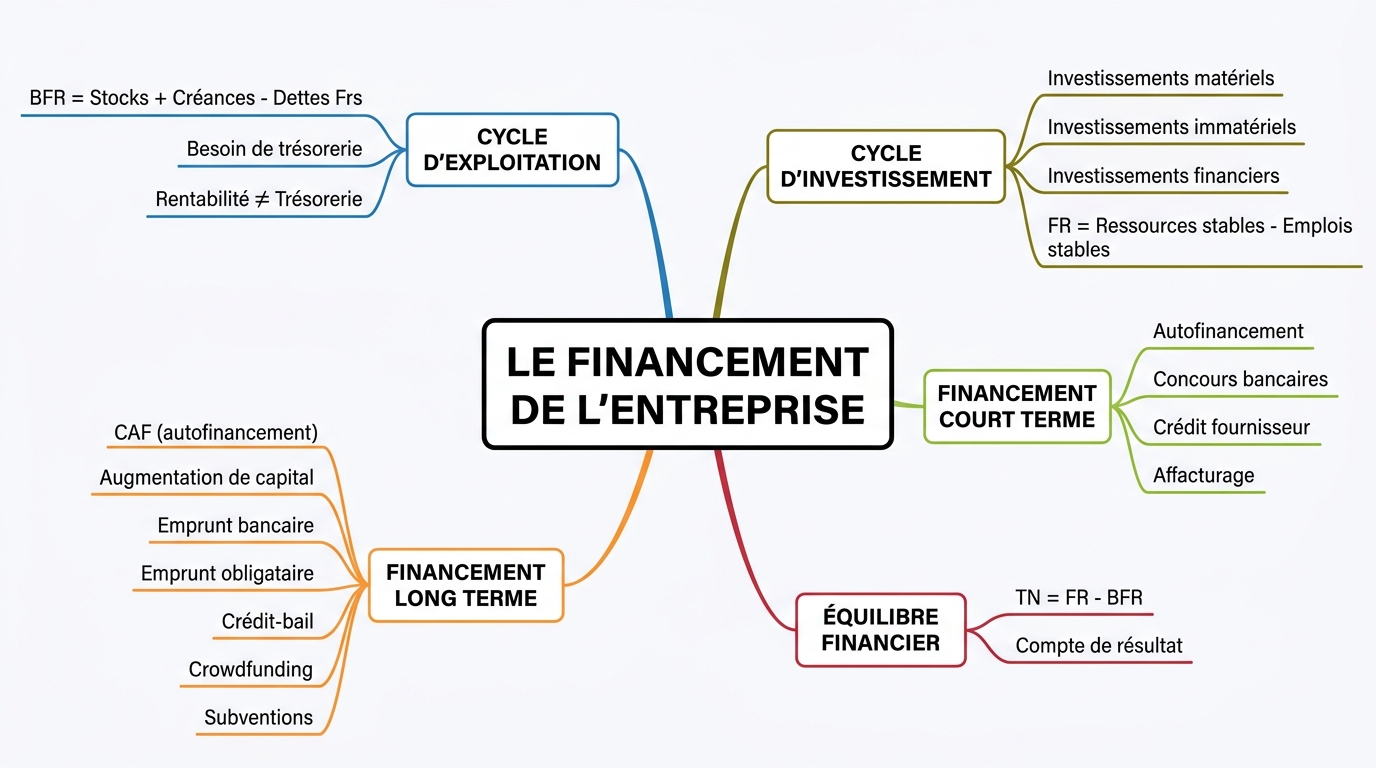
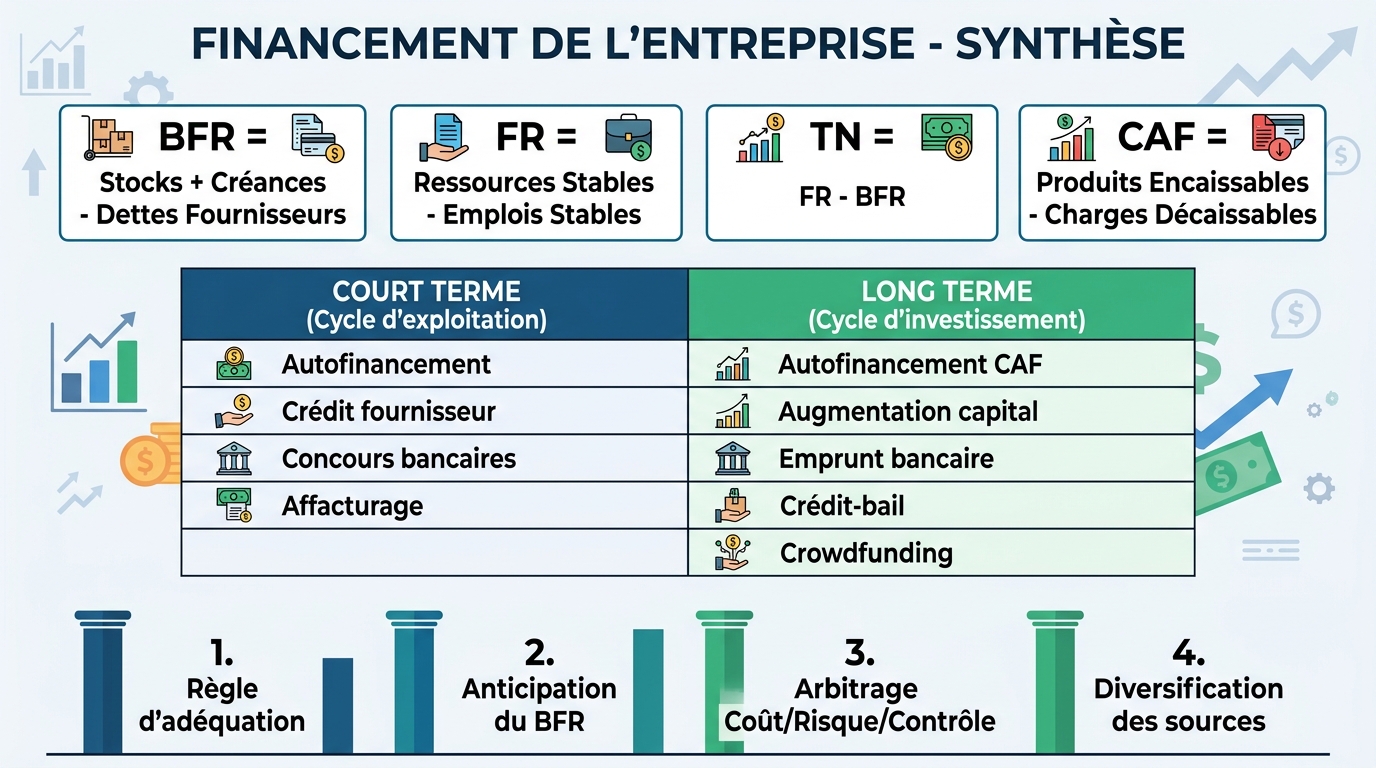
Concepts clés du chapitre
BFR = Stocks + Créances clients − Dettes fournisseurs. Besoin né du décalage du cycle d'exploitation. Augmente avec la croissance du CA.
FR = Ressources stables − Emplois stables. Mesure l'adéquation de la structure de financement. FR > 0 = sécurité financière.
TN = FR − BFR. Indicateur de santé finale. TN > 0 = saine ; TN < 0 = dépendance bancaire risquée.
CAF = Produits encaissables − Charges décaissables. Richesse monétaire générée par l'activité. Ressource interne privilégiée.
La durée du financement doit correspondre à la durée du besoin. Emploi stable → ressource stable. Violation = déséquilibre financier grave.
Dette : intérêts + endettement, mais maintien du contrôle. Capital : dilution + perte de gouvernance, mais solidité renforcée et pas de remboursement.
Test Final
Évaluation complète du chapitre 13 - 10 questions sur les 3 parties.
Conclusion
Bilan du chapitre 13 et navigation vers la suite.
Les 4 règles d'or à retenir
La durée du financement doit correspondre à celle du besoin. Investissement LT = ressource stable.
Toute croissance du CA augmente le BFR. Prévoir la trésorerie associée avant que le besoin n'apparaisse.
Entre dette (coût + risque) et capital (dilution + gouvernance), choisir selon la stratégie et la tolérance au risque.
Ne jamais dépendre d'un seul partenaire financier. Combiner CAF, dette et fonds propres réduit la vulnérabilité.
Le réflexe manager