Question 1 - Analyse du BFR
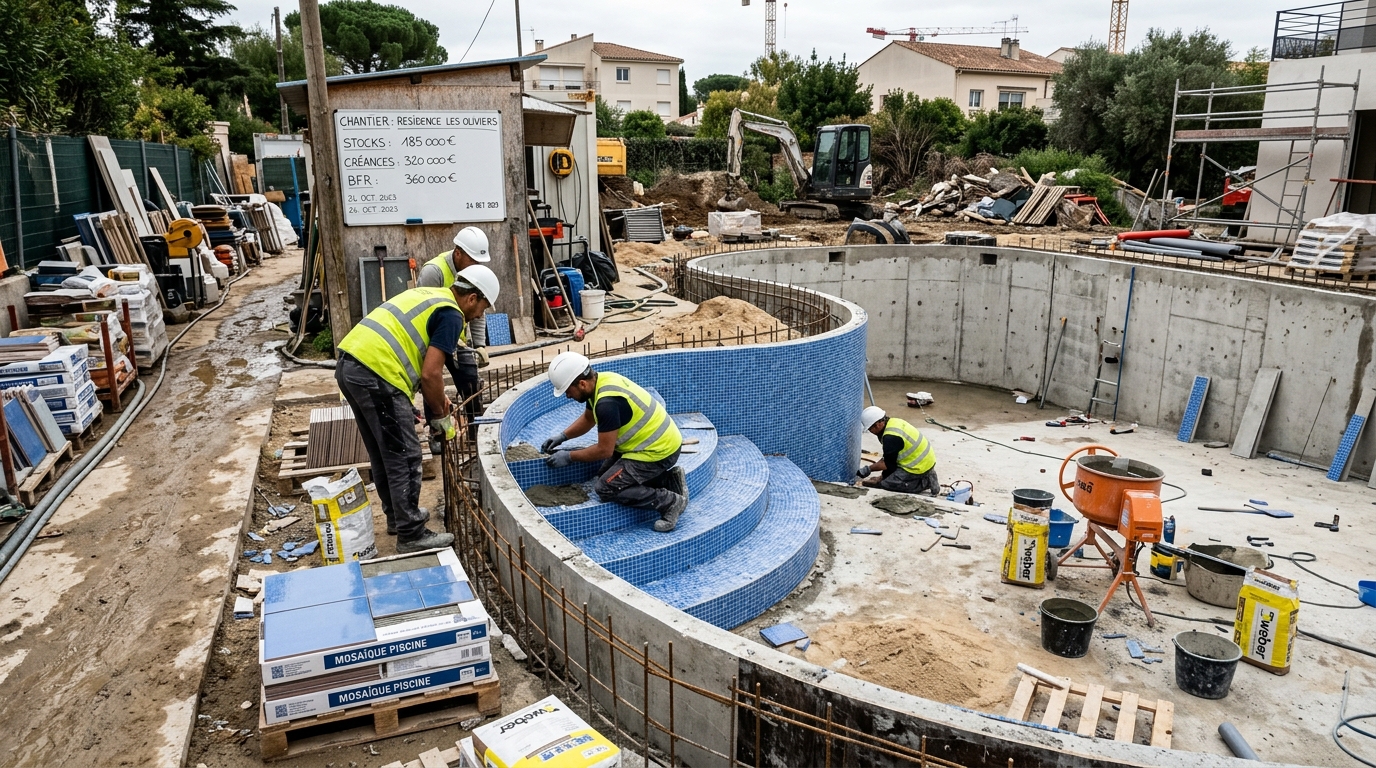
Ensemble des opérations courantes : achat matériaux → stockage → installation chez le client → facturation → encaissement. Ce cycle crée un besoin de financement car AquaLux doit avancer la trésorerie pour les achats et les salaires avant d'encaisser les règlements clients.
BFR = Stocks + Créances clients − Dettes fournisseurs
BFR = 185 000 + 320 000 − 145 000 = 360 000€
AquaLux doit trouver 360 000€ de financement pour couvrir ce besoin permanent de trésorerie.
La saisonnalité génère une explosion des commandes en mai-juin. AquaLux doit acheter massivement des matériaux (pompes, carrelage, équipements) pour honorer les chantiers estivaux, avant même de facturer les clients. Les stocks augmentent fortement, les créances s'accumulent, mais les dettes fournisseurs ne suivent pas proportionnellement. Résultat : le BFR peut doubler ou tripler en haute saison.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Cycle d'exploitation | Le cycle d'exploitation n'est pas décrit. | Le cycle est décrit mais le lien avec le besoin de financement n'est pas expliqué. | Le cycle d'exploitation est décrit et le besoin de financement qu'il engendre est expliqué. | -
≈
✓
|
| Calcul du BFR | Le BFR n'est pas calculé. | La formule est posée mais le résultat est erroné. | Le BFR est calculé avec exactitude (360 000€) à partir de la formule stocks + créances − dettes. | -
≈
✓
|
| BFR élevé en été | La saisonnalité n'est pas mobilisée pour expliquer la hausse du BFR. | La saisonnalité est mentionnée sans expliquer le mécanisme (achats avant encaissement). | La hausse du BFR en été est expliquée par le décalage entre achats/stocks et encaissement des créances clients. | -
≈
✓
|

Question 2 - Fonds de Roulement et Trésorerie Nette
FR = Ressources Stables − Emplois Stables = 680 000 − 590 000 = +90 000€
Le FR positif indique un excédent de ressources stables par rapport aux emplois à long terme - bonne nouvelle. Mais cet excédent est insuffisant pour couvrir le BFR de 360 000€.
TN = FR − BFR = 90 000 − 360 000 = −270 000€
La TN négative est préoccupante : AquaLux dépend de 270 000€ de concours bancaires (découvert, ligne de crédit) pour financer son exploitation courante. Cette situation la rend vulnérable en cas de refus bancaire.
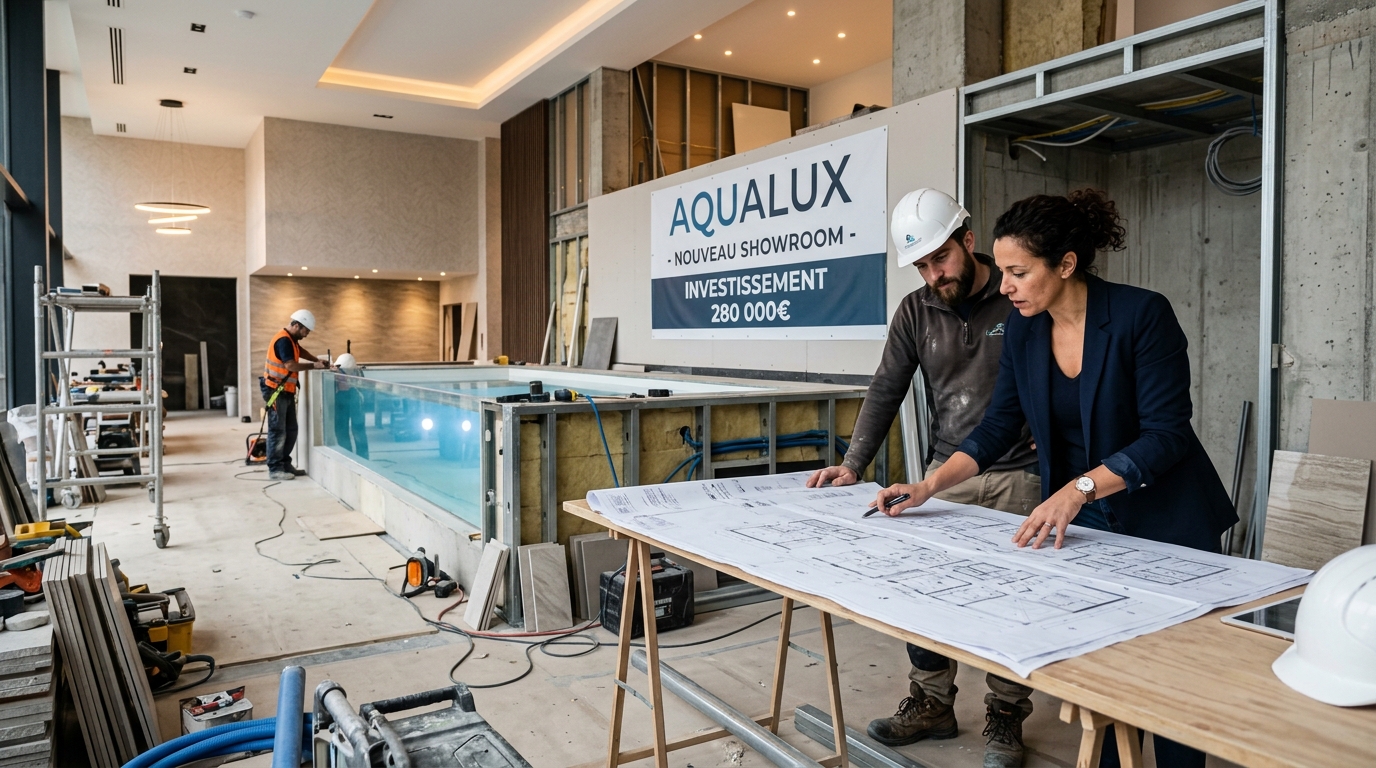
Les emplois stables (immobilisations, investissements durables) doivent être financés par des ressources stables (capitaux propres, emprunts à long terme). Financer un investissement long terme par un crédit court terme crée un déséquilibre structurel dangereux. AquaLux doit renforcer ses ressources stables avant d'investir 541 000€ supplémentaires.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Calcul et interprétation du FR | Le FR n'est pas calculé. | Le FR est calculé mais son interprétation (positif mais insuffisant) est absente. | Le FR est calculé (+90 000€) et interprété comme positif mais insuffisant face au BFR. | -
≈
✓
|
| Calcul et interprétation de la TN | La TN n'est pas calculée. | La TN est calculée mais sa portée (dépendance aux concours bancaires) n'est pas expliquée. | La TN est calculée (−270 000€) et la dépendance aux concours bancaires est correctement expliquée. | -
≈
✓
|
| Règle d'or du financement | La règle d'or n'est pas énoncée. | La règle d'or est énoncée sans être appliquée au cas d'AquaLux. | La règle d'or (emplois stables financés par ressources stables) est énoncée et appliquée à la décision d'investissement d'AquaLux. | -
≈
✓
|
Question 3 - Financement court terme
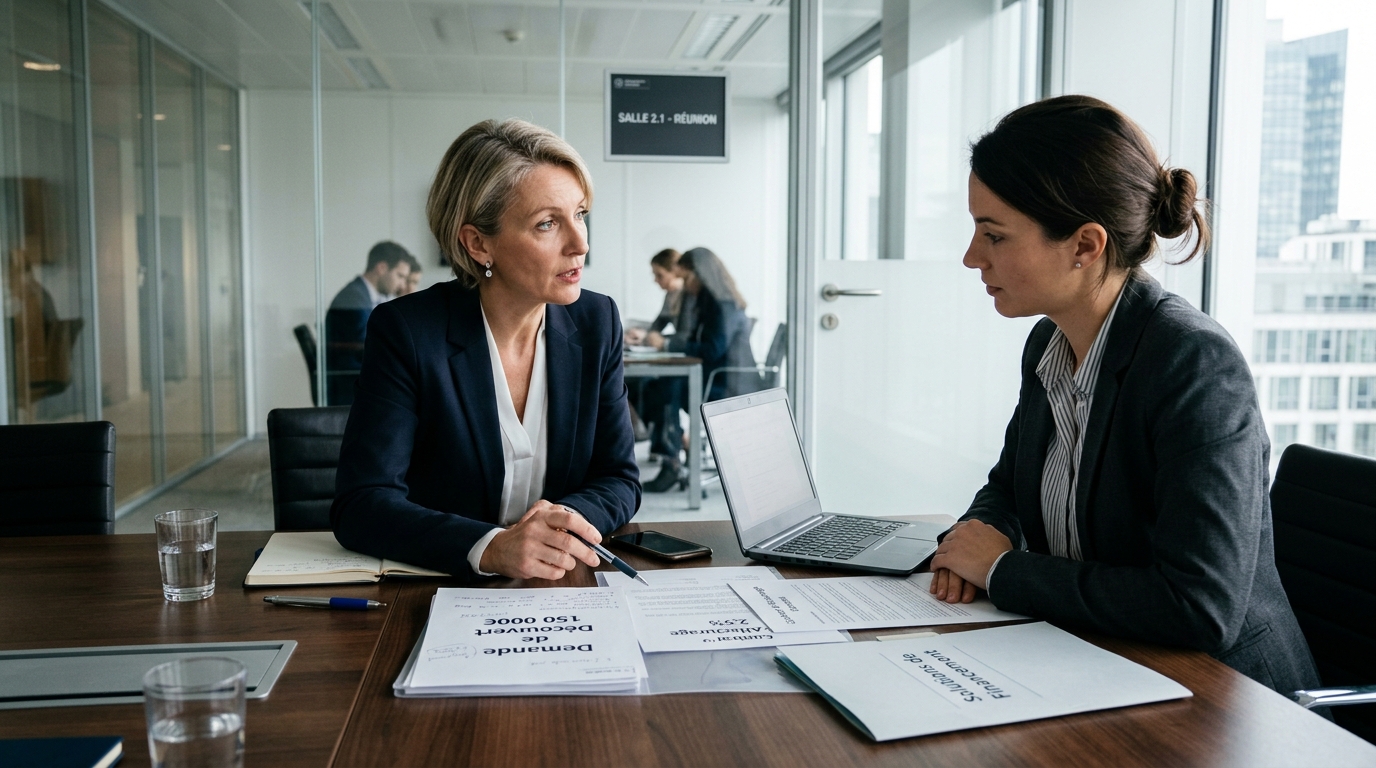
Coût découvert mensuel = 150 000 × (8% / 12) = 150 000 × 0,667% = 1 000€/mois
Coût affacturage = 200 000 × 2,5% = 5 000€ (pour l'ensemble des créances cédées)
Privilégier le découvert bancaire (1 000€/mois) plutôt que l'affacturage (5 000€ pour 200 000€ de créances). Le découvert est 5 fois moins cher et plus flexible : il peut être mobilisé uniquement en cas de besoin ponctuel, notamment en haute saison. L'affacturage présente toutefois un avantage : il transfère le risque d'impayé au factor et accélère l'encaissement - utile si AquaLux a des clients lents à payer. Mais au pur plan du coût, le découvert domine.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Calcul des coûts (découvert / affacturage) | Aucun des deux coûts n'est calculé. | Un seul des deux coûts est calculé correctement. | Les coûts du découvert (1 000€/mois) et de l'affacturage (5 000€) sont calculés avec exactitude. | -
≈
✓
|
| Recommandation justifiée | Aucune recommandation n'est formulée. | Une solution est recommandée sans comparaison des avantages/inconvénients. | La recommandation (découvert) est justifiée par le coût et nuancée par les avantages de l'affacturage (transfert de risque, rapidité). | -
≈
✓
|
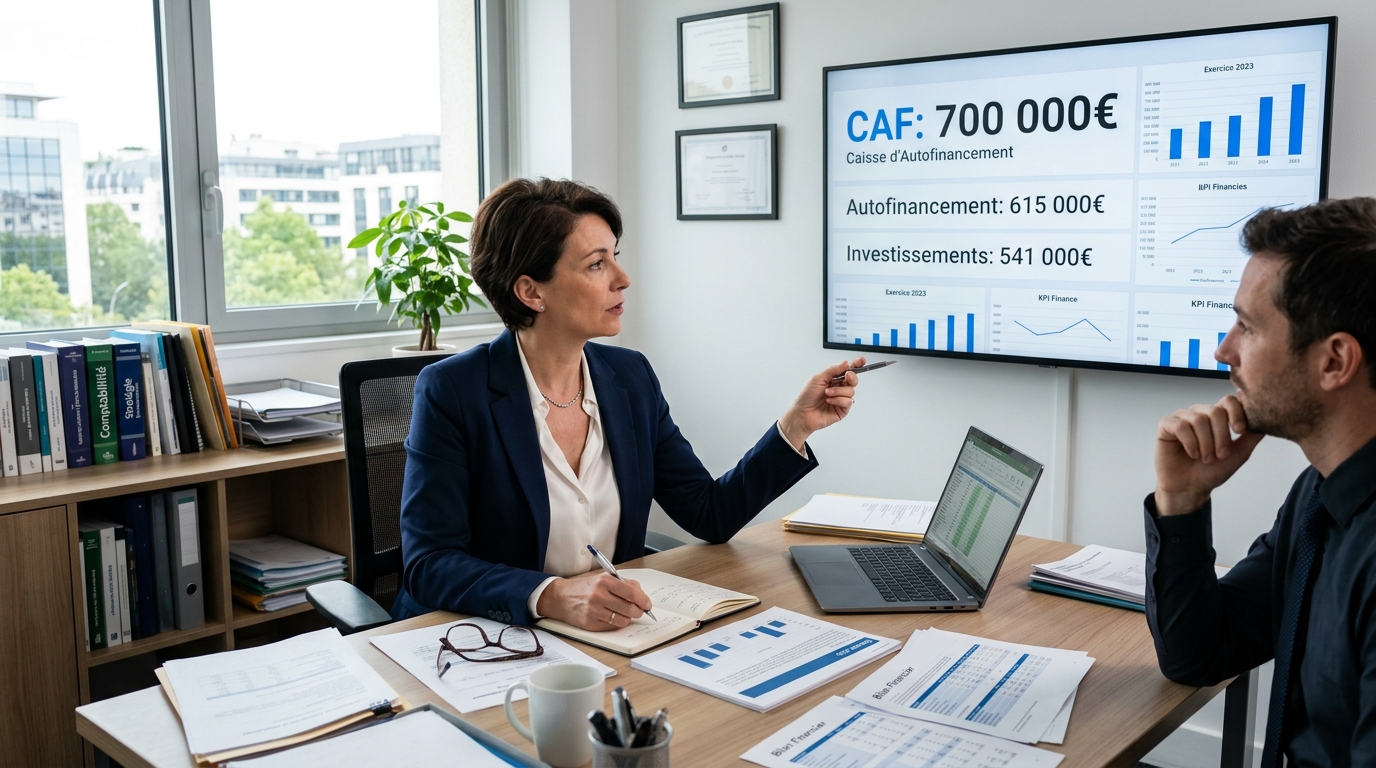
Question 4 - Autofinancement
CAF = Produits encaissables − Charges décaissables
CAF = 6 500 000 − 5 800 000 = 700 000€
C'est la ressource brute générée par l'activité avant tout affectation.
Autofinancement = CAF − Dividendes = 700 000 − 85 000 = 615 000€
Après rémunération des actionnaires, AquaLux conserve 615 000€ à réinvestir dans l'entreprise.
L'autofinancement (615 000€) couvre les investissements (541 000€) avec un excédent de 74 000€. Techniquement, AquaLux peut s'autofinancer. Cependant, mobiliser 541 000€ d'un coup sur l'autofinancement épuiserait presque entièrement la ressource - sans laisser de marge pour gérer la TN négative (−270 000€). La solution optimale : combiner autofinancement partiel avec emprunt bancaire pour préserver la flexibilité de trésorerie.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Calcul de la CAF | La CAF n'est pas calculée. | La formule est posée mais le résultat est erroné. | La CAF est calculée avec exactitude (700 000€). | -
≈
✓
|
| Calcul de l'autofinancement disponible | L'autofinancement disponible n'est pas calculé. | Le calcul est amorcé mais le résultat est erroné ou les dividendes ne sont pas déduits. | L'autofinancement disponible est calculé avec exactitude (615 000€ = CAF − dividendes). | -
≈
✓
|
| Suffisance pour les investissements | La comparaison autofinancement / investissements n'est pas faite. | La comparaison est faite mais les limites (marge de sécurité, TN négative) ne sont pas discutées. | La suffisance est démontrée (615 000 > 541 000) et nuancée par la nécessité de préserver une marge de trésorerie. | -
≈
✓
|
Question 5 - Pilotage financier
- Compte de résultat (rentabilité) : mesure si l'activité génère des bénéfices. Pour AquaLux : CAF 700 000€ → activité rentable.
- Bilan (structure patrimoniale) : mesure l'équilibre entre ressources et emplois. Pour AquaLux : FR positif mais insuffisant face au BFR.
- Trésorerie (santé immédiate) : mesure la capacité à faire face aux échéances. Pour AquaLux : TN −270 000€ → situation tendue nécessitant des concours bancaires.
- Règle d'adéquation : financer les emplois stables par des ressources stables.
- Anticipation du BFR : prévoir les besoins en trésorerie saisonniers avant qu'ils ne deviennent critiques.
- Arbitrage coût/risque/contrôle : choisir les sources de financement en pesant leur coût, le risque de dépendance et la dilution du contrôle.
- Diversification des sources : ne pas dépendre d'une seule source pour réduire le risque de refinancement.
AquaLux doit renforcer son FR avant d'investir. Plan recommandé : (1) lever un emprunt bancaire LT de 300 000€ pour financer partiellement le showroom et renforcer le FR, (2) mobiliser 241 000€ d'autofinancement pour compléter, (3) négocier une ligne de crédit saisonnière de 300 000€ pour absorber le pic de BFR estival, (4) allonger les délais fournisseurs et réduire les créances clients (escompte pour paiement rapide) pour réduire structurellement le BFR. Avec ces mesures, AquaLux peut mener son expansion en sécurité financière.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| 3 piliers de l'analyse financière | Les piliers de l'analyse financière ne sont pas identifiés. | Un ou deux piliers sont identifiés sans être appliqués au cas. | Les trois piliers (rentabilité, structure patrimoniale, trésorerie) sont identifiés et appliqués à AquaLux. | -
≈
✓
|
| 4 piliers du financement | Les piliers du financement ne sont pas identifiés. | Deux ou trois piliers sont identifiés. | Les quatre piliers (adéquation, anticipation du BFR, arbitrage coût/risque/contrôle, diversification) sont identifiés. | -
≈
✓
|
| Recommandation finale | Aucune recommandation globale n'est formulée. | Une recommandation est formulée mais reste générale, sans chiffrage ni plan d'action. | La recommandation est chiffrée et opérationnelle (répartition emprunt/autofinancement/ligne de crédit/réduction du BFR). | -
≈
✓
|
📈 Mon profil de compétences - Chapitre 13
✏️ Ce que je dois travailler en priorité :