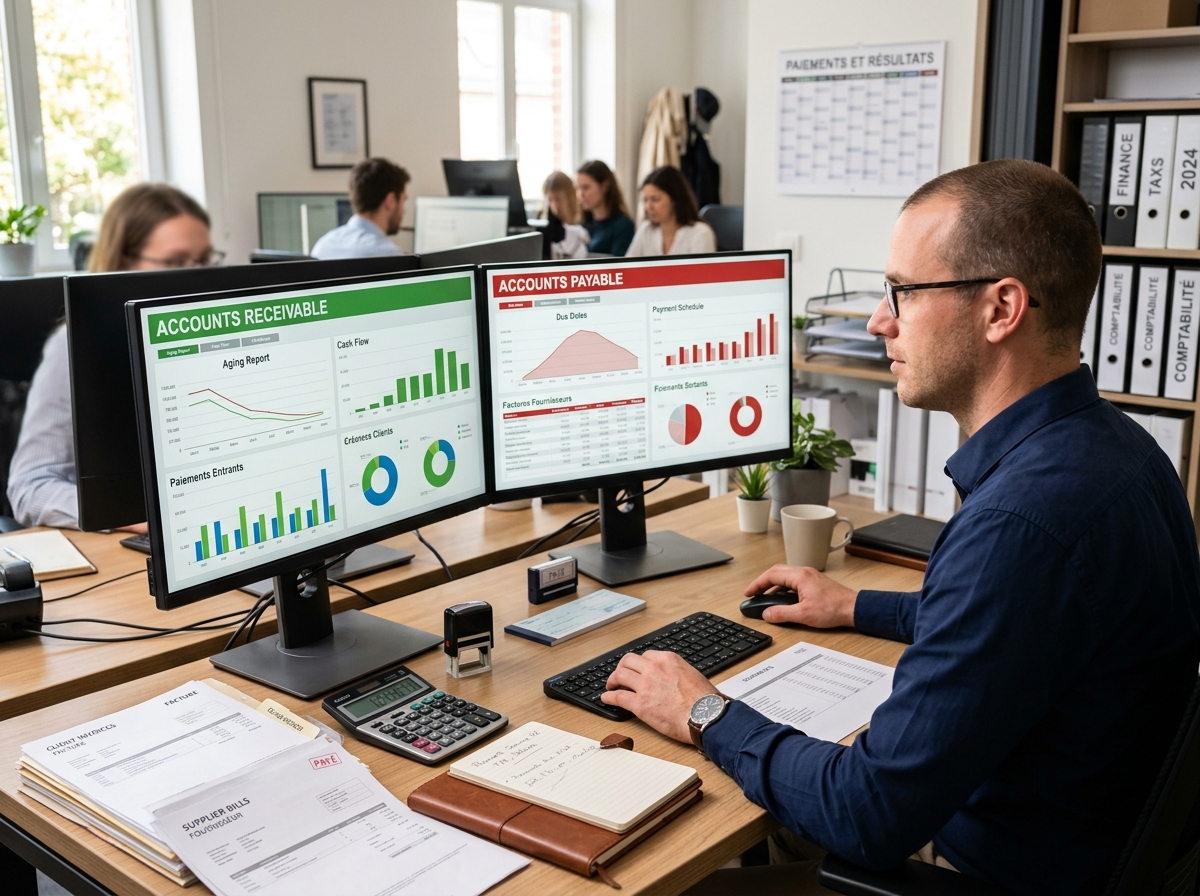
Quatre cas pratiques
- Cas A : Client mairie — facture 8 600 € TTC à 45 jours fin de mois → Mme Lacour souhaite un règlement sécurisé et traçable.
- Cas B : Client PME régulière — factures mensuelles automatiques de maintenance 350 € → règlement récurrent sans intervention manuelle.
- Cas C : Fournisseur de chaises (Italie) — facture 3 200 € en euros à 30 jours → règlement transfrontalier intra-zone euro.
- Cas D : Particulier (auto-entrepreneur) achetant une chaise ergonomique 280 € → paiement immédiat en boutique.
📝 Questions de mise en application
- Cas A (Mairie, 8 600 €) → Virement SEPA : sécurisé, traçable, irrévocable une fois émis, adapté aux montants élevés. Les collectivités publiques utilisent quasi exclusivement le virement.
- Cas B (PME, 350 €/mois récurrents) → Prélèvement automatique SEPA : parfait pour les paiements répétitifs — un seul mandat signé, puis encaissement automatique chaque mois sans intervention manuelle.
- Cas C (Fournisseur italien, 3 200 €) → Virement SEPA transfrontalier : au sein de la zone SEPA (27 pays UE + quelques autres), un virement SEPA fonctionne comme un virement national — délai 1 jour ouvré, frais identiques.
- Cas D (Particulier, 280 €) → Carte bancaire : mode de paiement universel pour les particuliers, paiement immédiat, sécurisé (3D Secure), pratique au TPE de la boutique.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Choix du mode de règlement selon les 4 cas |
Moins de 2 cas correctement associés à un mode de règlement justifié. | Les 4 cas traités mais justification incomplète pour un ou deux cas. | Les 4 cas correctement associés à un mode de règlement avec justification pertinente pour chacun. | –
≈
✓
|
Le SEPA (Single Euro Payments Area) est un espace de paiement unifié en euros couvrant 36 pays européens. Le virement SEPA permet de transférer des fonds d'un compte à un autre en euros, quelle que soit la banque ou le pays (dans la zone), avec :
- Délai standardisé d'1 jour ouvré (J+1)
- Frais identiques aux virements nationaux
- Utilisation du RIB international IBAN (pas d'erreur de coordonnées bancaires)
- Irrévocabilité : une fois exécuté, impossible d'annuler — sécurité pour le fournisseur
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Le virement SEPA et ses avantages |
Notion non expliquée ou avantages absents. | Notion correcte mais moins de 2 avantages développés. | Notion clairement expliquée avec au moins 3 avantages développés (délai, frais, IBAN, irrévocabilité). | –
≈
✓
|
- Mandat de prélèvement SEPA : le client (PME) doit signer un mandat autorisant MobilierProfessionnelServices à prélever sur son compte. Ce mandat doit être conservé.
- RUM (Référence Unique du Mandat) : chaque mandat est identifié par un code unique.
- Préavis : informer le client du montant et de la date de prélèvement au moins 14 jours calendaires avant (sauf accord contractuel pour réduire ce délai à 1 jour).
- Droit de contestation : le client peut contester un prélèvement jusqu'à 8 semaines après le débit (et jusqu'à 13 mois si le mandat n'était pas autorisé) → risque de retour de prélèvement.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Précautions du prélèvement automatique |
Moins de 2 précautions identifiées. | Plusieurs précautions identifiées mais peu détaillées. | Au moins 3 précautions concrètes développées (mandat, RUM, préavis, droit de contestation). | –
≈
✓
|
Avantages : paiement immédiat et garanti (la banque du client assure le paiement si la provision est disponible) — pas de risque d'impayé contrairement au chèque. Encaissement généralement sous J+2. Simplicité d'usage pour le client.
Inconvénient : commission interbancaire à la charge du commerçant (entre 0,3 % et 1,5 % du montant encaissé selon le type de carte et le contrat avec la banque). Sur 280 € avec 1 % de commission : 2,80 € de frais. Ces frais s'accumulent sur l'ensemble des encaissements CB annuels — à surveiller dans le calcul de marge.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Avantages et inconvénients de la carte bancaire |
Un seul aspect (avantage ou inconvénient) traité. | Les deux aspects traités mais peu chiffrés. | Avantages et inconvénient (commission chiffrée) clairement développés. | –
≈
✓
|
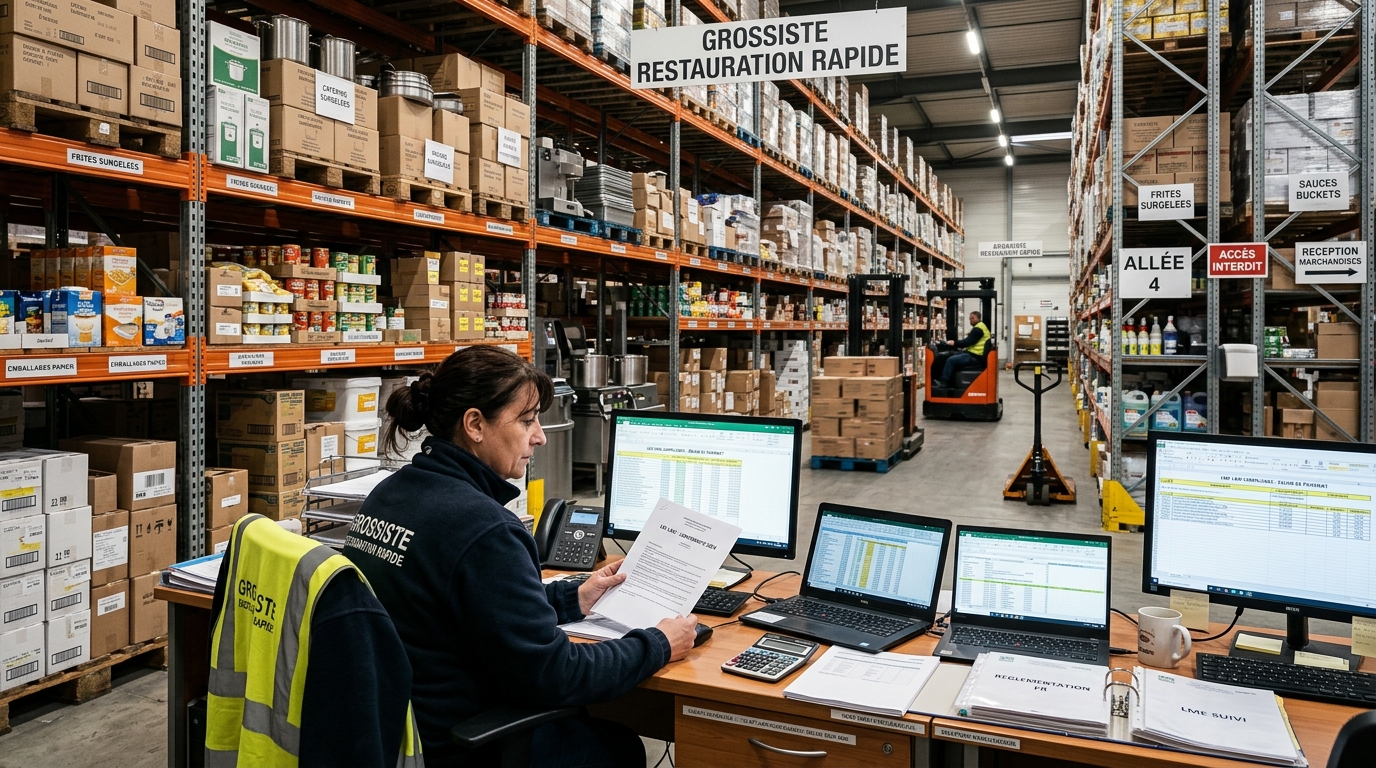
Lettre de change en circulation
- Créance sur le Restaurant LeGrandBistro : 4 800 € à 60 jours (LCR tirée le 15 mars, échéance 15 mai).
- M. Arnaud a besoin de liquidités dès le 20 mars pour régler un fournisseur.
- Sa banque (BNP) propose l'escompte au taux de 4,5 % l'an + commission fixe de 12 €.
- Nombre de jours restants jusqu'à l'échéance au 20 mars : 56 jours.
- LeGrandBistro a accepté la LCR (signature) → sécurisée juridiquement.
📝 Questions de mise en application
La lettre de change (LC) est un effet de commerce par lequel le vendeur (tireur) donne l'ordre à l'acheteur (tiré) de payer une somme déterminée à une date fixée (échéance) à lui-même ou à un tiers bénéficiaire.
- Tireur : GrossisteRestaurationRapide (le vendeur qui émet la LC)
- Tiré : Restaurant LeGrandBistro (l'acheteur-débiteur qui doit payer)
- Acceptation : le tiré signe la LC pour confirmer sa dette et son engagement de payer à l'échéance. L'acceptation renforce la valeur juridique de l'effet — le tiré ne peut plus contester la dette.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Mécanisme de la lettre de change (tireur/tiré/acceptation) |
Mécanisme mal expliqué ou rôles inversés. | Mécanisme correct mais le rôle de l'acceptation peu développé. | Mécanisme clairement expliqué avec identification correcte du tireur, du tiré et du rôle de l'acceptation. | –
≈
✓
|
Intérêts d'escompte = Valeur nominale × Taux × (Jours / 360)
= 4 800 × 4,5 % × (56 / 360) = 4 800 × 0,045 × 0,1556 = 33,60 €
Commission fixe = 12,00 €
Total agios = 45,60 €
Crédit reçu = 4 800 − 45,60 = 4 754,40 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul des agios d'escompte |
Calcul erroné (intérêts ou commission). | Calcul globalement correct mais une étape imprécise. | Intérêts (33,60 €), commission et crédit net (4 754,40 €) correctement calculés. | –
≈
✓
|
| Critère | Lettre de change | Billet à ordre |
|---|---|---|
| Initiateur | Le vendeur (tireur) | L'acheteur (souscripteur) |
| Sens | Ordre de payer adressé à l'acheteur | Promesse de payer faite au vendeur |
| Acceptation | Nécessaire pour sécuriser | Inutile (souscripteur est déjà engagé) |
LC préférée quand le vendeur prend l'initiative et souhaite contrôler l'échéance. Billet à ordre quand l'acheteur propose lui-même la garantie de paiement (marque de bonne foi commerciale).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Lettre de change vs billet à ordre |
Différence non expliquée. | Différence correcte mais critère de choix peu développé. | Différence claire (initiateur, sens, acceptation) avec critère de choix pertinent selon la situation. | –
≈
✓
|
L'endossement consiste à transférer la propriété d'un effet de commerce à un tiers (créancier ou banquier) par simple signature au dos du titre (d'où le nom « endos »).
M. Arnaud pourrait endosser la LC au profit de son fournisseur : au lieu d'encaisser 4 800 € à l'échéance, il transfère la créance directement à son fournisseur comme mode de règlement. Le fournisseur devient alors bénéficiaire de la LC et attend l'échéance (ou l'escompte lui-même). Avantage : pas d'agios bancaires pour M. Arnaud, règlement immédiat de son fournisseur sans décaissement.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Endossement d'un effet de commerce |
Notion non expliquée ou application au cas absente. | Notion correcte mais l'application concrète au cas peu développée. | Notion clairement expliquée avec application concrète et pertinente au cas de M. Arnaud. | –
≈
✓
|
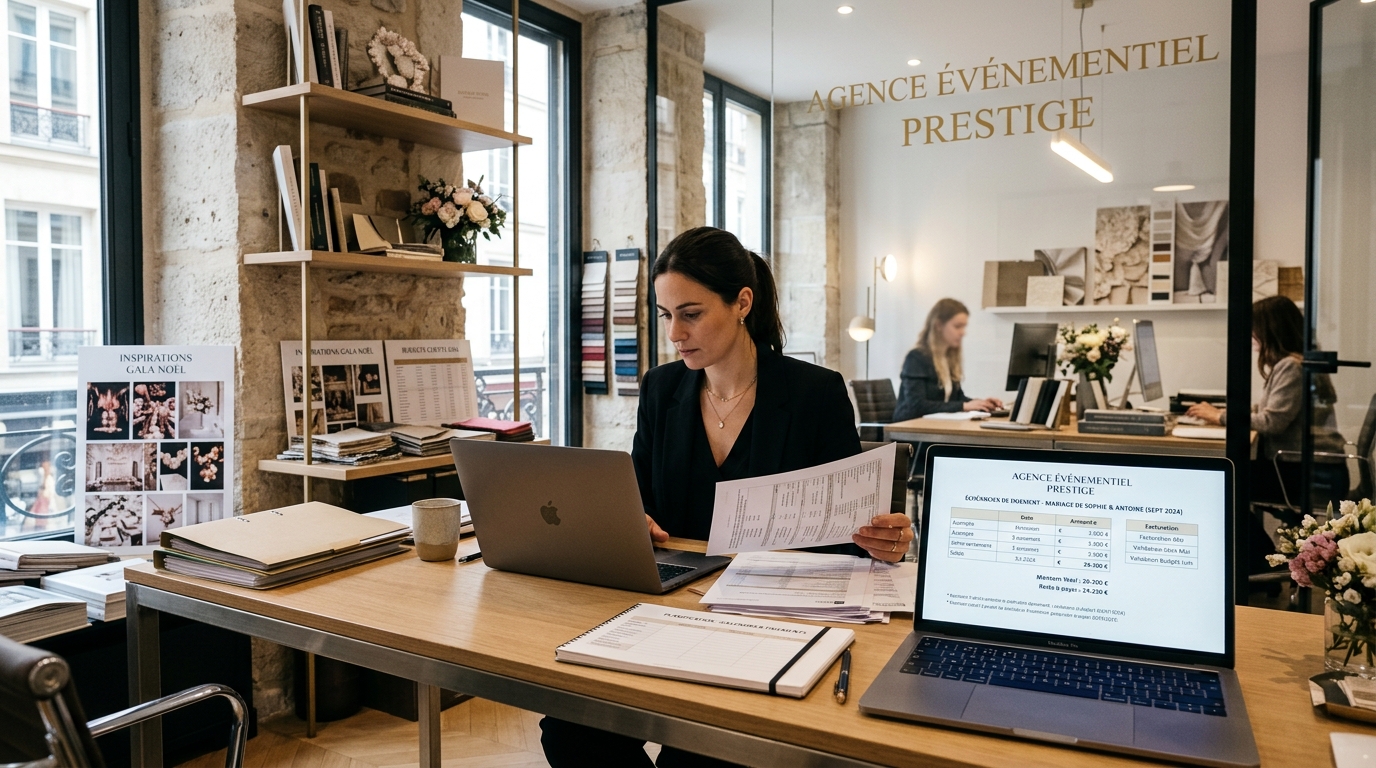
Situation des délais
- CA trimestriel facturé : 180 000 € HT
- Délai moyen de paiement clients constaté : 52 jours
- Un client entreprise (Groupe Nexia) applique un délai de 75 jours dans ses propres CGP.
- Mme Vidal facture ses prestataires avec un délai fournisseur moyen de 38 jours.
- Estimation : réduire le délai clients de 52 à 40 jours dégagerait de la trésorerie. Taux d'intérêt bancaire : 5 %/an.
📝 Questions de mise en application
La Loi LME (2008) fixe les plafonds suivants pour les paiements B2B :
- Délai de droit commun : 30 jours à compter de la date de réception des marchandises ou d'exécution de la prestation
- Délai conventionnel maximum : 60 jours à compter de la date d'émission de la facture
- Alternative : 45 jours fin de mois à compter de la date d'émission
Le délai de 75 jours appliqué par Nexia est illégal — il dépasse le plafond de 60 jours. Mme Vidal peut réclamer des pénalités de retard automatiques et signaler la pratique à la DGCCRF (Direction Générale de la Concurrence, Consommation et Répression des Fraudes).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Plafonds légaux LME et conformité du délai Nexia |
Plafonds erronés ou conformité du délai Nexia mal évaluée. | Plafonds corrects mais conséquences du dépassement peu développées. | Plafonds légaux corrects avec identification claire de l'illégalité du délai Nexia et des recours possibles. | –
≈
✓
|
Gain de jours = 52 − 40 = 12 jours
Créances libérées = CA trimestriel × (Gain jours / 360) × CA journalier
Créances libérées = 180 000 × (12/360) = 6 000 € de trésorerie supplémentaire en permanence
Économie financière (coût du découvert évité) = 6 000 × 5 % × (1/4) = 75 €/trimestre
Sur l'année : 6 000 × 5 % = 300 €/an d'économie sur les frais financiers. À cela s'ajoute la réduction du risque d'impayé, difficile à chiffrer mais réel.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul de l'économie financière liée à la réduction du DSO |
Calcul erroné (créances libérées ou économie financière). | Calcul globalement correct mais une étape imprécise. | Créances libérées (6 000 €) et économie financière (300 €/an) correctement calculées. | –
≈
✓
|
DSO (Days Sales Outstanding = Délai moyen d'encaissement clients) : mesure combien de jours en moyenne s'écoulent entre la facturation et l'encaissement. Actuellement : 52 jours.
DPO (Days Payable Outstanding = Délai moyen de paiement fournisseurs) : mesure combien de jours l'entreprise attend avant de régler ses fournisseurs. Actuellement : 38 jours.
Amélioration trésorerie :
- Réduire le DSO (de 52 à 40 j) → clients payent plus vite → entrées de cash accélérées.
- Augmenter le DPO (de 38 à 45 j max légal) → payer les fournisseurs plus tard → sorties de cash retardées.
L'objectif est que DPO > DSO pour générer un BFR négatif (ressource nette).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 DSO vs DPO et amélioration de la trésorerie |
Distinction absente ou erronée. | Distinction correcte mais le lien avec l'amélioration de trésorerie peu développé. | Distinction claire entre DSO et DPO avec explication précise du levier trésorerie (DPO > DSO). | –
≈
✓
|
- Facturation immédiate : émettre la facture le jour de la prestation (pas de délai interne de facturation).
- Escompte pour paiement rapide : proposer 1-2 % de réduction si le client paie sous 10 jours.
- Acompte à la commande : exiger 30-40 % d'acompte à la signature du contrat (courant en événementiel).
- Relance proactive : rappel automatique à J−5 et J+1 de l'échéance pour les clients habituellement lents.
- Affacturage : céder les créances à un factor qui avance le montant immédiatement (moyennant commission).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Actions de réduction du DSO |
Moins de 2 actions proposées. | Plusieurs actions proposées mais peu détaillées. | Au moins 3 actions concrètes et pertinentes proposées (facturation immédiate, escompte, acompte, relance, affacturage). | –
≈
✓
|
Situation des créances douteuses
- Dossier 1 — Restaurant Chez Marco : Facture n° 456 — 1 240 € TTC — échue depuis 18 jours. Pas de réponse aux deux relances téléphoniques. Pas d'antécédent de retard. Mme Blanc souhaite préserver la relation commerciale.
- Dossier 2 — Cafétéria DuPont : Facture n° 422 — 3 800 € TTC — échue depuis 65 jours. Trois relances sans réponse. Client mauvais payeur connu. La boulangerie a suspendu les livraisons.
📝 Questions de mise en application
Démarche amiable progressive :
- Relance téléphonique : appel bienveillant pour comprendre la situation (problème de trésorerie passager ? Facture non reçue ?) — noter la date et la teneur de l'appel.
- Email de rappel : joindre une copie de la facture (au cas où elle n'ait pas été reçue), rappeler le montant et l'échéance, proposer un contact pour régulariser.
- Si pas de réponse après 5 jours : lettre de relance formelle (sans accusé de réception à ce stade pour préserver la relation) rappelant les pénalités applicables tout en laissant la porte ouverte à un accord de règlement échelonné.
Il est trop tôt pour une mise en demeure sur un retard de 18 jours avec un client sans antécédent — le risque de dégrader la relation est inutile.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Démarche amiable adaptée (Dossier 1, relation à préserver) |
Démarche non progressive ou disproportionnée (ex. mise en demeure immédiate). | Démarche amiable correcte mais peu détaillée dans ses étapes. | Démarche amiable progressive et proportionnée clairement détaillée, adaptée à la préservation de la relation. | –
≈
✓
|
Taux pénalités = 3 × 2,71 % = 8,13 %/an
Pénalités = 3 800 × 8,13 % × (65/365) = 3 800 × 0,0813 × 0,178 = 54,98 €
Indemnité forfaitaire = 40,00 €
Total dû = 3 800 + 54,98 + 40,00 = 3 894,98 €
Procédure :
- Mise en demeure par lettre RAR (point de départ des intérêts judiciaires)
- En l'absence de règlement : requête en injonction de payer déposée au greffe du Tribunal de commerce (créance commerciale) → procédure rapide et peu coûteuse (pas d'avocat obligatoire pour < 10 000 €).
- Le juge peut émettre une ordonnance d'injonction de payer → titre exécutoire pour saisies.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du total dû et procédure judiciaire (Dossier 2) |
Calcul des pénalités erroné ou procédure judiciaire non identifiée. | Calcul correct (3 894,98 €) mais procédure judiciaire peu détaillée. | Total dû correctement calculé avec procédure d'injonction de payer clairement décrite. | –
≈
✓
|
L'affacturage (factoring) est un contrat par lequel l'entreprise cède ses créances clients à un établissement financier spécialisé (le factor), qui avance immédiatement 80-90 % du montant et se charge du recouvrement.
Avantages pour BoulangerieArtisanaleModerne :
- Encaissement garanti : le factor rachète les créances avec ou sans recours — si "sans recours", le risque d'impayé est transféré au factor.
- Trésorerie immédiate : pas d'attente de l'échéance client — liquidités disponibles pour les charges courantes.
- Externalisation du recouvrement : Mme Blanc se concentre sur son métier, le factor gère les relances.
- Sélection des clients : le factor analyse la solvabilité des débiteurs avant d'accepter la cession → outil d'évaluation du risque client.
Inconvénient : coût (commission 0,5-3 % + intérêts sur avance) et impact sur la relation client (le factor peut être perçu comme intrusif).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 L'affacturage et son intérêt préventif |
Notion non expliquée ou avantages absents. | Notion correcte mais moins de 2 avantages développés. | Notion clairement expliquée avec au moins 3 avantages développés et adaptés au cas de la boulangerie. | –
≈
✓
|
- Évaluation préalable des clients : vérifier la solvabilité des nouveaux clients (Kbis, bilan, Société.com, assurance-crédit) avant d'ouvrir un compte client.
- Conditions de paiement dans les CGV : formaliser les délais, les pénalités et la clause de réserve de propriété dans les CGV signées dès la première commande.
- Acomptes : exiger un acompte pour les nouvelles relations ou les commandes importantes.
- Assurance-crédit : souscrire une assurance contre le risque d'impayés (Euler Hermes, Coface) — indemnisation en cas de défaillance du client.
- Limite de crédit par client : définir un encours maximum au-delà duquel les livraisons sont bloquées jusqu'à paiement.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Mesures préventives du risque d'impayés |
Moins de 2 mesures proposées. | Plusieurs mesures proposées mais peu détaillées. | Au moins 3 mesures préventives concrètes développées (évaluation client, CGV, acompte, assurance-crédit, encours). | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 5
Ce que je dois travailler en priorité :