Chapitre 09 - Le choix d'une structure juridique pour l'entreprise
Analyser les critères patrimoniaux, fiscaux et sociaux pour déterminer la forme juridique adaptée au projet entrepreneurial : protection du patrimoine, fiscalité et financement, comparatif des structures et économie sociale et solidaire.
Le choix d'une structure juridique : une décision stratégique majeure
Analyser les critères patrimoniaux, fiscaux et sociaux pour déterminer la forme juridique adaptée au projet entrepreneurial.
Vidéo d'accroche
Pourquoi ce choix est-il déterminant ?
Objectifs du cours
Détermine l'étendue des risques financiers personnels en cas de difficultés.
Imposition des bénéfices à l'Impôt sur le Revenu (IR) ou à l'Impôt sur les Sociétés (IS).
Affiliation au régime général (assimilé salarié) ou aux indépendants (TNS).
Règles de prise de décision, seul ou à plusieurs, et répartition des pouvoirs.
Les grandes formes juridiques à connaître
Entreprise individuelle - un seul entrepreneur, gestion simple.
SARL à associé unique - société unipersonnelle avec responsabilité limitée.
2 à 100 associés - forme la plus répandue des PME.
Grande flexibilité statutaire - choix privilégié des start-ups.
Grands projets - capital minimum 37 000 €.
Économie Sociale et Solidaire - gouvernance démocratique.
Partie 1 - Critères Patrimoniaux & Critères Humains
Protéger ses biens et choisir de s'associer ou d'entreprendre seul : deux décisions fondamentales.
Critères Patrimoniaux : Protéger ses Biens
Séparation automatique des patrimoines professionnel et personnel sans formalité.
Seuls les biens utiles à l'activité peuvent être saisis par les créanciers professionnels.
⚠️ Résidence principale insaisissable de droit.
Création d'une personne morale distincte. La responsabilité des associés est limitée au montant de leurs apports au capital social.
Le patrimoine personnel est théoriquement protégé (EURL & SASU incluses).
Cautions personnelles : fréquemment exigées par les banques.
Faute de gestion : peut engager la responsabilité du dirigeant sur ses biens propres.
Le choix du régime matrimonial influence le risque pour le conjoint.
Séparation de biens souvent conseillée pour éviter que les créanciers ne saisissent les biens communs.
PACS : effets similaires à la séparation.
Critères Humains & Organisationnels : Seul ou à Plusieurs ?
EI / Micro-entreprise
EURL (SARL unipersonnelle)
SASU (SAS unipersonnelle)
→ Pouvoir sans partage, gestion souple et rapide.
SARL (2 à 100 associés)
SAS (nombre illimité)
SA (grands projets)
→ Complémentarité et partage du risque.
Les droits de vote sont proportionnels aux apports.
Exemple : un associé apportant 6 000 € sur 10 000 € détient 60% des droits de vote.
Les statuts organisent librement le pouvoir.
On peut dissocier capital et droit de vote. Un associé minoritaire peut avoir un droit de veto.
Quiz 1 - Critères Patrimoniaux & Humains
Vérifiez vos connaissances sur la protection du patrimoine et l'organisation du pouvoir.
Partie 2 - Critères Fiscaux, Statut Social & Financement
IR ou IS ? TNS ou assimilé salarié ? Capital et potentiel de croissance.
Régime Fiscal : IR vs IS
Les bénéfices s'ajoutent aux revenus du foyer fiscal.
Barème progressif : 0% à 45%.
Structures concernées : EI, EURL, SARL de famille.
PME < 42 500 € de bénéfice : taux réduit à 15%.
Au-delà : taux normal à 25%.
Structures concernées : SAS, SA, SARL (option IR 5 ans possible).
Statut Social du Dirigeant
Cotisations sociales : ~45% (protection un peu moins étendue).
Concernés : Entrepreneur Individuel · Gérant majoritaire SARL · Gérant EURL
Régime général de la Sécurité Sociale (sauf chômage).
Cotisations : ~65% (protection plus étendue).
Concernés : Président SAS / SASU · Gérant minoritaire SARL · Dirigeant SA
Financement & Développement
Numéraire → Argent
Nature → Biens matériels (machine, véhicule…)
Industrie → Savoir-faire, compétences
SAS et SA facilitent l'entrée d'investisseurs.
EI souvent limitée aux prêts bancaires avec caution personnelle.
Passer de l'EI à une société permet de s'associer, d'augmenter le capital et de préparer la transmission.
EI / Micro : coûts faibles, formalités simples.
Sociétés : rédaction de statuts, dépôt de capital, frais de greffe.
Quiz 2 - Fiscalité, Statut Social & Financement
Vérifiez vos connaissances sur l'IR, l'IS, les statuts TNS et assimilé salarié.
Partie 3 - Comparatif des Structures & Économie Sociale et Solidaire
Tableau de synthèse des formes juridiques et une troisième voie : l'ESS.
Tableau Comparatif des Structures Juridiques
| Critère | EI / Micro | EURL | SASU | SARL | SAS | SA |
|---|---|---|---|---|---|---|
| Associés | 1 | 1 | 1 | 2 à 100 | Illimité | Min 2 (7 si cotée) |
| Patrimoine | Séparation auto | Limité apports | Limité apports | Limité apports | Limité apports | Limité apports |
| Capital min. | - | 1 € | 1 € | 1 € | 1 € | 37 000 € |
| Statut social | TNS | TNS | Ass. Salarié | TNS (maj.) / Ass. Sal. (min.) | Ass. Salarié | Ass. Salarié |
| Fiscalité | IR (option IS) | IR (option IS) | IS (option IR 5 ans) | IS (option IR famille) | IS (option IR 5 ans) | IS |
| Complexité | ⭐ Très faible | ⭐⭐ Faible | ⭐⭐⭐ Moyenne | ⭐⭐⭐ Moyenne | ⭐⭐⭐⭐ Élevée | ⭐⭐⭐⭐⭐ Très élevée |
L'Économie Sociale et Solidaire (ESS) : Entreprendre Autrement
Solidarité, écologie, service à la personne, ancrage territorial.
1 homme = 1 voix, quel que soit le capital apporté. Décisions collectives.
Les bénéfices sont majoritairement versés en réserves impartageables et réinvestis dans le projet.
Les salariés sont associés majoritaires (min. 51% du capital) et participent aux décisions.
Personnes morales à but non lucratif - prévoyance et santé, financées par les cotisations.
Pour aligner le statut juridique avec des valeurs fortes : solidarité, partage de la valeur, gouvernance participative.
Méthodologie : Justifier un Choix de Structure à l'Examen
Entreprendre seul ou à plusieurs ? Situation familiale ? Niveau de risque patrimonial accepté ?
Taille de l'activité, besoins de financement, perspectives de croissance.
Niveau de bénéfices attendu (IR vs IS), protection sociale souhaitée (TNS vs assimilé salarié).
Comparer au moins 2 formes, citer les critères du contexte, justifier clairement le choix retenu.
Quiz 3 - Comparatif des Structures & ESS
Vérifiez vos connaissances sur le tableau comparatif, l'ESS et la méthodologie d'examen.
Médiathèque
Diaporama et ressources du chapitre 09.
Flash - La structure juridique en 2 min
Résumé express du chapitre en 2 minutes
Approfondi - Structures juridiques, fiscalité et ESS
Cours complet et approfondi - toutes les parties
Diaporama - Le choix d'une structure juridique
Présentation PowerPoint complète du chapitre.
Synthèse
Carte mentale, infographie et concepts clés du chapitre 09.
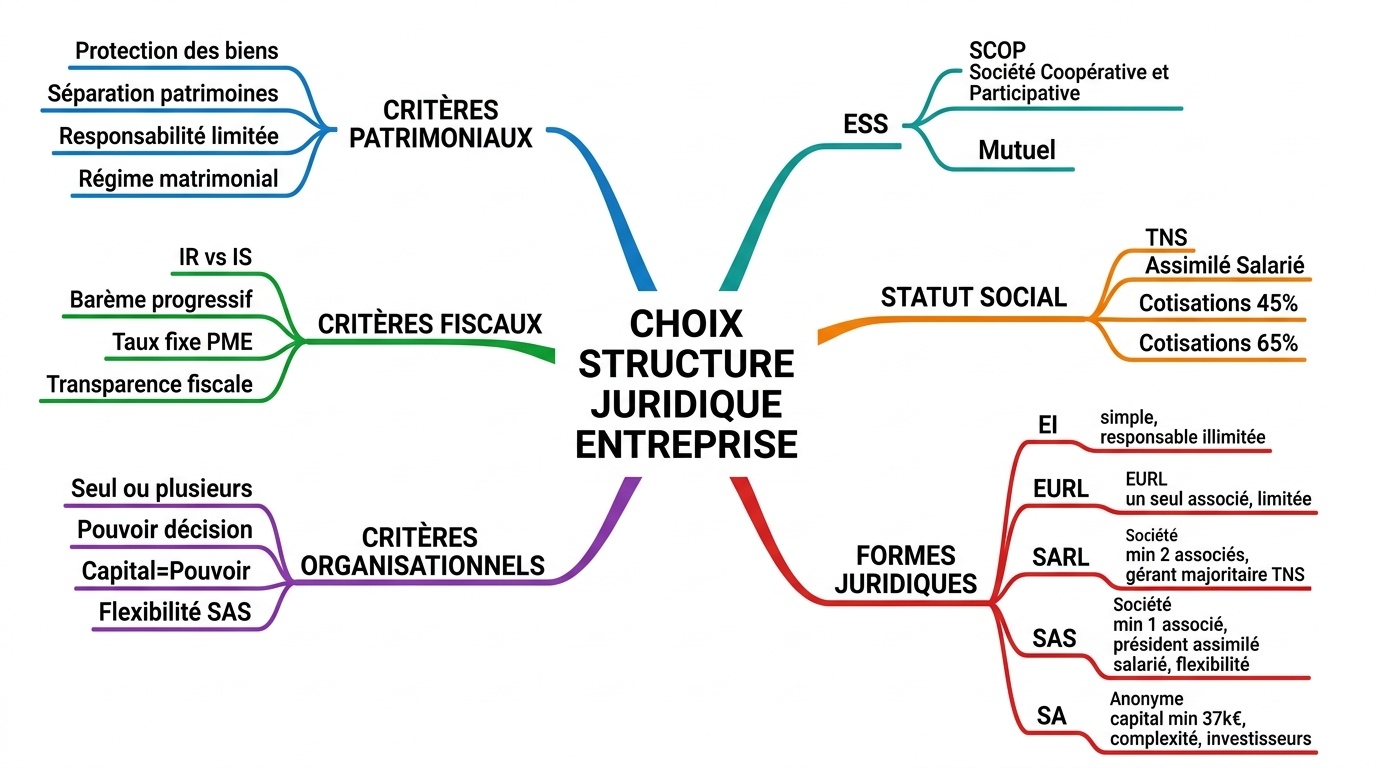
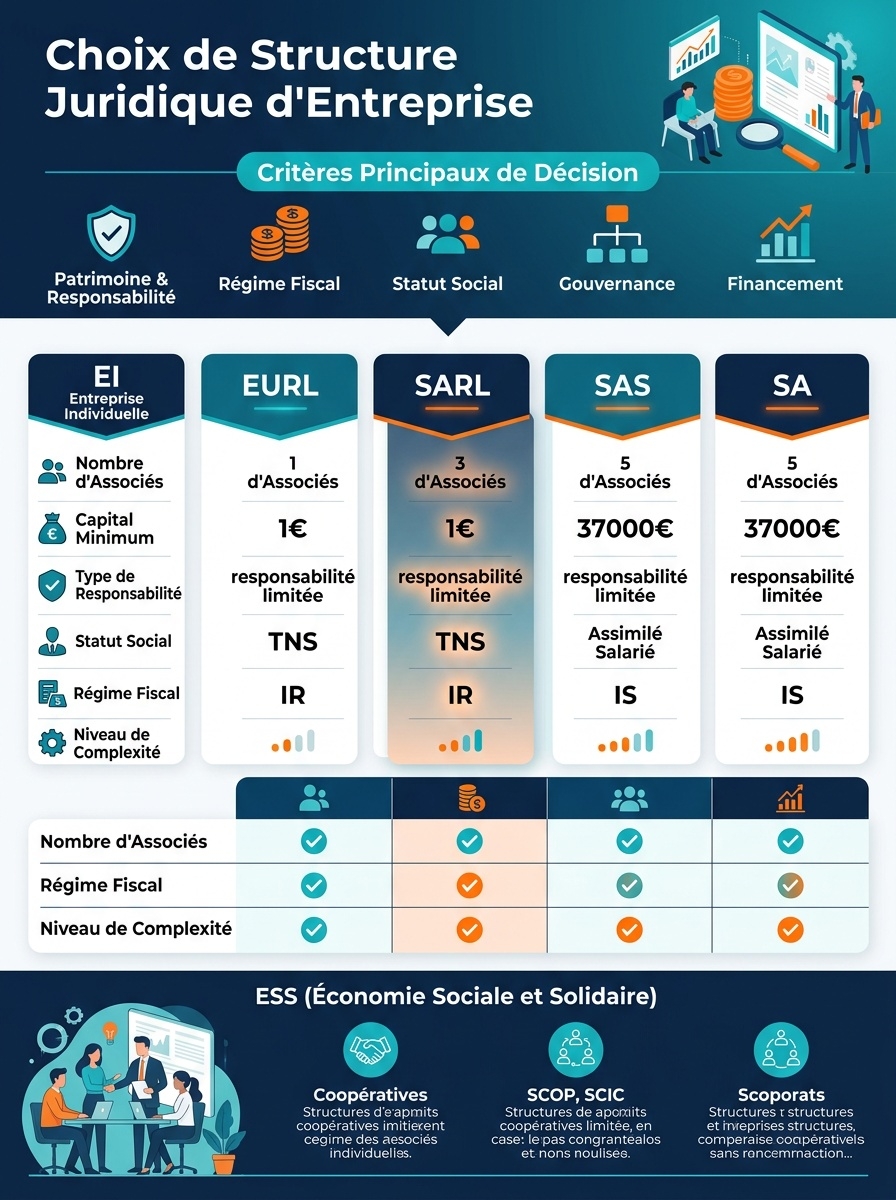
Concepts clés du chapitre
En société, les associés ne risquent que leurs apports. Le patrimoine personnel est protégé.
Deux régimes sociaux aux cotisations (~45% / ~65%) et protections différentes.
L'IR impose les bénéfices au niveau du foyer fiscal ; l'IS impose la société à 15% ou 25%.
Gage des créanciers et déterminant de la répartition des pouvoirs en SARL et SA.
Liberté d'organiser le pouvoir indépendamment du capital ; nombre illimité d'associés.
Utilité sociale · Gouvernance démocratique · Lucrativité limitée.
Profil → Projet → Fiscalité / Social → Comparer → Conclure.
Test Final
Évaluation complète du chapitre 09 - 15 questions sur les 3 parties.
Conclusion
Bilan du chapitre 09 et navigation vers la suite.
Points clés à retenir
Méthode pour l'examen