Question 1 - Enjeux du choix juridique
Le choix de structure juridique conditionne l'avenir de DigitalCraft sur tous les aspects essentiels : protection des biens personnels, organisation du pouvoir entre associés, niveau d'imposition des bénéfices et protection sociale des dirigeants. Une mauvaise décision est coûteuse et complexe à corriger une fois l'entreprise lancée.
- Priorité 1 - Responsabilité et patrimoine : protéger l'appartement d'Amélie et les biens de Thomas.
- Priorité 2 - Gouvernance : organiser le pouvoir à deux et préparer l'entrée d'investisseurs.
- Priorité 3 - Régime fiscal : optimiser la charge sur les 80 000€ de bénéfices prévisionnels.
- Priorité 4 - Statut social : protection sociale des deux dirigeants.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Décision stratégique majeure | Le caractère stratégique du choix juridique n'est pas expliqué. | Le caractère stratégique est cité sans expliciter les aspects concernés. | Le caractère stratégique est expliqué avec les aspects concernés (patrimoine, pouvoir, fiscalité, statut social). | -
≈
✓
|
| Quatre critères hiérarchisés | Aucun critère de choix n'est identifié. | Des critères sont cités sans hiérarchisation. | Les quatre critères sont identifiés et hiérarchisés pour la situation de DigitalCraft. | -
≈
✓
|
Question 2 - Protection du patrimoine
Depuis février 2022, l'Entreprise Individuelle bénéficie automatiquement d'une séparation des patrimoines : le patrimoine professionnel (actifs utilisés pour l'activité) est désormais distinct du patrimoine personnel. Les créanciers professionnels ne peuvent plus saisir les biens personnels (hors fraude). C'est une protection significative mais elle ne couvre pas le risque matrimonial.
Sous le régime de la communauté réduite aux acquêts, tous les biens acquis pendant le mariage deviennent communs. Si Amélie exerce en EI et accumule des dettes professionnelles, son époux pourrait voir ses biens communs engagés. En société (SARL/SAS), la responsabilité est limitée aux seuls apports, isolant le patrimoine familial des risques de DigitalCraft.
Avantage société : la personnalité morale distincte limite la responsabilité aux apports (25 000€), protégeant théoriquement l'appartement. Limite : les banques exigent souvent des cautions personnelles des dirigeants, réintroduisant partiellement le risque patrimonial. En pratique, la société offre une meilleure protection que l'EI même réformée.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Réforme de l'EI 2022 | La réforme de l'EI n'est pas expliquée. | La réforme est citée sans expliquer la séparation des patrimoines. | La réforme de 2022 est expliquée avec la séparation automatique des patrimoines professionnel/personnel. | -
≈
✓
|
| Risque matrimonial d'Amélie | Le régime matrimonial n'est pas relié au risque patrimonial. | Le régime est cité sans expliquer le risque sur les biens communs. | Le risque lié à la communauté réduite aux acquêts est expliqué et relié à la situation d'Amélie. | -
≈
✓
|
| Comparaison société / EI | Aucune comparaison n'est faite entre société et EI. | Un avantage de la société est cité sans nuance. | L'avantage de la société est expliqué avec sa limite (cautions personnelles). | -
≈
✓
|
Question 3 - Entreprendre à plusieurs
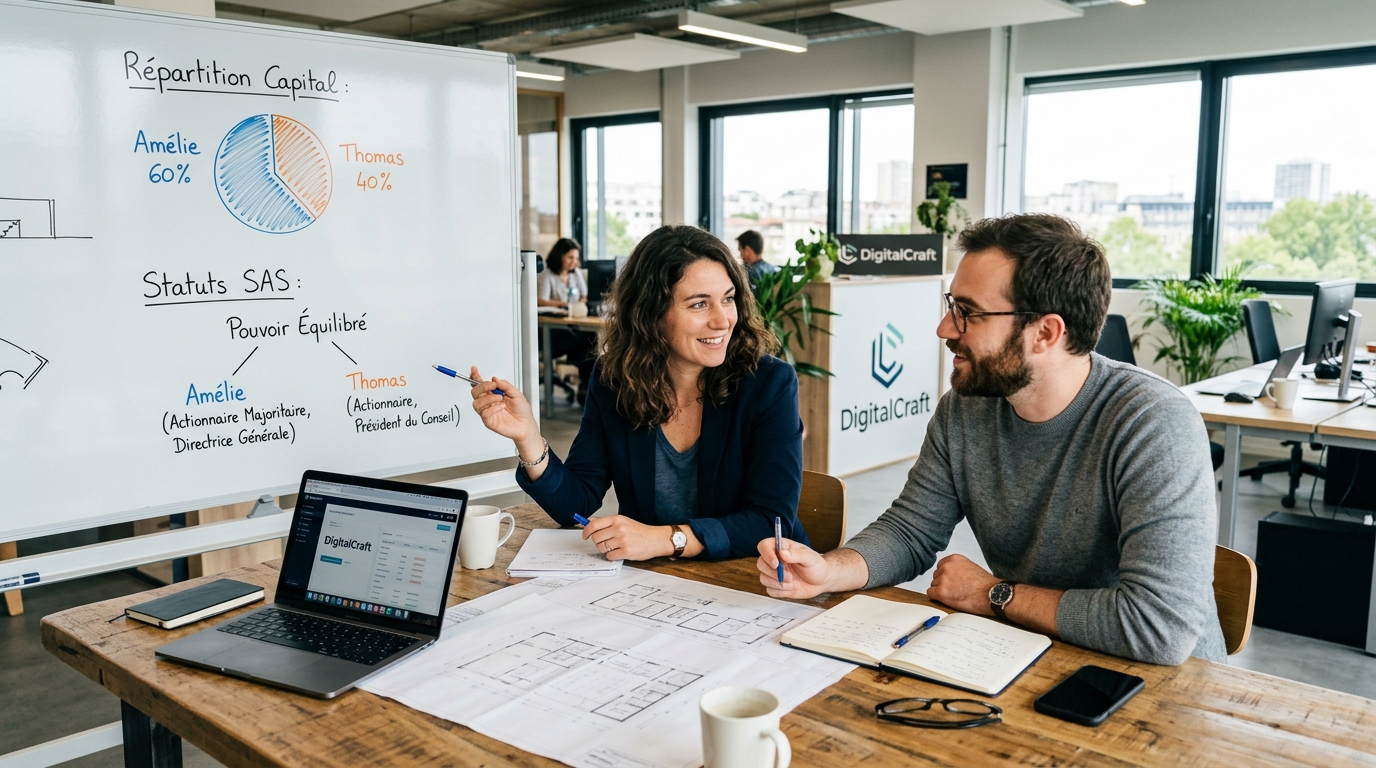
Part d'Amélie = 15 000 / 25 000 = 60%
Part de Thomas = 10 000 / 25 000 = 40%
Amélie détiendrait la majorité absolue et contrôlerait toutes les décisions ordinaires, plaçant Thomas en position minoritaire - situation peu propice à une association équilibrée.
Contrairement à la SARL, la SAS offre une totale liberté statutaire permettant de dissocier capital et pouvoir : les associés peuvent prévoir des droits de vote différents de la participation au capital, créer des catégories d'actions, instaurer des décisions à l'unanimité ou prévoir des comités de direction.
Prévoir dans les statuts de la SAS un co-présidium (deux co-présidents) avec un droit de veto croisé sur les décisions stratégiques. Malgré 60/40 en capital, les décisions importantes (investissements >10 000€, recrutement, nouveau client) nécessitent l'accord des deux associés.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Calcul de la répartition en SARL | Le calcul des droits de vote n'est pas effectué. | Le calcul est effectué mais son implication n'est pas commentée. | Le calcul (60 %/40 %) est exact et son implication sur l'équilibre entre associés est commentée. | -
≈
✓
|
| Flexibilité statutaire de la SAS | La flexibilité de la SAS n'est pas expliquée. | La flexibilité est citée sans exemple concret. | La flexibilité statutaire de la SAS est expliquée avec des exemples concrets. | -
≈
✓
|
| Solution statutaire équilibrée | Aucune solution n'est proposée. | Une solution est proposée sans être adaptée à la situation 60/40. | Une solution statutaire équilibrée (co-présidium, droit de veto) est proposée et adaptée. | -
≈
✓
|
Question 4 - Fiscalité et protection sociale
IR (Impôt sur le Revenu) : les bénéfices s'ajoutent aux revenus du foyer fiscal et sont imposés selon un barème progressif (0% à 45%). Structures concernées : EI, EURL, SARL de famille.
IS (Impôt sur les Sociétés) : imposition directe de la société. Taux PME : 15% jusqu'à 42 500€, puis 25%. Structures : SAS, SA, SARL par défaut.
IS = 80 000 × 15% = 12 000€
IR = 80 000 × 30% = 24 000€
L'IS est plus avantageux avec une économie de 12 000€ la première année. Le taux PME de 15% est particulièrement favorable pour les bénéfices inférieurs à 42 500€.
- TNS (gérant majoritaire SARL) : cotisations ~45%, protection moindre (pas d'assurance chômage, retraite réduite). Coût moins élevé mais couverture limitée.
- Assimilé salarié (président SAS) : cotisations ~65%, protection complète du régime général (chômage, retraite, maladie). Pour Amélie et Thomas souhaitant une bonne protection sociale, le statut assimilé salarié est préférable malgré des cotisations plus élevées.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Distinction IR / IS | IR et IS ne sont pas distingués. | La distinction est faite sans préciser les structures concernées. | IR et IS sont distingués avec les structures concernées et les taux applicables. | -
≈
✓
|
| Calculs comparatifs d'imposition | Aucun calcul n'est effectué. | Un seul régime est calculé. | Les deux calculs (IS et IR) sont effectués correctement et comparés (économie de 12 000 €). | -
≈
✓
|
| TNS vs assimilé salarié | Les deux statuts sociaux ne sont pas comparés. | Un statut est présenté sans comparaison de la protection sociale. | Les deux statuts sont comparés (cotisations, protection) et une préférence est justifiée. | -
≈
✓
|
Question 5 - Capital social et types d'apports
Ensemble des apports réalisés par les associés lors de la création. Il constitue le gage des créanciers, détermine les droits de vote en SARL et renvoie un signal de crédibilité aux partenaires (banques, clients, fournisseurs). Plus le capital est élevé, plus l'entreprise inspire confiance.
- Numéraire : 25 000€ d'argent apportés par Amélie (15k) et Thomas (10k). Comptabilisés dans le capital social.
- Nature : matériel informatique, logiciels, mobilier de bureau déjà possédés par les fondateurs. Comptabilisés dans le capital après évaluation.
- Industrie : savoir-faire technique, carnet d'adresses clients. Non comptabilisé dans le capital mais reconnu statutairement en SAS.
La SAS facilite l'entrée d'investisseurs grâce à sa flexibilité statutaire : possibilité de créer des actions de préférence (droits économiques sans droit de vote), d'établir des clauses d'agrément assouplies, d'instaurer des pactes d'actionnaires. En SARL, toute entrée d'associé requiert l'agrément de tous les associés selon une procédure plus contraignante.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Définition du capital social | Le capital social n'est pas défini. | Le capital social est défini sans en expliquer les fonctions. | Le capital social est défini avec ses fonctions (gage des créanciers, pouvoir, crédibilité). | -
≈
✓
|
| Trois types d'apports | Aucun type d'apport n'est identifié. | Un ou deux types sont identifiés. | Les trois types d'apports (numéraire, nature, industrie) sont identifiés et illustrés. | -
≈
✓
|
| SAS vs SARL pour les investisseurs | Aucune comparaison n'est faite pour l'accueil d'investisseurs. | Un avantage de la SAS est cité sans comparaison avec la SARL. | La flexibilité de la SAS est comparée à la rigidité de la SARL pour l'accueil d'un investisseur. | -
≈
✓
|
Question 6 - Recommandation argumentée
- Profil entrepreneurs : deux associés expérimentés, risque patrimonial pour Amélie (mariée, appartement), souhaitent protection et ambition de croissance.
- Caractéristiques du projet : activité de services numérique, besoins de financement modérés au départ, forte ambition de développement et levée de fonds à 2 ans.
- Fiscalité/statut : bénéfices significatifs → IS avantageux (12 000€ vs 24 000€) ; protection sociale souhaitée → assimilé salarié.
- Valeurs : projet commercial standard, pas d'orientation ESS.
| Critère | EI | SARL | SAS |
|---|---|---|---|
| Responsabilité | Limitée (réforme 2022) | Limitée aux apports | Limitée aux apports |
| Nombre d'associés | 1 | 2 à 100 | 2 minimum |
| Gouvernance | Dirigeant seul | Gérant majoritaire | Libre statutairement |
| Fiscalité | IR (par défaut) | IS (option IR possible) | IS (option IR possible) |
| Statut social | TNS | TNS (gérant maj.) | Assimilé salarié |
| Accueil investisseurs | Difficile | Possible mais rigide | ✅ Très flexible |
La SAS est la structure optimale pour DigitalCraft. Elle offre : (1) une responsabilité limitée aux apports protégeant le patrimoine d'Amélie, (2) une gouvernance entièrement paramétrable dissociant capital et pouvoir, (3) un IS à 15% économisant 12 000€ par rapport à l'IR, (4) un statut d'assimilé salarié avec protection complète, et (5) une flexibilité maximale pour accueillir un investisseur dans 2 ans. La SARL présente des rigidités incompatibles avec les ambitions de développement du projet.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Méthodologie en 4 étapes | La méthodologie n'est pas appliquée. | La méthodologie est appliquée partiellement (étapes manquantes). | Les quatre étapes de la méthodologie sont appliquées à la situation de DigitalCraft. | -
≈
✓
|
| Tableau comparatif des structures | Aucun tableau comparatif n'est construit. | Le tableau est incomplet sur plusieurs critères. | Le tableau comparatif EI/SARL/SAS est complet et exact sur tous les critères. | -
≈
✓
|
| Recommandation finale argumentée | Aucune recommandation finale n'est formulée. | Une structure est recommandée sans justification complète. | La SAS est recommandée avec une justification complète mobilisant tous les critères analysés. | -
≈
✓
|
📈 Mon profil de compétences - Chapitre 09
✏️ Ce que je dois travailler en priorité :