- Indicateur unique suivi chaque mois : le chiffre d'affaires par concession.
- Aucune mesure de la fidélité, de la satisfaction ou de la valeur potentielle des clients.
Rust, Zeithaml & Lemon (2000) définissent le capital client comme la somme des valeurs actualisées de tous les clients actuels et potentiels de l'entreprise : un actif immatériel au même titre que la marque ou les brevets, mais qui reste absent des bilans comptables classiques.
Pour AutoLib, cela signifie que la valeur réelle du réseau ne se limite pas au CA du mois : elle inclut la probabilité de rachat futur, la fidélité à l'enseigne, et le potentiel de recommandation de chaque client, qui ne se lisent pas dans un chiffre d'affaires instantané.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Définition du capital client |
Définition de Rust, Zeithaml & Lemon absente ou incorrecte, sans lien avec AutoLib. | Définition correcte mais lien avec AutoLib peu développé. | Définition précise, correctement reliée à l'intérêt pour un réseau comme AutoLib. | –
≈
✓
|
1. Taux de rachat (proportion de clients revenant acheter leur véhicule suivant chez la même enseigne).
2. CLV moyenne par client (valeur vie intégrant achat de véhicule, entretien, accessoires).
3. Taux de recommandation / NPS mesurant la probabilité qu'un client recommande la concession à son entourage.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 3 indicateurs de suivi du capital client |
Moins de 2 indicateurs proposés, ou indicateurs non adaptés au secteur automobile. | 3 indicateurs proposés mais certains restent génériques. | 3 indicateurs pertinents et bien adaptés à un réseau de concessions automobiles. | –
≈
✓
|
Le chiffre d'affaires mensuel est un indicateur de court terme, sensible aux variations saisonnières et aux promotions ponctuelles, qui ne renseigne pas sur la solidité de la relation client. Piloter par le capital client permet d'anticiper les revenus futurs, d'identifier les concessions qui fidélisent réellement (au-delà d'un simple pic de vente), et d'orienter les investissements marketing vers les leviers qui construisent une valeur durable plutôt qu'un résultat immédiat.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Argumentaire pilotage par le capital client |
Argumentaire ne comparant pas court terme (CA) et long terme (capital client). | Argumentaire correct mais comparaison court terme/long terme peu développée. | Argumentaire clair opposant les limites du CA instantané à l'intérêt du pilotage par le capital client. | –
≈
✓
|
Le capital client (Rust, Zeithaml & Lemon, 2000) est la somme des valeurs actualisées de la clientèle actuelle et potentielle. Un pilotage limité au chiffre d'affaires instantané masque cette valeur durable et peut conduire à des décisions de court terme préjudiciables à long terme.
| Client | Marge/visite | Fréquence/an | Durée |
|---|---|---|---|
| Client A (le plus fidèle) | 42 € | 8 | 6 ans |
| Client B | 28 € | 4 | 3 ans |
CLV simple = Marge × Fréquence × Durée
CLV actualisée = (m × r) / (1 + d − r), avec m = marge annuelle, r = taux de rétention, d = taux d'actualisation
Client A : CLV simple = 42 × 8 × 6 = 2 016 €.
Client B : CLV simple = 28 × 4 × 3 = 336 €.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 CLV simple (calcul) |
Un des deux calculs erroné (attendus 2 016 € et 336 €). | Les 2 calculs corrects mais formule non explicitée. | Les 2 CLV simples correctement calculées (2 016 € et 336 €). | –
≈
✓
|
Marge annuelle du client A = 42 € × 8 visites = 336 €.
CLV actualisée = (336 × 0,80) / (1 + 0,10 − 0,80) = 268,8 / 0,30 = 896 €.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 CLV actualisée (Gupta & Lehmann) |
Calcul erroné (attendu 896 €) ou formule mal appliquée. | Formule correctement posée mais erreur de calcul dans le résultat final. | CLV actualisée correctement calculée (896 €) selon le modèle de Gupta & Lehmann. | –
≈
✓
|
La CLV simple (2 016 €) suppose que le client reste exactement 6 ans avec une marge et une fréquence constantes, sans tenir compte du risque de perte du client ni de la valeur temps de l'argent. La CLV actualisée (896 €) intègre le taux de rétention (probabilité que le client reste année après année) et un taux d'actualisation qui réduit la valeur des flux futurs : elle donne une estimation plus prudente et réaliste, structurellement inférieure à la simple multiplication directe.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Comparaison des deux méthodes |
Comparaison sans explication de l'écart entre les deux résultats. | Comparaison correcte mais explication de l'écart partielle. | Comparaison claire expliquant l'écart par le risque d'attrition et l'actualisation des flux. | –
≈
✓
|
La CLV simple (Marge × Fréquence × Durée) surestime souvent la valeur réelle d'un client car elle ignore le risque d'attrition et l'actualisation des flux futurs. Le modèle de Gupta & Lehmann, en intégrant le taux de rétention et le taux d'actualisation, offre une estimation plus rigoureuse pour les décisions d'investissement client.
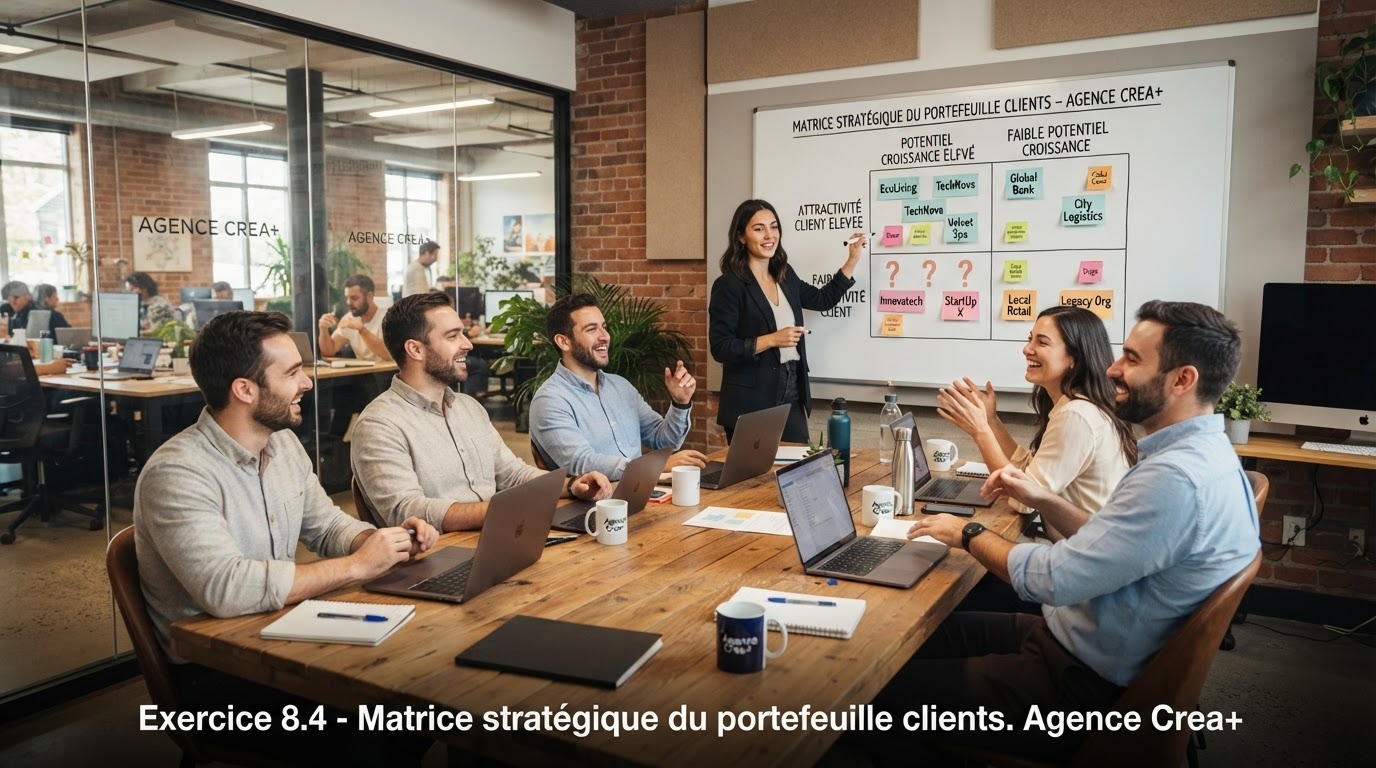
- Groupe 1 : valeur actuelle élevée, potentiel de développement élevé.
- Groupe 2 : valeur actuelle élevée, potentiel de développement faible.
- Groupe 3 : valeur actuelle faible, potentiel de développement élevé.
- Groupe 4 : valeur actuelle faible, potentiel de développement faible.
Groupe 1 (valeur élevée, potentiel élevé) → Champions stratégiques.
Groupe 2 (valeur élevée, potentiel faible) → Rentables à court terme.
Groupe 3 (valeur faible, potentiel élevé) → Diamants bruts.
Groupe 4 (valeur faible, potentiel faible) → Transactionnels.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Positionnement des 4 groupes |
Moins de 3 des 4 groupes correctement positionnés dans la matrice. | Les 4 groupes positionnés mais avec une ou deux erreurs de dénomination. | Les 4 groupes correctement positionnés (Champions, Rentables, Diamants bruts, Transactionnels). | –
≈
✓
|
Champions stratégiques : investir en priorité, offrir un traitement premium et un suivi personnalisé pour sécuriser la relation.
Rentables à court terme : maintenir le niveau de service actuel sans surinvestir, car le potentiel de croissance est limité.
Diamants bruts : investir sélectivement pour développer le potentiel identifié (montée en gamme, cross-selling).
Transactionnels : limiter les coûts de gestion, automatiser la relation, sans investissement dédié significatif.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Stratégies par groupe |
Moins de 3 des 4 stratégies proposées ou stratégies non différenciées. | Les 4 stratégies proposées mais certaines restent peu différenciées. | Les 4 stratégies clairement différenciées et adaptées à chaque profil. | –
≈
✓
|
Les deux critères sont la valeur actuelle du client (ce qu'il rapporte déjà) et son potentiel de développement (ce qu'il pourrait rapporter demain). Croiser ces deux dimensions évite de sur-investir sur des clients déjà rentables mais sans avenir, et permet d'identifier les clients à fort potentiel sous-exploité qui justifient un effort commercial ciblé.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Les 2 critères de segmentation |
Les 2 critères non identifiés ou pertinence non expliquée. | Les 2 critères identifiés mais pertinence pour l'arbitrage peu développée. | Les 2 critères (valeur actuelle, potentiel) identifiés avec une pertinence bien argumentée pour l'arbitrage. | –
≈
✓
|
Croiser la valeur actuelle et le potentiel de développement permet de répartir les 120 clients d'Agence Créa+ en quatre profils stratégiques distincts, chacun appelant une allocation de ressources différenciée plutôt qu'un traitement uniforme.
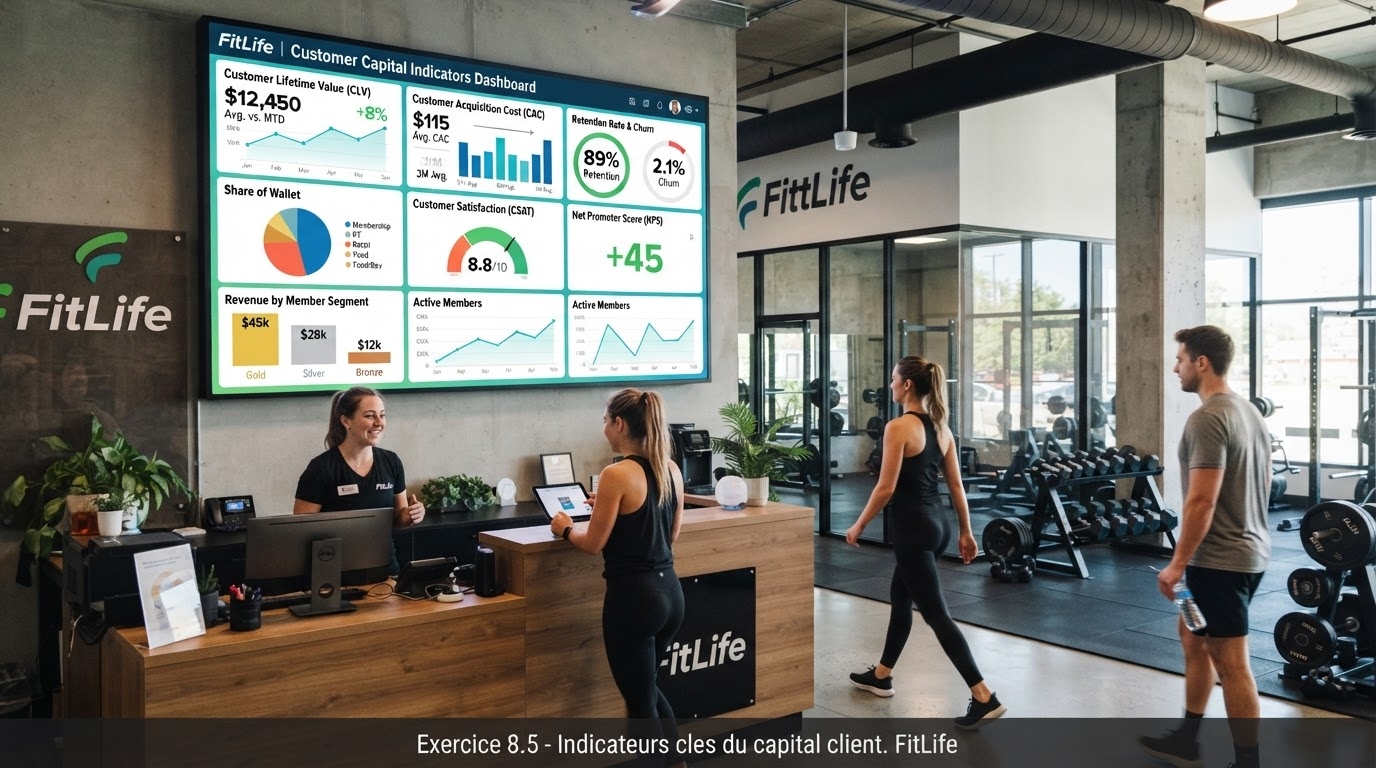
- CLV moyenne : 840 €.
- CAC (coût d'acquisition client) : 210 €.
- Achats catégorie (fitness/bien-être) par client et par an : 1 200 €, dont 480 € réalisés chez FitLife.
- Nouveaux clients issus du parrainage : 48 sur 320 nouveaux clients totaux.
Ratio CLV/CAC = CLV / CAC · Share of Wallet = Achats chez l'enseigne / Achats catégorie × 100 · Taux de parrainage = Clients parrainés / Nouveaux clients × 100
Ratio CLV/CAC = 840 / 210 = 4.
Share of Wallet = 480 / 1 200 × 100 = 40 %.
Taux de parrainage = 48 / 320 × 100 = 15 %.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul des 3 ratios |
Plusieurs ratios mal calculés (attendus 4 ; 40 % ; 15 %). | Les 3 ratios calculés mais une erreur de calcul. | Les 3 ratios correctement calculés (CLV/CAC = 4 ; Share of Wallet = 40 % ; parrainage = 15 %). | –
≈
✓
|
Un ratio CLV/CAC de 4 est sain (au-dessus du seuil de référence de 3) : chaque euro investi en acquisition rapporte environ 4 € de valeur client sur la durée de la relation.
Un Share of Wallet de 40 % signifie que FitLife ne capte que 40 % des dépenses de ses clients dans la catégorie fitness/bien-être : une marge de progression importante existe face à la concurrence.
Un taux de parrainage de 15 % montre qu'une part significative de la croissance provient déjà de la recommandation, signe d'une bonne satisfaction client.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Interprétation des 3 indicateurs |
Moins de 2 des 3 indicateurs interprétés avec un repère de référence. | Les 3 indicateurs interprétés mais sans repère de référence explicite pour au moins un. | Les 3 indicateurs interprétés avec un repère de référence pertinent pour chacun. | –
≈
✓
|
Élargir l'offre de FitLife vers des produits ou services complémentaires déjà achetés ailleurs par les clients (nutrition, équipement, coaching personnalisé), afin de capter une part plus importante des 720 € actuellement dépensés chez la concurrence dans la même catégorie.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Action pour améliorer le Share of Wallet |
Action proposée non ciblée sur le Share of Wallet ou peu réaliste. | Action correcte mais peu détaillée. | Action concrète et réaliste, ciblant précisément l'élargissement de l'offre pour capter le Share of Wallet. | –
≈
✓
|
Le ratio CLV/CAC, le Share of Wallet et le taux de parrainage forment un tableau de bord complémentaire : rentabilité de l'acquisition, part de portefeuille captée et effet de recommandation. Leur suivi conjoint oriente les priorités d'investissement du capital client.
📈 Mon profil de compétences — Chapitre 08
✏️ Ce que je dois travailler en priorité :