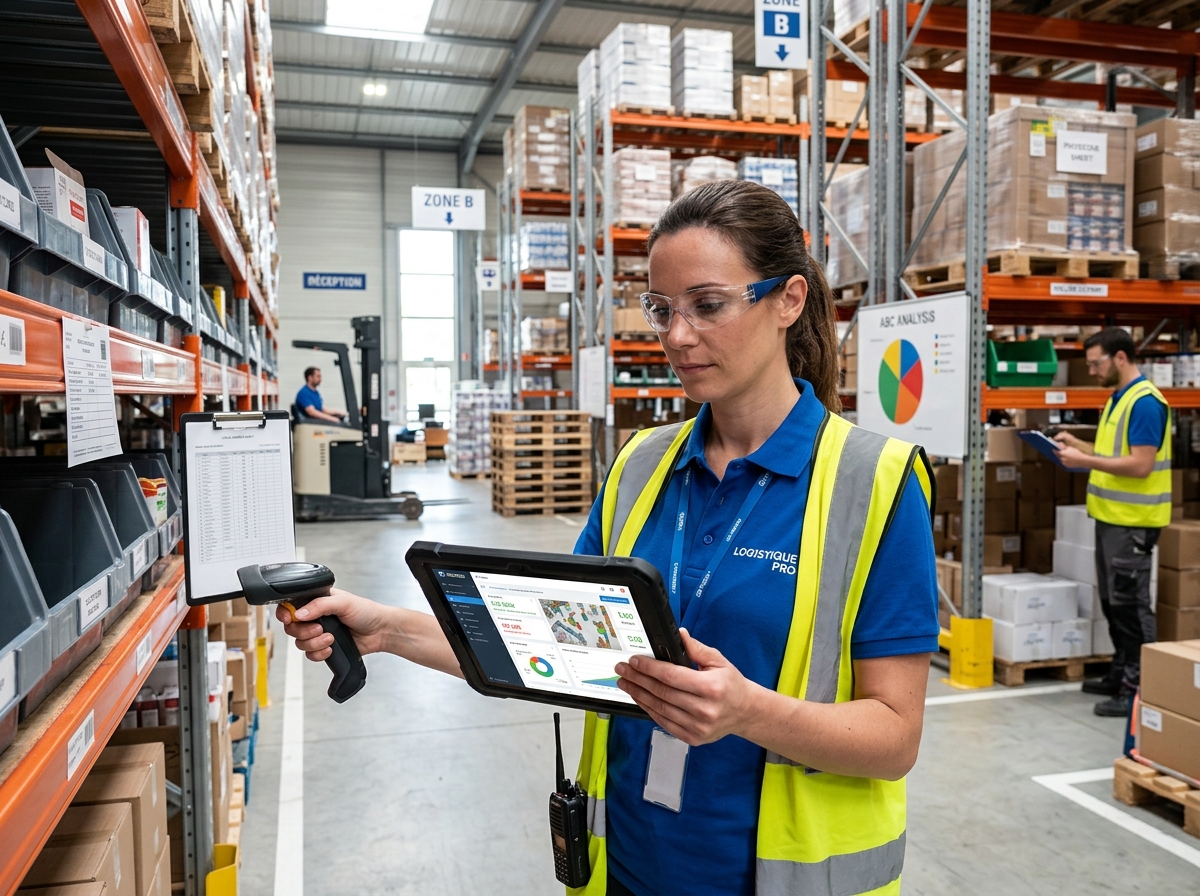
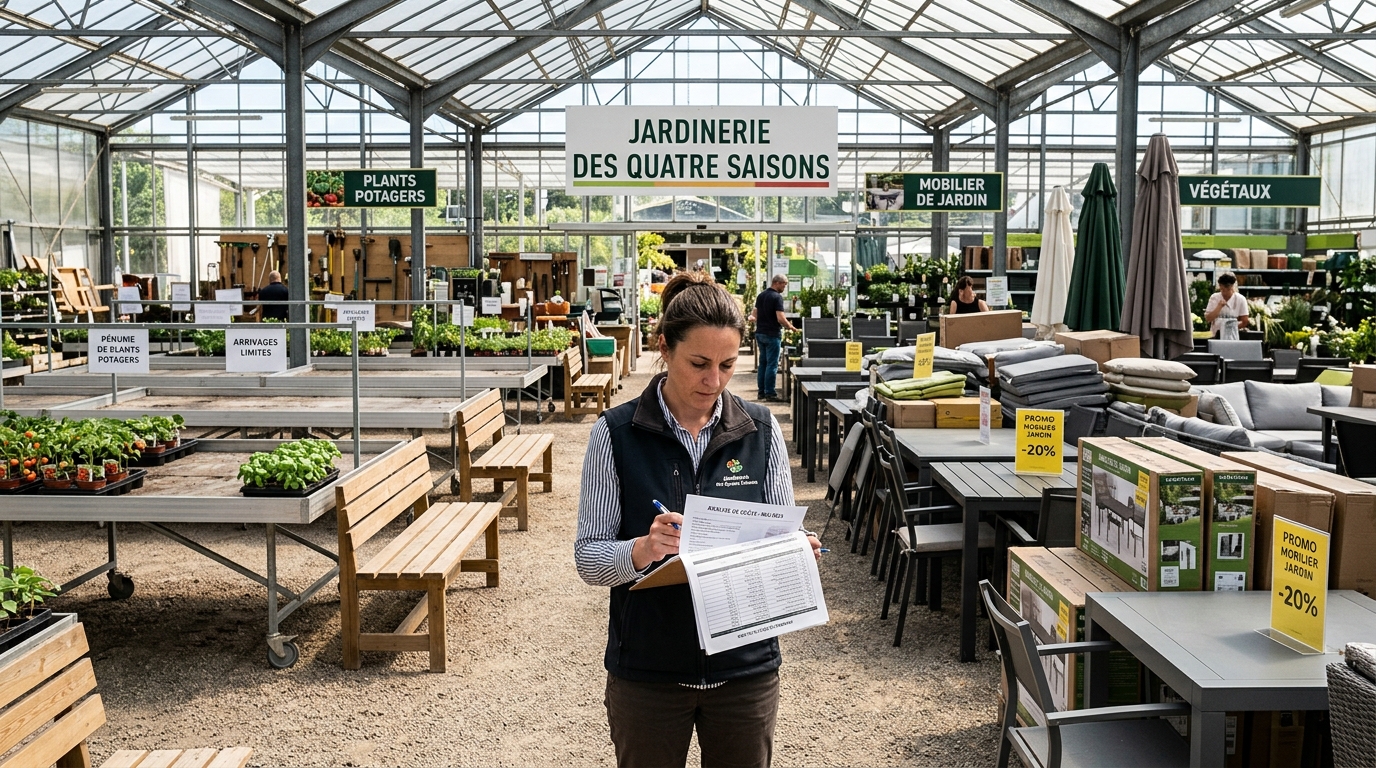
Trois rayons analysés
| Rayon | CAMV annuel | SI | SF | Demandes non satisfaites | Total demandes |
|---|---|---|---|---|---|
| Plantes vivaces | 84 000 € | 12 000 € | 8 000 € | 45 | 600 |
| Outillage | 36 000 € | 18 000 € | 22 000 € | 12 | 400 |
| Terreau & engrais | 120 000 € | 15 000 € | 9 000 € | 8 | 1 200 |
📝 Questions de mise en application
Stock moyen = (SI + SF) / 2 | Taux rotation = CAMV / Stock moyen | Durée = 365 / Taux rotation
Plantes vivaces : Stock moy. = (12 000 + 8 000)/2 = 10 000 € | Rotation = 84 000/10 000 = 8,4×/an | Durée = 365/8,4 ≈ 43 j
Outillage : Stock moy. = (18 000 + 22 000)/2 = 20 000 € | Rotation = 36 000/20 000 = 1,8×/an | Durée = 365/1,8 ≈ 203 j
Terreau : Stock moy. = (15 000 + 9 000)/2 = 12 000 € | Rotation = 120 000/12 000 = 10×/an | Durée = 365/10 = 36,5 j
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Stock moyen, rotation et durée de stockage |
Moins de 2 des 3 rayons correctement calculés. | Les 3 rayons calculés mais une erreur mineure sur un indicateur. | Les 3 indicateurs (stock moyen, rotation, durée) correctement calculés pour les 3 rayons. | –
≈
✓
|
Taux de rupture = Demandes non satisfaites / Total demandes × 100
Plantes vivaces : 45/600 × 100 = 7,5 % ⚠️
Outillage : 12/400 × 100 = 3,0 %
Terreau : 8/1 200 × 100 = 0,7 % ✅
Le rayon Plantes vivaces présente le taux de rupture le plus élevé (7,5 %). C'est paradoxal : la rotation est bonne (8,4×) mais les ruptures sont fréquentes → le réapprovisionnement est trop lent par rapport aux pics de demande (printemps). Il faut ajuster les quantités commandées et les points de déclenchement selon la saisonnalité.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Taux de rupture et identification du rayon critique |
Calcul erroné ou rayon critique mal identifié. | Calculs corrects mais l'explication du paradoxe (bonne rotation + ruptures) peu développée. | Taux de rupture des 3 rayons correctement calculés avec identification et explication du paradoxe Plantes vivaces. | –
≈
✓
|
Problèmes :
- Coût de possession : 20 000 € immobilisés pendant 6+ mois (coût de financement, assurance, espace de stockage).
- Obsolescence : les outils peuvent évoluer (nouveaux modèles), rendant le stock difficile à écouler.
- Trésorerie : argent immobilisé non disponible pour d'autres usages.
Actions correctives :
- Réduire les commandes d'outillage en fréquence et quantité — passer à une gestion à flux tendus avec réapprovisionnement à la demande.
- Opérations promotionnelles (déstockage, têtes de gondole) pour accélérer l'écoulement du stock existant.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Problèmes du sur-stockage et actions correctives |
Moins de 2 problèmes ou actions identifiés. | Problèmes et actions identifiés mais peu développés. | Au moins 2 problèmes et 2 actions correctives pertinentes développées pour le rayon outillage. | –
≈
✓
|
- Demande régulière et prévisible : le terreau est un consommable acheté tout au long de l'année, sans forte saisonnalité → facilite le pilotage du stock.
- Produit standardisé : peu de références, commande facile → moins de risques d'erreur ou de sur-stock sur certains articles.
- Bonne anticipation : Mme Petit a probablement déjà optimisé ce rayon — les commandes sont calibrées sur la demande réelle.
- Fournisseur fiable : un taux de rupture de 0,7 % suppose aussi un fournisseur livrant dans les délais.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Facteurs d'efficience du rayon terreau |
Moins de 2 facteurs identifiés. | Plusieurs facteurs identifiés mais peu développés. | Au moins 3 facteurs pertinents développés (régularité de la demande, standardisation, fiabilité fournisseur). | –
≈
✓
|
Mouvements du mois
- 01/04 : Stock initial : 5 unités à 380 € l'unité
- 05/04 : Entrée : 8 unités à 400 € l'unité
- 12/04 : Sortie : 6 unités (ventes)
- 20/04 : Entrée : 4 unités à 420 € l'unité
- 28/04 : Sortie : 5 unités (ventes)
📝 Questions de mise en application
Principe FIFO (First In, First Out = Premier Entré, Premier Sorti) : les premières unités entrées en stock sont les premières à en sortir. On valorise les sorties au coût des lots les plus anciens en priorité.
Sortie 12/04 (6 unités) : on épuise d'abord le stock initial (5u à 380 €), puis on prend 1u du lot du 05/04 (à 400 €).
Valeur sortie = (5 × 380) + (1 × 400) = 1 900 + 400 = 2 300 €
Stock restant après le 12/04 : 7u du lot 05/04 à 400 € = 2 800 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Principe et calcul FIFO |
Principe mal expliqué ou calcul erroné. | Principe correct mais calcul de la sortie du 12/04 imprécis. | Principe FIFO clairement expliqué avec calcul exact de la sortie du 12/04 (2 300 €). | –
≈
✓
|
Après l'entrée du 05/04 :
Stock total = (5 × 380 €) + (8 × 400 €) = 1 900 + 3 200 = 5 100 €
Quantité totale = 5 + 8 = 13 unités
CMUP = 5 100 / 13 = 392,31 €/unité
Sortie 12/04 : 6 × 392,31 = 2 353,85 €
Stock restant : 7 × 392,31 = 2 746,15 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du CMUP |
Calcul du CMUP ou de la sortie erroné. | CMUP correct mais valorisation de la sortie imprécise. | CMUP (392,31 €) et valorisation de la sortie du 12/04 (2 353,85 €) correctement calculés. | –
≈
✓
|
| Méthode | Total sorties (CAMV) | Stock final |
|---|---|---|
| FIFO | 4 300,00 € | 1 680,00 € |
| CMUP | 4 365,75 € | 1 611,90 € |
En période de hausse des prix (380 → 400 → 420 €), la méthode FIFO valorise les sorties aux coûts anciens (moins élevés) → CAMV plus faible → marge brute et résultat comptable plus élevés qu'avec le CMUP. Le stock final est valorisé aux prix récents (plus élevés).
Le CMUP lisse les variations de prix et est plus représentatif du coût moyen réel de possession.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Comparaison FIFO/CMUP et impact sur le résultat |
Comparaison absente ou conclusion erronée sur la méthode favorable. | Comparaison chiffrée correcte mais l'effet de la hausse des prix peu expliqué. | Comparaison chiffrée complète avec explication claire de l'effet de la hausse des prix sur le résultat selon la méthode. | –
≈
✓
|
Le Plan Comptable Général (PCG) français autorise deux méthodes : FIFO (PEPS) et CMUP.
La méthode LIFO (Last In, First Out = Dernier Entré, Premier Sorti) est interdite en France et selon les normes IFRS (bien qu'autorisée aux États-Unis sous GAAP).
Le choix entre FIFO et CMUP doit être cohérent d'un exercice à l'autre (principe de permanence des méthodes). Un changement de méthode est possible mais doit être justifié et mentionné dans l'annexe des comptes, avec impact sur la comparabilité.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Méthodes autorisées en comptabilité française |
Méthodes autorisées non identifiées ou LIFO non mentionné comme interdit. | Méthodes autorisées correctes mais principe de permanence des méthodes non mentionné. | FIFO et CMUP identifiés comme autorisés, LIFO comme interdit, avec mention du principe de permanence des méthodes. | –
≈
✓
|
Données du négoce
- Valeur du stock moyen annuel : 320 000 €
- Coûts de possession identifiés :
— Coût financier (capital immobilisé × taux 4 %) : 12 800 €
— Assurance (0,5 % du stock) : 1 600 €
— Cave de stockage (loyer, électricité, gardiennage) : 18 000 €
— Personnel magasin (manutention, inventaire) : 9 400 €
— Dépréciation et casse (pertes, vols, bouchons) : 2 200 € - Nombre de commandes passées par an : 60 — Coût moyen de passation d'une commande : 35 €
- Estimation coût d'une rupture (perte d'une commande client + image) : 120 €
📝 Questions de mise en application
Coût total de possession = 12 800 + 1 600 + 18 000 + 9 400 + 2 200 = 44 000 €/an
Taux de possession = 44 000 / 320 000 × 100 = 13,75 %
Ce taux signifie que chaque euro de stock coûte 13,75 centimes par an à conserver. Pour CavesVignoble, détenir 320 000 € de stock revient donc à dépenser 44 000 € par an — soit bien plus que le seul coût financier (12 800 €). Cela justifie l'attention portée à la gestion des niveaux de stock.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Coût total de possession et taux de possession |
Calcul erroné du coût total ou du taux. | Calcul correct (44 000 €, 13,75 %) mais interprétation peu développée. | Coût total de possession et taux de possession correctement calculés avec interprétation claire de leur portée. | –
≈
✓
|
Coût passation = 60 × 35 = 2 100 €/an
Le coût de passation (2 100 €) est très faible par rapport au coût de possession (44 000 €). L'arbitrage classique entre ces deux coûts suggère de :
- Commander plus fréquemment en petites quantités pour réduire le stock moyen (et donc le coût de possession).
- Cela augmenterait le coût de passation mais le gain sur le possession serait bien supérieur.
Ex. : doubler les commandes (120/an) coûterait +2 100 € en passation mais réduire le stock moyen de 30 % économiserait 13 200 € sur la possession.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Arbitrage coût de possession / coût de passation |
Calcul du coût de passation erroné ou arbitrage non expliqué. | Calcul correct mais l'arbitrage (fréquence de commande) peu développé. | Coût de passation correctement calculé (2 100 €) avec arbitrage clairement expliqué et chiffré. | –
≈
✓
|
Le coût de rupture est le coût supporté quand un article est indisponible alors qu'un client le demande. Il comprend :
- La marge brute perdue sur la vente non réalisée
- Le coût de gestion de la réclamation client
- La perte de fidélité (estimation de CA futur perdu si le client change de fournisseur)
- L'atteinte à l'image (difficile à chiffrer pour un négoce de prestige)
Pour les vins fins, une rupture sur une référence rare (millésime limité) peut signifier la perte d'un client grand compte ou d'une commande événementielle. M. Charbonneau a estimé ce coût à 120 €/rupture — il devrait affiner ce chiffre en analysant les commandes perdues passées.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Notion et composantes du coût de rupture |
Notion non expliquée ou composantes absentes. | Notion correcte mais moins de 2 composantes développées. | Notion clairement expliquée avec au moins 3 composantes développées et application au cas des vins fins. | –
≈
✓
|
Il s'agit d'un coût d'opportunité : les 320 000 € investis dans le stock auraient pu être placés (4 % = 12 800 €/an) ou utilisés pour d'autres investissements rentables.
Même si CavesVignoble a financé son stock sur fonds propres (pas d'emprunt bancaire), l'immobilisation de ce capital a un coût réel : il représente le rendement auquel l'entreprise renonce en choisissant de stocker plutôt que d'investir autrement. En économie et en gestion, on parle de coût économique par opposition au coût comptable.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Coût d'opportunité du capital immobilisé |
Notion de coût d'opportunité absente ou mal comprise. | Notion correcte mais distinction coût économique/comptable peu développée. | Notion de coût d'opportunité clairement expliquée avec distinction coût économique vs comptable. | –
≈
✓
|
Paramètres de gestion
- Consommation annuelle prévue : 1 200 unités
- Prix d'achat unitaire : 8,50 € HT
- Coût de passation d'une commande : 25 €
- Taux de possession annuel : 20 % de la valeur du stock moyen
- Coût de possession unitaire annuel : 8,50 × 20 % = 1,70 €/u/an
- Actuellement : Mme Fontaine commande 200 u tous les 2 mois (6 commandes/an)
📝 Questions de mise en application
Coût de passation = 6 × 25 = 150 €
Stock moyen = Q/2 = 200/2 = 100 unités → Valeur = 100 × 8,50 = 850 €
Coût de possession = 100 × 1,70 = 170 €
Coût total = 150 + 170 = 320 €/an
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Coût total de la politique actuelle |
Calcul erroné (passation ou possession). | Calcul globalement correct mais une étape imprécise. | Coût de passation, coût de possession et coût total (320 €) correctement calculés. | –
≈
✓
|
Formule de Wilson : Q* = √(2 × D × Ca / Cp)
Où D = demande annuelle (1 200 u), Ca = coût de passation (25 €), Cp = coût possession unitaire annuel (1,70 €)
Q* = √(2 × 1 200 × 25 / 1,70) = √(60 000 / 1,70) = √35 294 ≈ 188 unités
Nombre de commandes par an = 1 200 / 188 ≈ 6,4 commandes/an (soit environ une commande tous les 57 jours)
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Formule de Wilson et calcul de Q* |
Formule incorrecte ou calcul erroné. | Formule correcte et Q* globalement juste mais nombre de commandes imprécis. | Q* (≈188 u) et nombre de commandes (≈6,4/an) correctement calculés avec la formule de Wilson. | –
≈
✓
|
Nombre de commandes = 1 200 / 188 ≈ 6,38 → on arrondira à 6 ou 7 commandes
Avec Q = 188 u et 6,4 commandes :
Coût passation = 6,4 × 25 = 159,57 € | Stock moyen = 188/2 = 94 u → Coût possession = 94 × 1,70 = 159,80 €
Coût total = 159,57 + 159,80 ≈ 319 €
L'économie est faible (320 − 319 = 1 €) car la politique actuelle était déjà très proche de l'optimum. La valeur de la méthode de Wilson est surtout visible quand les politiques initiales sont très éloignées de Q*.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Coût total optimal et économie réalisée |
Calcul erroné du coût total optimal. | Calcul correct mais l'économie réalisée mal interprétée. | Coût total optimal correctement calculé avec interprétation juste de la faible économie (politique déjà proche de l'optimum). | –
≈
✓
|
- Demande non stable : le modèle suppose une consommation constante (D = 1 200 u régulières). En mode, les ventes sont très saisonnières (pics été, rentrée, soldes).
- Articles à durée de vie courte : les collections changent chaque saison — certains articles ne reviendront pas ; commander 188 u d'un article qui sera démodé dans 3 mois est risqué.
- Prix d'achat variable : les fournisseurs peuvent proposer des remises sur grande quantité — il faut intégrer les remises quantité dans l'optimisation.
- Rupture de stock acceptée : le modèle suppose zéro tolérance aux ruptures — en mode, la rupture peut être voulue (effet rareté, exclusivité).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Limites du modèle de Wilson pour la mode |
Moins de 2 limites identifiées. | Plusieurs limites identifiées mais peu développées. | Au moins 3 limites pertinentes développées et adaptées au secteur de la mode. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 4
Ce que je dois travailler en priorité :