Chapitre 08 - Rémunération et stimulation du personnel
Comment construire un système de rémunération motivant, équitable et juridiquement sécurisé, et concevoir des opérations de stimulation efficaces pour l'équipe commerciale ? Composantes de la paie, cadre légal, coût employeur et méthodologie du challenge commercial.
Introduction
Comment payer et stimuler une équipe commerciale sans creuser les coûts ni briser l'équité ?
Objectifs du chapitre
La rémunération et la stimulation constituent un levier central du management de l'équipe commerciale : elles conditionnent la motivation, la fidélisation et la performance des collaborateurs, tout en engageant directement la masse salariale, et donc la rentabilité, de l'unité commerciale. À l'issue de ce chapitre, vous serez capable de :
Identifier
Les composantes d'un système de rémunération : part fixe, part variable, avantages en nature, épargne salariale.
Expliquer
Le cadre légal et conventionnel qui encadre la rémunération et la stimulation.
Analyser
Un bulletin de paie et le coût réel d'un salarié pour l'entreprise.
Concevoir
Une opération de stimulation efficace, équitable et juridiquement sécurisée.
Rémunération : enjeux et cadre légal
Pourquoi la rémunération est un levier managérial stratégique, et comment elle est structurée et encadrée.
I. Les enjeux de la rémunération et de la stimulation
La rémunération et la stimulation engagent directement la motivation, la fidélisation et la performance des collaborateurs, tout en pesant sur la masse salariale de l'unité commerciale. Pour le manager, cinq enjeux se combinent en permanence :
Équité
Garantir l'équité interne (au sein de l'unité) et externe (au regard du marché).
Performance
Stimuler l'effort et l'atteinte des objectifs stratégiques de l'enseigne.
Adhésion
Renforcer l'adhésion aux valeurs et à la culture de l'entreprise.
Maîtrise des coûts
Maîtriser les coûts sociaux tout en favorisant la performance collective.
Prévention
Prévenir les conflits et les risques psychosociaux liés à un système perçu comme injuste.
A. Les composantes d'un système de rémunération
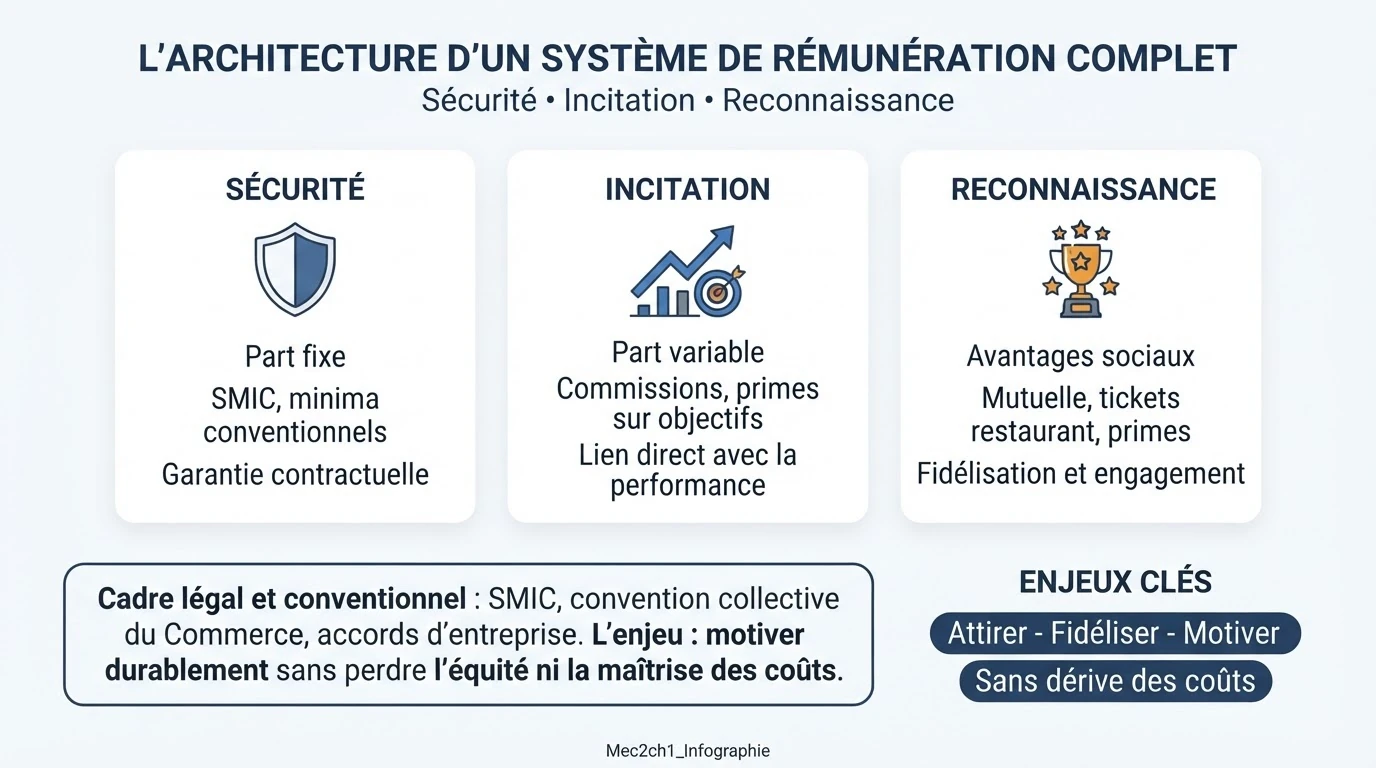
Un système de rémunération se structure traditionnellement autour de quatre pôles :
1. Part fixe
Salaire de base, garanties minima conventionnelles, indemnités fixes (panier, transport, déplacement, nuit).
2. Part variable
Individuelle : primes sur objectifs personnels, commissions. Collective : intéressement, primes d'unité.
3. Avantages en nature
Véhicule, repas, titres-restaurant, mutuelle… Valorisés en brut et soumis à cotisations.
4. Épargne salariale
PEE, PERCO, intéressement et participation, liés aux résultats de l'entreprise.
À formaliser par écrit
Ces composantes doivent être clairement définies dans le contrat de travail, le règlement intérieur ou des documents annexes (avenants, conventions d'intéressement, conventions de primes).
B. Le cadre légal, réglementaire et conventionnel
La rémunération est encadrée par plusieurs niveaux normatifs, que le manager doit connaître avant d'agir :
Code du travail
SMIC / minimum conventionnel, majoration des heures supplémentaires, égalité professionnelle femmes-hommes (art. L.3221-2 et suivants).
Conventions collectives
Grilles salariales minimales par qualification, indemnités spécifiques, règles de classification et d'évolution.
Accords d'entreprise / branche
Dispositifs d'intéressement et de participation, politiques de primes encadrées, règles de transparence.
Ce que le manager doit vérifier
Le respect du SMIC ou du minimum conventionnel selon la qualification, les grilles salariales de la convention collective, les principes d'égalité professionnelle, et les obligations de transparence (mentions obligatoires sur le bulletin de paie, information sur le calcul de la part variable, communication des critères d'attribution des primes).
Quick Quiz 1
QCM, Vrai/Faux et texte à trous pour valider la Partie 1.
Piloter le coût et stimuler la performance
Bulletin de paie, coût employeur, opérations de stimulation et indicateurs de suivi.
II. Comprendre le bulletin de paie et maîtriser le coût de la rémunération
Le bulletin de paie articule trois niveaux que le manager doit savoir lire :
Salaire brut
Salaire de base + heures supplémentaires majorées + primes + avantages en nature valorisés.
Cotisations salariales
Sécurité sociale, assurance chômage, CSG/CRDS, retraite complémentaire, prévoyance/mutuelle.
Net à payer
Brut − cotisations salariales, puis net après prélèvement à la source de l'impôt.
Coût total employeur
Brut + cotisations patronales (non visibles sur le bulletin, ~40-45 % du brut en moyenne).
Formules à retenir
Salaire brut = salaire de base + primes et compléments.
Net à payer = brut − cotisations salariales.
Coût total employeur = brut + cotisations patronales.
Pour piloter la masse salariale, le manager suit en particulier :
Masse salariale
Somme des salaires bruts et des cotisations patronales.
Son évolution
Selon les effectifs, les augmentations, les variations d'activité.
Ratio MS / CA
Indicateur de performance sociale et économique de l'unité.
Coût moyen par vendeur
Utile pour comparer plusieurs unités commerciales entre elles.
III. Les moyens et opérations de stimulation
Les opérations de stimulation visent à renforcer la motivation et à orienter les comportements vers les objectifs de l'enseigne :
Challenges commerciaux
Classement sur une période définie (CA, marge, taux de transformation). Cadre juridique strict : règlement officiel, transparence, non-discrimination.
Primes d'objectif
Individuelles ou collectives. Objectifs mesurables, calcul transparent, information préalable des collaborateurs.
Récompenses non financières
Reconnaissance symbolique, formation qualifiante, mobilité interne, évolution de carrière.
Méthodologie d'un challenge, en 7 étapes
1 Diagnostic
Analyser les performances passées et les besoins de l'équipe.
2 Objectifs SMART
Spécifiques, mesurables, réalistes et datés.
3 Périmètre
Individuel, collectif ou mixte, selon l'effet recherché.
4 Règles & calcul
Indicateurs, seuils, classements, critères d'attribution.
5 Dotations
Récompenses financières raisonnables et reconnaissance non financière.
6 Communication & suivi
Expliquer les règles, puis suivre les résultats en temps réel.
7 Clôture & bilan
Comparer résultats, coûts, motivation et pistes d'amélioration.
IV. Indicateurs d'évaluation et de performance
Quantitatifs
Masse salariale et évolution, ratio MS/CA, part variable/fixe, coût moyen par vendeur, taux de réalisation des objectifs.
Qualitatifs
Niveau de motivation, adhésion aux valeurs, perception de l'équité, qualité de la communication sur les règles.
Sociaux
Turn-over, absentéisme, évolution des carrières, nombre de conflits liés à la rémunération.
V. Exemple concret d'application
Contexte : unité commerciale de distribution textile en centre-ville, 12 vendeurs, CA annuel 1,8 M€. Objectifs de l'enseigne : augmenter le CA de 8 %, améliorer le taux de transformation, renforcer la fidélisation.
Part fixe
Salaire conforme à la convention collective + indemnité de panier mensuelle.
Variable individuelle
Prime sur CA individuel (2 % au-delà de l'objectif) + bonus taux de transformation > 25 %.
Variable collective
Prime d'objectif unitaire (CA +8 % et taux de transformation > 24 %) + prime qualité de service.
Stimulation
Challenge « Meilleur vendeur du mois » + séminaire de formation pour les 3 premiers du trimestre.
Résultats observés après 6 mois
CA global : +6,5 % (objectif 8 %) · Taux de transformation : 21 % → 26 % · Turn-over : 18 % → 12 % · Satisfaction client : 92 %.
Quick Quiz 2
QCM, Drag & Drop et Vrai/Faux.
Podcast & PowerPoint animé
Réécoutez le cours ou consultez le diaporama commenté.
Flash - La rémunération en 1 minute
Composantes de la paie et enjeux managériaux
Approfondi - Rémunérer et stimuler au quotidien
Bulletin de paie, coût employeur, challenges commerciaux
Diaporama animé et commenté
Intégralité du cours en présentation PowerPoint avec animations et notes du professeur.
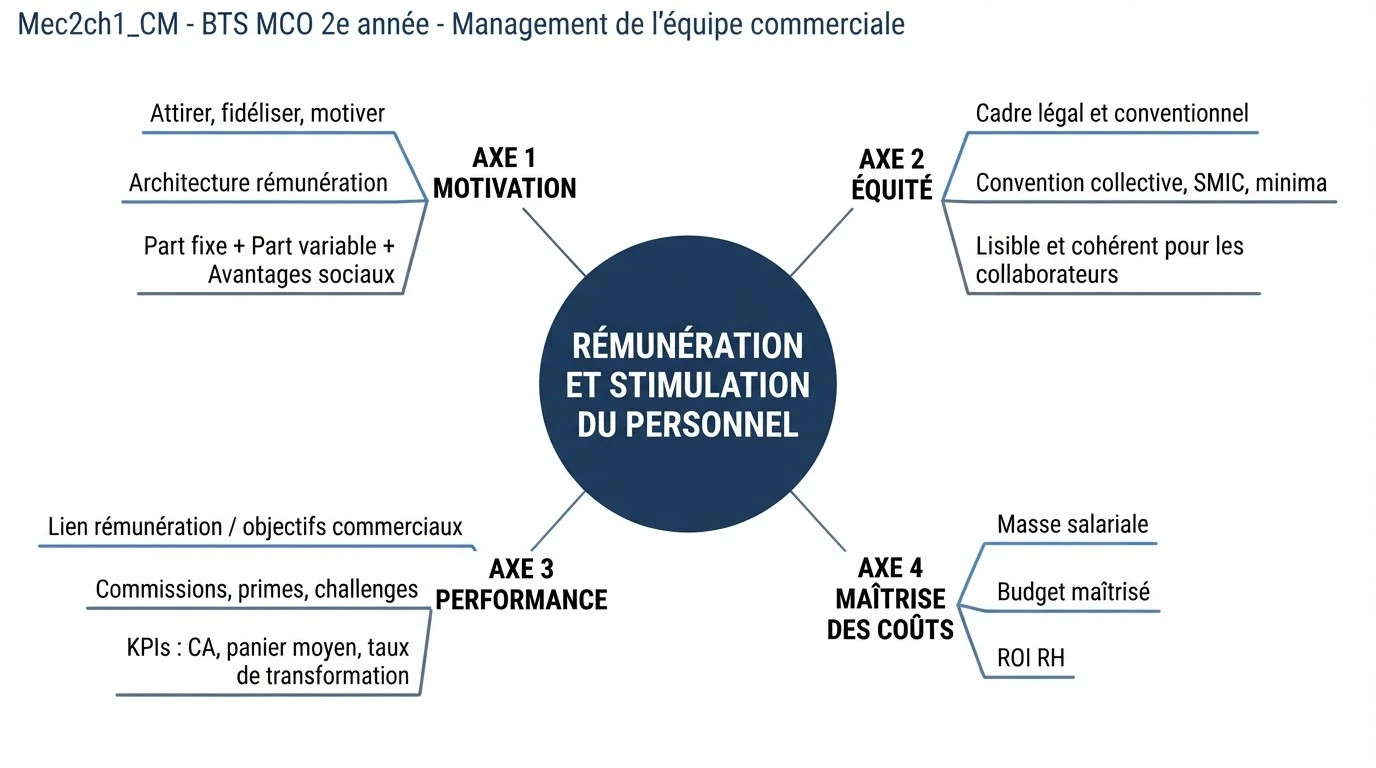
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
Résumé
4 composantes
Part fixe, part variable, avantages en nature, épargne salariale.
Cadre légal
Code du travail, conventions collectives, accords d'entreprise/branche.
Coût employeur
Brut + cotisations patronales (~40-45 % du brut).
Stimulation
Challenges, primes d'objectif, récompenses non financières.
Méthodologie
7 étapes : diagnostic → objectifs SMART → périmètre → règles → dotations → communication → bilan.
Indicateurs
Quantitatifs, qualitatifs et sociaux.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et rappel des notions essentielles.
Motiver et maîtriser : la double exigence du manager
Rémunérer et stimuler une équipe commerciale repose sur une double exigence : motiver durablement et maîtriser la masse salariale. Le manager articule des composantes de paie, un cadre légal précis et des dispositifs de stimulation, tout en gardant un œil sur le coût réel de chaque décision.
Leviers à mobiliser
- Combiner part fixe, part variable et reconnaissance non financière
- Piloter la masse salariale et le coût employeur
- Concevoir des challenges lisibles, motivants et équitables
Vigilance permanente
- Respect du SMIC, des grilles conventionnelles et de l'égalité pro
- Transparence des critères de calcul et d'attribution des primes
- Effets humains d'un système perçu comme inéquitable
Point de vigilance
Un dispositif de rémunération et de stimulation n'est crédible que s'il repose sur la conformité légale, l'équité perçue et la traçabilité des critères.