Exercice 1 (étude de cas, 30 min)
À votre arrivée chez Mode & Sens, vous constatez un turn-over de 20 % (contre 13 % en moyenne dans le secteur), deux arrêts de travail courts et répétés au cours du dernier trimestre, des plaintes informelles de deux vendeuses qui « ne comprennent pas comment leur prime est calculée » et une baisse de la satisfaction client de 8 points sur un an. Aucun document écrit ne décrit les règles de calcul des primes.
📝 Questions de mise en application
Les trois enjeux sont directement menacés : la fidélisation (turn-over de 20 %, très supérieur à la moyenne du secteur) ; l'équité perçue (les vendeuses ne comprennent pas le calcul de leur prime, signe d'un défaut de transparence) ; la motivation (arrêts de travail répétés et baisse de la satisfaction client, symptômes d'un désengagement progressif de l'équipe).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Identification des enjeux de rémunération menacés |
Moins de 2 enjeux identifiés ou non reliés aux signaux du cas. | Les 3 enjeux identifiés mais lien avec les signaux du cas peu développé. | Les 3 enjeux (fidélisation, équité, motivation) clairement identifiés et reliés aux signaux précis du cas. | –
≈
✓
|
- Turn-over (20 %) → risque de démotivation généralisée et surcoût de recrutement/formation récurrent.
- Arrêts de travail courts et répétés → signal avancé de risque psychosocial.
- Plaintes informelles sur le calcul des primes → risque de conflit ouvert si la situation n'est pas clarifiée rapidement.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Lien signaux / risques managériaux |
Moins de 2 des 3 signaux reliés à un risque nommé. | Les 3 signaux reliés mais un risque imprécis. | Les 3 signaux clairement reliés aux risques managériaux nommés (démotivation, RPS, conflit). | –
≈
✓
|
La priorité est de formaliser et communiquer par écrit les règles de calcul des primes à toute l'équipe, avant toute refonte du système. Cette transparence rétablit l'équité perçue — condition première de la motivation selon le cours — et désamorce les plaintes sans attendre une réforme plus lourde.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Action prioritaire, équité perçue et motivation |
Action non priorisée ou notions d'équité/motivation absentes. | Action pertinente mais justification par les notions incomplète. | Action prioritaire pertinente (formalisation écrite) justifiée par l'équité perçue et la motivation. | –
≈
✓
|
Exercice 2 (mise en situation, 40 min)
Vous disposez du profil de trois vendeuses de Mode & Sens : Léa (4 ans d'ancienneté, uniquement un salaire de base et une prime « au feeling » du chef de rayon), Nadia (7 ans d'ancienneté, aucune reconnaissance non financière malgré de bons résultats) et Tom (1 an d'ancienneté, salaire proche du minimum conventionnel, aucune part variable).
📝 Questions de mise en application
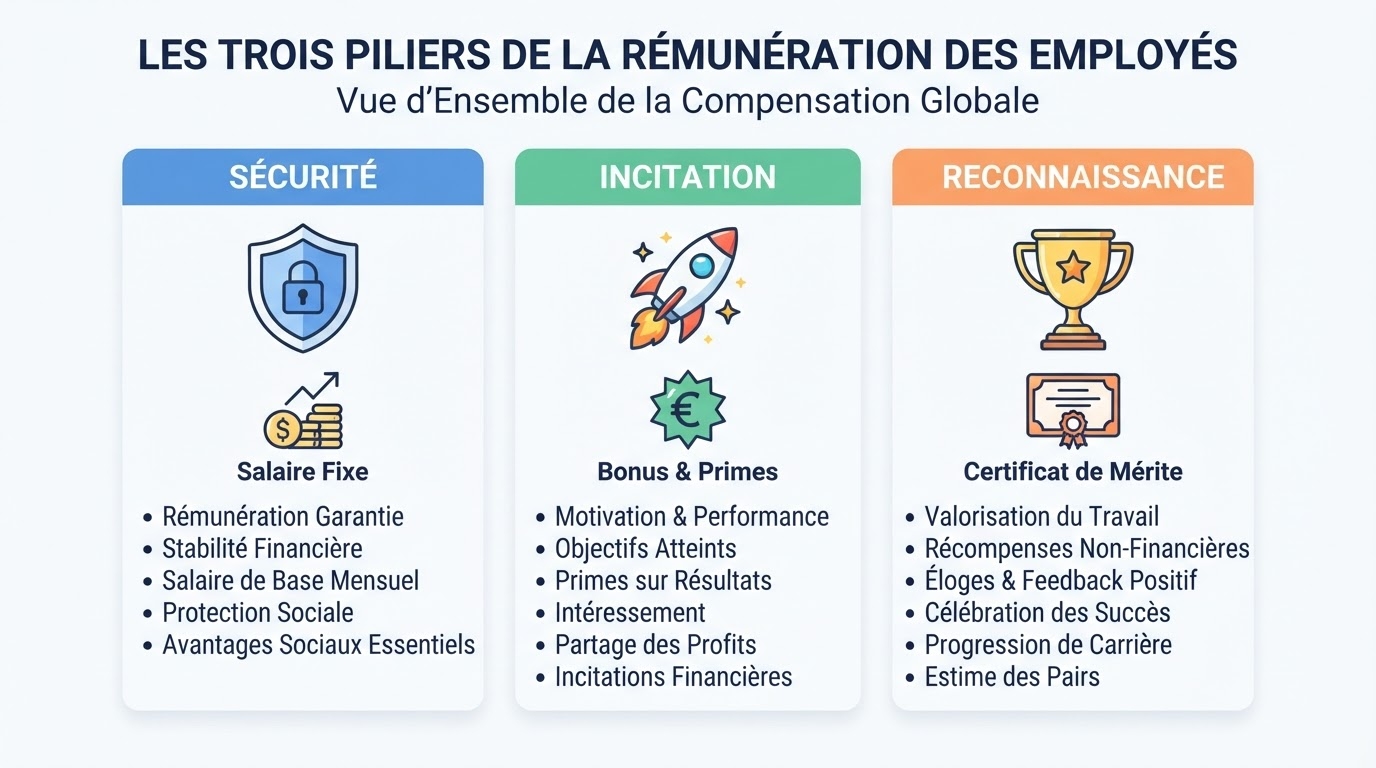
- Léa : pilier incitation mal exploité — la prime « au feeling » n'est ni objectivée ni transparente.
- Nadia : pilier reconnaissance absent — aucune valorisation non financière malgré l'ancienneté et la performance, ce qui use la relation dans la durée.
- Tom : pilier sécurité fragile (salaire proche du minimum) et pilier incitation totalement absent (pas de part variable).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Identification du pilier défaillant par profil |
Moins de 2 des 3 profils correctement associés à un pilier. | Les 3 profils associés mais justification imprécise pour un profil. | Les 3 profils correctement associés à leur pilier défaillant (incitation, reconnaissance, sécurité) et justifiés. | –
≈
✓
|
- Léa : fixe maintenu + grille de prime objective et écrite (critères chiffrés, connus à l'avance) + reconnaissance : mise en avant ponctuelle de son expertise conseil.
- Nadia : fixe inchangé + variable collective d'unité + reconnaissance non financière forte (tutorat des nouveaux, mention en réunion, perspective d'évolution).
- Tom : fixe réévalué progressivement vers la médiane du marché + introduction d'une part variable individuelle modeste et évolutive + accompagnement/formation.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Construction d'un système à 3 piliers |
Moins de 2 des 3 profils traités avec les 3 piliers. | Les 3 profils traités mais un pilier incomplet pour certains. | Les 3 profils traités avec une combinaison cohérente des 3 piliers pour chacun. | –
≈
✓
|
Note interne · Camille, responsable d'unité : « Le nouveau dispositif conserve la sécurité du fixe pour chaque collaboratrice tout en corrigeant les trois angles morts identifiés : une grille de prime lisible pour Léa, une reconnaissance non financière structurée pour Nadia, un variable d'amorçage pour Tom. Le coût additionnel reste maîtrisé car l'essentiel du rééquilibrage passe par de la reconnaissance non financière et une clarification des règles, non par une hausse généralisée de la masse salariale. »
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°6 Note interne : équilibre motivation/équité/coûts |
Note incomplète ou un des 3 critères (motivation/équité/coûts) absent. | Note complète mais argumentation sommaire. | Note complète et argumentée articulant clairement motivation, équité et maîtrise des coûts. | –
≈
✓
|
Exercice 3 (étude de cas, 35 min)
Quatre situations vous sont soumises chez Mode & Sens : (A) les règles du dernier challenge n'ont été communiquées qu'à mi-parcours ; (B) l'enseigne compte 60 salariés au niveau du réseau et n'a pas suivi son Index d'égalité professionnelle depuis deux ans, alors que 4 des 5 vendeurs les mieux rémunérés sont des hommes ; (C) une vendeuse en congé maternité pendant le dernier challenge n'a reçu aucune dotation malgré des objectifs atteints au prorata ; (D) les critères de prime varient d'un rayon à l'autre selon des décisions informelles, sans document écrit.
📝 Questions de mise en application
- A : rupture d'égalité d'information — les règles d'un dispositif de stimulation doivent être connues avant son lancement.
- B : risque de sanction pour défaut de suivi de l'Index d'égalité professionnelle (obligatoire au-delà de 50 salariés), aggravé par un déséquilibre de rémunération apparent entre hommes et femmes.
- C : discrimination liée à la maternité (art. L1225-26 et L1132-1 du Code du travail) — une salariée en congé maternité doit percevoir sa part au prorata de ses objectifs atteints.
- D : absence de traçabilité des critères de prime, contraire au principe de transparence et source d'arbitraire managérial.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°7 Risque légal/éthique et règle applicable |
Moins de 3 des 4 situations traitées avec risque et règle. | Les 4 situations traitées mais règle applicable imprécise pour certaines. | Les 4 situations correctement analysées avec risque et règle applicable précis. | –
≈
✓
|
Sans document écrit, l'entreprise ne peut prouver l'objectivité de ses critères de prime en cas de contestation ou de contentieux prud'homal ; elle s'expose à une présomption de traitement arbitraire, voire discriminatoire. En interne, l'absence de règle commune entre rayons alimente le sentiment d'iniquité et nourrit les tensions entre collaborateurs.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°8 Risques liés à l'absence de traçabilité |
Risque juridique ou risque de conflit non expliqué. | Les 2 risques évoqués mais peu développés. | Les 2 risques (juridique et conflit interne) clairement expliqués et argumentés. | –
≈
✓
|
- Toute règle de calcul de prime est écrite, communiquée et identique pour tous les rayons.
- Les règles d'un challenge sont diffusées avant son lancement, jamais en cours de dispositif.
- Les absences légalement protégées (maternité, maladie) donnent lieu à un calcul au prorata, jamais à une exclusion.
- L'Index d'égalité professionnelle est suivi et publié chaque année.
- Aucun critère de rémunération ne peut reposer sur le sexe, l'âge ou la situation familiale.
- Toute évolution des règles est annoncée avec un délai de prévenance raisonnable.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°9 Charte des bonnes pratiques |
Moins de 4 points proposés ou peu concrets. | 5 à 7 points proposés mais certains peu précis. | 5 à 7 points concrets et pertinents couvrant transparence, non-discrimination et communication. | –
≈
✓
|
Exercice 4 (calcul chiffré, 45 min)
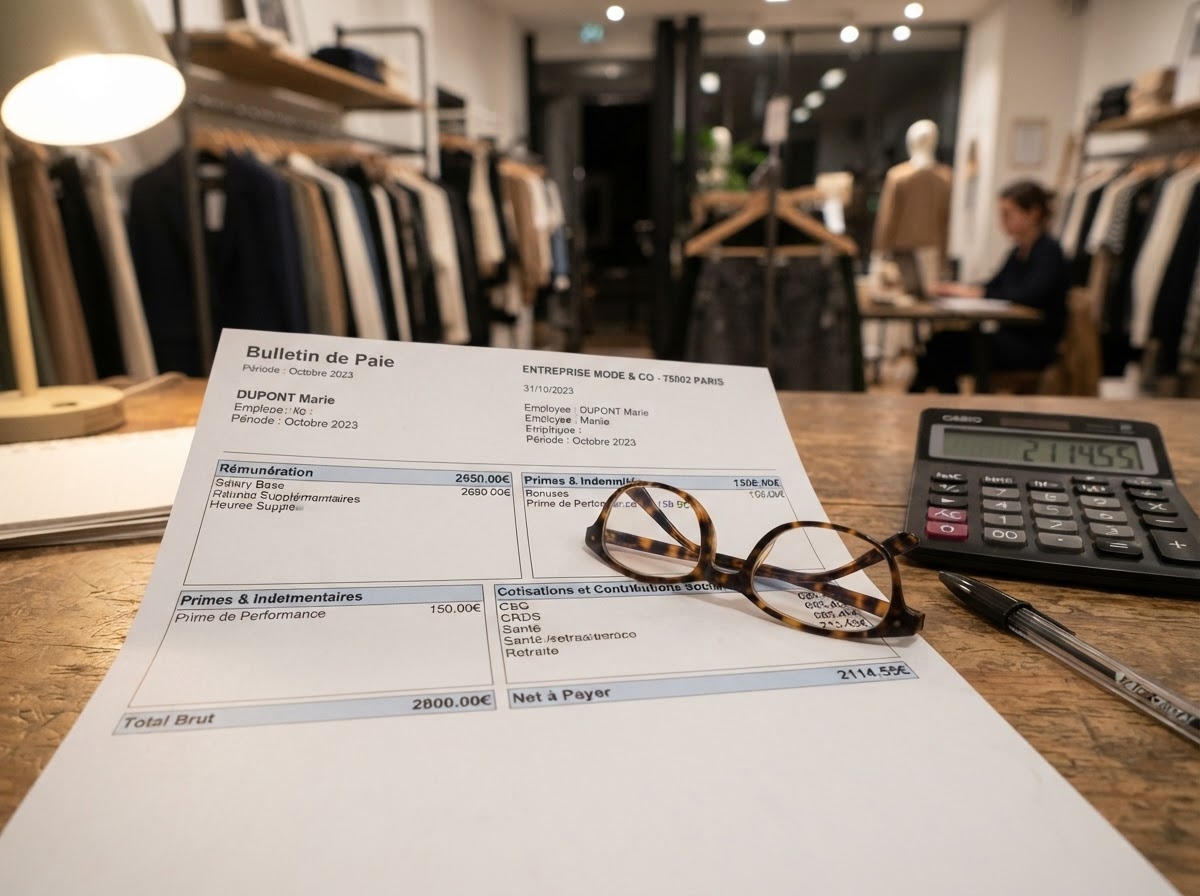
Léa perçoit, pour le mois considéré : un salaire de base de 1 700 €, une prime d'objectif de 130 € et un avantage en nature (réduction sur les achats) valorisé à 20 €. On retient un taux moyen de cotisations salariales de 22 % et un taux moyen de cotisations patronales de 42 %.
📝 Questions de mise en application
Salaire brut = 1 700 + 130 + 20 = 1 850 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du salaire brut |
Calcul erroné (attendu 1 850 €). | Calcul correct mais présentation peu claire. | Calcul exact (1 850 €) et clairement présenté. | –
≈
✓
|
Net à payer = 1 850 × (1 − 0,22) = 1 850 × 0,78 = 1 443 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du net à payer |
Calcul erroné (attendu 1 443 €). | Calcul correct mais méthode peu explicitée. | Calcul exact (1 443 €) avec méthode clairement présentée. | –
≈
✓
|
Coût employeur = 1 850 × (1 + 0,42) = 1 850 × 1,42 = 2 627 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Calcul du coût employeur |
Calcul erroné (attendu 2 627 €). | Calcul correct mais méthode peu explicitée. | Calcul exact (2 627 €) avec méthode clairement présentée. | –
≈
✓
|
Masse salariale mensuelle = 2 627 × 12 = 31 524 € · Masse salariale annuelle = 31 524 × 12 = 378 288 €
Ratio masse salariale / CA = 378 288 / 1 800 000 ≈ 21,0 %
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Masse salariale et ratio CA |
Un des calculs erroné (attendus 31 524 €, 378 288 €, ≈21 %). | Les calculs corrects mais présentation peu claire. | Les 3 calculs exacts (masse salariale mensuelle, annuelle, ratio) clairement présentés. | –
≈
✓
|
Un ratio de 21 % se situe dans la fourchette usuelle du commerce spécialisé (souvent 18-25 % selon les enseignes) : il est soutenable tant qu'il reste corrélé à la performance commerciale. Camille doit néanmoins le suivre mensuellement, car toute dérive (absentéisme, heures supplémentaires, primes non pilotées) le ferait rapidement basculer vers une zone d'alerte.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Commentaire sur la soutenabilité du ratio |
Commentaire non argumenté ou absence de référence à la fourchette du secteur. | Commentaire correct mais vigilance de suivi peu développée. | Commentaire argumenté (ratio soutenable) avec nécessité de suivi mensuel clairement expliquée. | –
≈
✓
|
Exercice 5 (mise en situation chiffrée, 35 min)
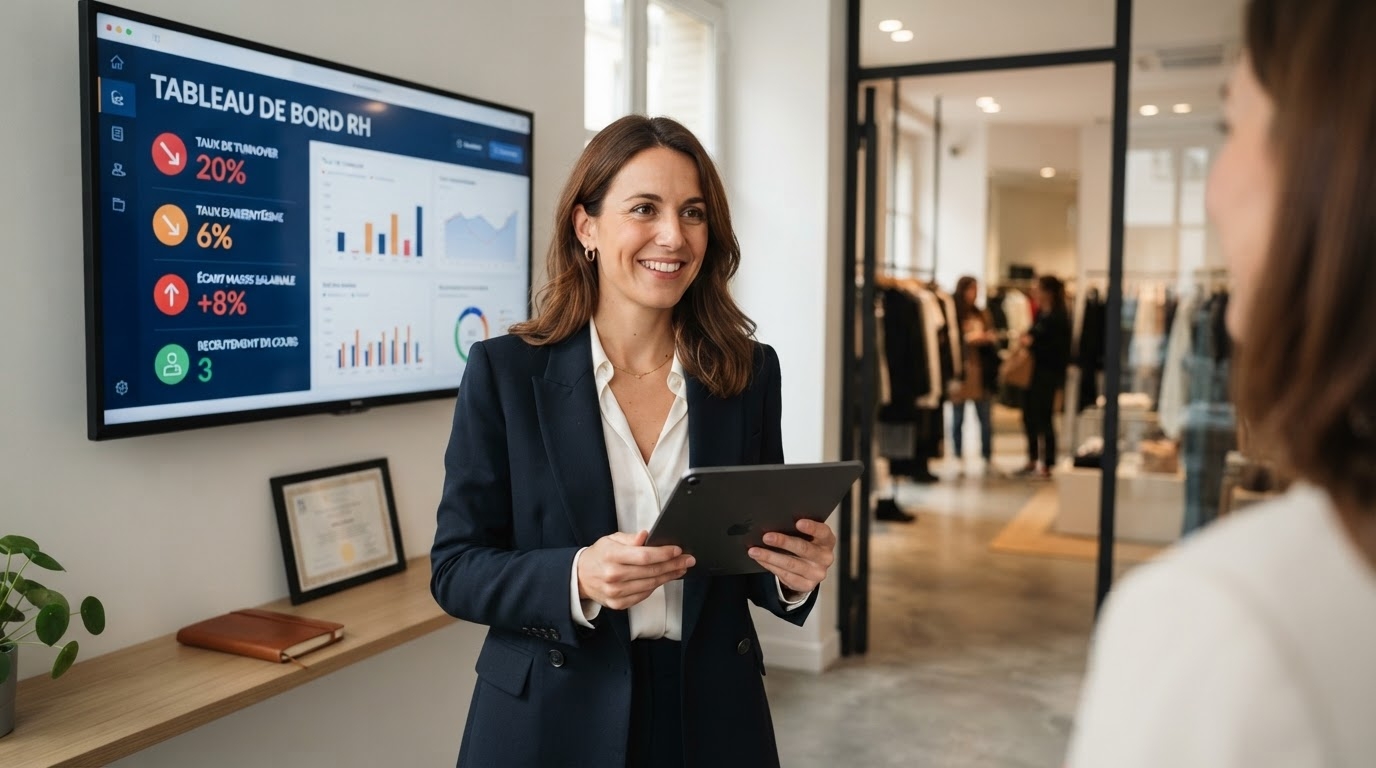
Le tableau de bord du premier semestre de Mode & Sens indique : CA objectif 850 000 € / réalisé 800 000 € ; masse salariale budgétée 190 000 € / réelle 205 000 € ; turn-over objectif < 15 % / réel 20 % ; absentéisme objectif < 4 % / réel 6 %.
📝 Questions de mise en application
Écart = 205 000 − 190 000 = +15 000 €, soit +7,9 % par rapport au budget.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°6 Écart de masse salariale |
Calcul erroné (attendus +15 000 € et +7,9 %). | Un des deux calculs correct, l'autre erroné. | Les 2 calculs exacts (+15 000 €, +7,9 %). | –
≈
✓
|
D'une part, réduire la masse salariale (limiter les remplacements, geler les primes) pour revenir dans le budget ; d'autre part, un CA déjà en retard (800 000 € vs 850 000 €) et un turn-over élevé (20 %) imposent au contraire de maintenir l'engagement de l'équipe, au risque d'aggraver encore les indicateurs sociaux si l'on serre trop les coûts.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°7 Tensions contradictoires du manager |
Moins de 2 tensions identifiées ou non contradictoires. | Les 2 tensions identifiées mais peu développées. | Les 2 tensions contradictoires clairement identifiées et argumentées. | –
≈
✓
|
- Levier financier : ajuster temporairement le recours aux heures complémentaires/CDD plutôt que les effectifs permanents — risque à surveiller : dégradation du service client en période de forte affluence.
- Levier non financier : renforcer l'accompagnement terrain et la reconnaissance pour limiter le turn-over sans alourdir la masse salariale — risque à surveiller : effet différé, à ne pas attendre de résultat immédiat sur l'écart budgétaire.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°8 Actions correctrices : levier et risque |
Moins de 2 actions proposées ou éléments (levier/risque) manquants. | Les 2 actions proposées mais levier ou risque incomplet pour l'une. | Les 2 actions complètes avec levier (financier/non financier) et risque à surveiller précisés. | –
≈
✓
|
Exercice 6 (mise en situation courte, 30 min)
Chez Mode & Sens, le taux de transformation sur la nouvelle collection capsule a chuté de 24 % à 18 % en deux mois, alors que le trafic en magasin reste stable.
📝 Questions de mise en application
Financiers : prime ponctuelle sur les ventes de la collection capsule ; challenge court doté d'une récompense pour l'équipe. Non financiers : reconnaissance publique du/de la meilleur(e) vendeur/se capsule en réunion ; coaching terrain ciblé sur l'argumentaire de la nouvelle collection.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Leviers financiers et non financiers |
Moins de 3 leviers proposés au total ou catégories confondues. | Les 4 leviers proposés mais répartition financier/non financier imprécise. | Les 4 leviers (2 financiers, 2 non financiers) pertinents et bien catégorisés. | –
≈
✓
|
« Faire remonter le taux de transformation de la collection capsule de 18 % à 23 % d'ici 4 semaines. » — « Chaque vendeur présente l'argumentaire capsule à au moins 80 % des clients entrant au rayon d'ici 3 semaines. » Ces deux objectifs sont spécifiques, mesurables, atteignables, pertinents et datés.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Objectifs SMART |
Moins de 2 objectifs proposés ou non SMART. | Les 2 objectifs proposés mais un critère SMART manquant pour l'un. | Les 2 objectifs pleinement SMART (spécifique, mesurable, atteignable, pertinent, daté). | –
≈
✓
|
Si la baisse provient d'une méconnaissance du produit ou d'un manque d'aisance dans l'argumentaire (et non d'un manque de volonté), une prime seule ne corrige pas la cause réelle. Il faut combiner incitation financière et montée en compétence/reconnaissance, sous peine de frustration si l'objectif reste hors de portée malgré les efforts.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Limite d'une récompense uniquement financière |
Limite non argumentée. | Limite évoquée mais peu développée. | Limite clairement argumentée (cause réelle non traitée, risque de frustration). | –
≈
✓
|
Exercice 7a (mini-projet de conception, 1 h, en groupe)
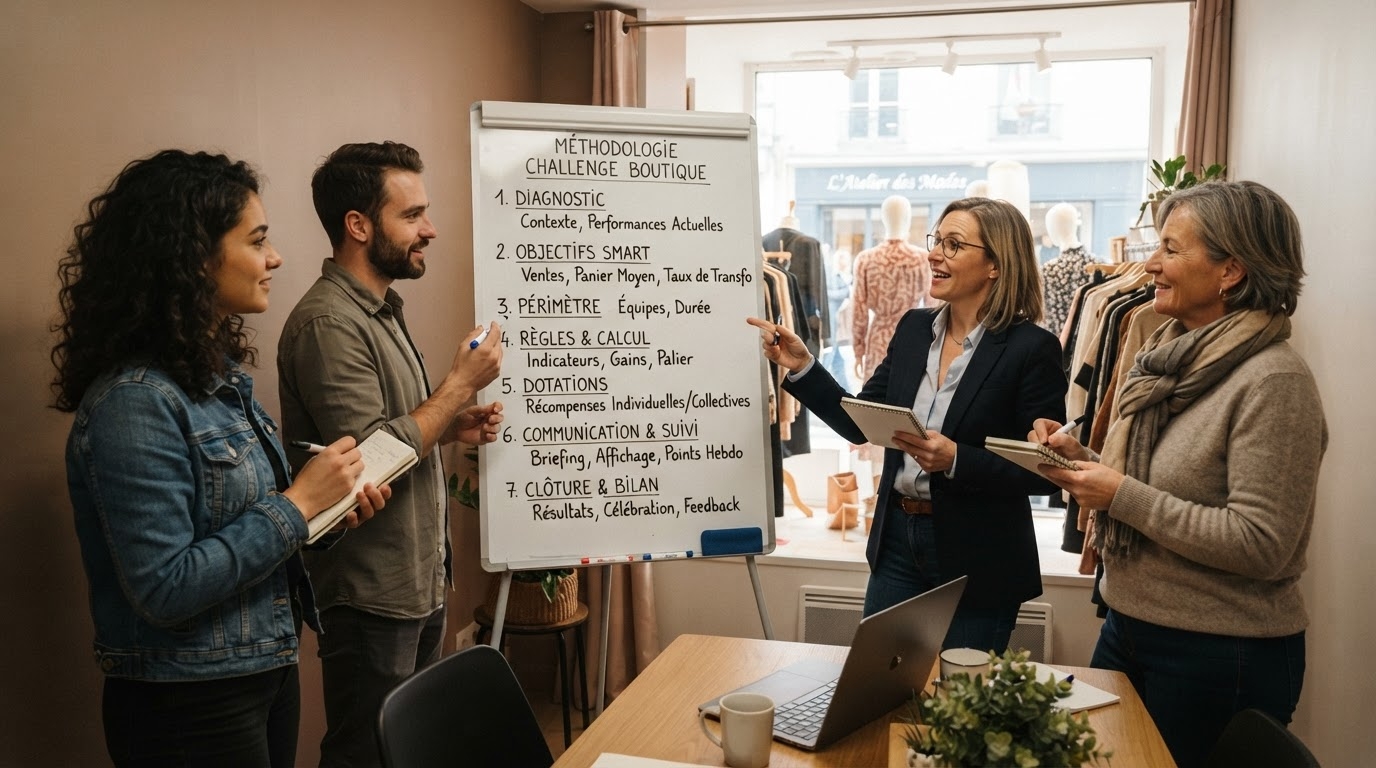
En suivant les sept étapes du cours (diagnostic, objectifs SMART, périmètre, règles & calcul, dotations, communication & suivi, clôture & bilan), concevez le challenge évoqué à l'exercice 6, pour une durée de 6 semaines et un budget de 1 200 €.
📝 Questions de mise en application
Taux de transformation capsule en baisse de 24 % à 18 % en deux mois malgré un trafic stable : le problème se situe dans la conversion (accueil, argumentaire, mise en avant produit), pas dans l'attractivité du magasin.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Diagnostic de départ du challenge |
Diagnostic incomplet ou ne cible pas la cause (conversion, pas attractivité). | Diagnostic correct mais peu précis. | Diagnostic complet identifiant clairement la baisse de conversion malgré un trafic stable. | –
≈
✓
|
Un périmètre mixte est recommandé : une part individuelle (transformation personnelle sur la capsule) pour stimuler chacun, et une part collective (objectif d'équipe) pour éviter la compétition destructrice et maintenir la cohésion, notamment entre vendeurs plus ou moins exposés au rayon capsule.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Périmètre du challenge et justification |
Périmètre non choisi ou non justifié. | Périmètre choisi et justifié mais un des deux risques (cohésion/injustice) peu développé. | Périmètre mixte choisi et justifié clairement au regard de la cohésion et du risque d'injustice perçue. | –
≈
✓
|
Classement basé sur la progression du taux de transformation individuel (points), plus un bonus d'équipe si l'objectif collectif de 23 % est atteint. Seuils : dotation individuelle au-delà de +3 points de progression personnelle ; dotation collective si la moyenne d'équipe dépasse 23 %.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°6 Règles de calcul, classement et seuils |
Règles incomplètes (moins de 2 des 3 éléments). | Les 3 éléments présents mais peu précis. | Règles de calcul, classement et seuils complets et cohérents avec le diagnostic. | –
≈
✓
|
Dotation individuelle modeste (chèque cadeau ou prime, dans la limite des seuils URSSAF d'exonération pour éviter toute requalification en salaire) + reconnaissance non financière (mise en avant en réunion, badge « ambassadeur capsule »). Le budget de 1 200 € reste maîtrisé sur 6 semaines et 12 vendeurs.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°7 Dotations et conformité URSSAF |
Dotations proposées sans vérification de conformité. | Dotations et conformité évoquées mais peu développées. | Dotations combinant financier/non financier avec conformité URSSAF explicitement vérifiée. | –
≈
✓
|
Lancement en réunion d'équipe avec règles écrites et affichées ; point d'étape à mi-parcours (semaine 3) sur le tableau de bord visible de tous ; bilan et remise des dotations en fin de challenge, avec retour d'expérience collectif.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°8 Plan de communication et de suivi |
Plan incomplet (lancement, suivi ou bilan manquant). | Plan complet mais peu détaillé. | Plan complet et détaillé (lancement, suivi intermédiaire, bilan). | –
≈
✓
|
Exercice 8 (analyse de tableau de bord, 40 min)
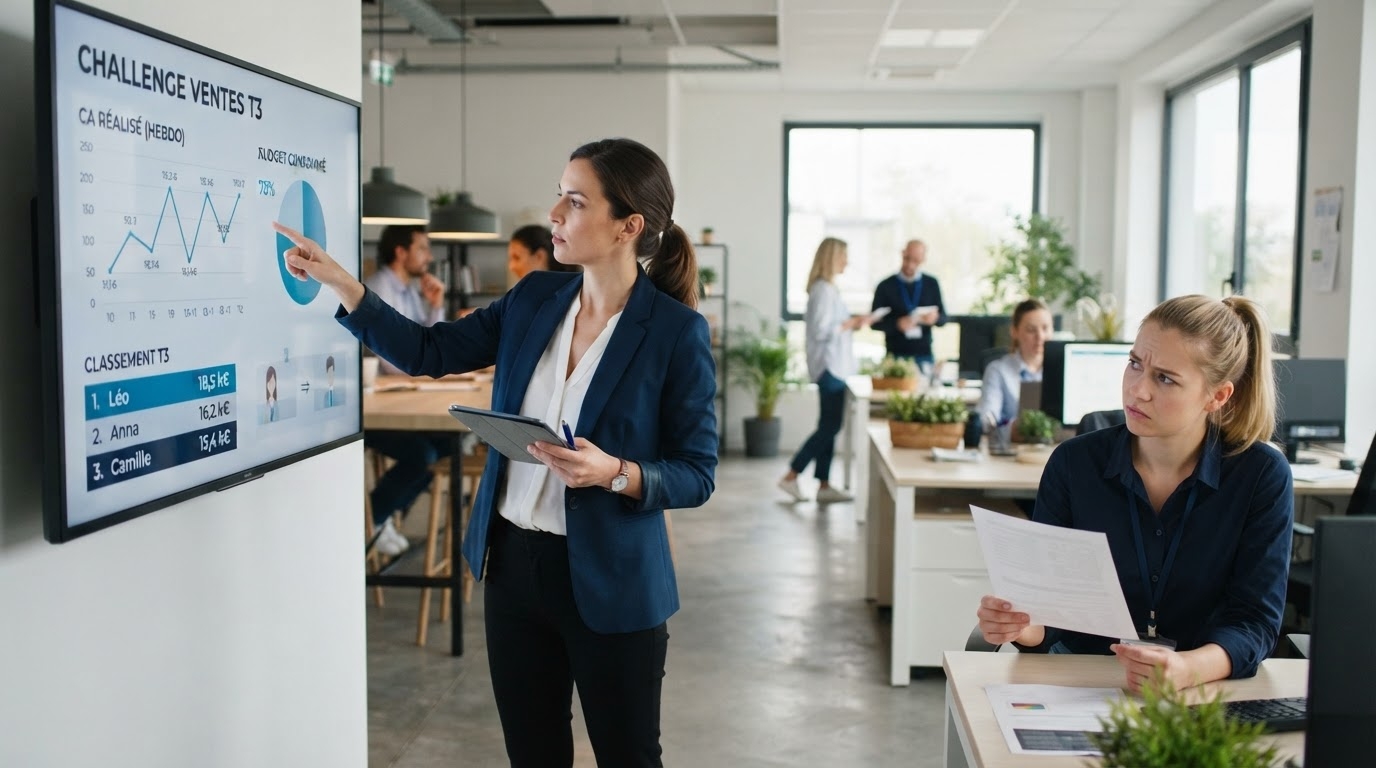
À mi-parcours du challenge (semaine 3 sur 6), le budget consommé est de 600 € sur 1 200 €, le CA additionnel généré sur la période est de 4 500 € par rapport à une période de référence sans challenge, et deux vendeurs signalent ne plus comprendre le classement.
📝 Questions de mise en application
Quantitatifs : CA additionnel (4 500 €), budget consommé (600 €). Qualitatif : lisibilité perçue du classement. Social : signalement de deux vendeurs en difficulté de compréhension, révélateur d'un risque de démobilisation.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Classement des indicateurs (quantitatif/qualitatif/social) |
Moins de 2 catégories correctement renseignées. | Les 3 catégories renseignées mais classement imprécis pour un indicateur. | Les 3 catégories correctement renseignées et classement pertinent. | –
≈
✓
|
ROI = (CA additionnel − coût de l'opération) / coût de l'opération = (4 500 − 600) / 600 = 6,5, soit +650 %.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du ROI partiel |
Calcul erroné (attendu 6,5 soit +650 %). | Calcul correct mais présentation peu claire. | Calcul exact (+650 %) et clairement présenté. | –
≈
✓
|
Un ROI très favorable ne doit pas masquer le signal social : si le classement n'est pas compris, l'effet moteur du challenge s'érode pour une partie de l'équipe. Action immédiate : un point flash de 10 minutes en briefing pour ré-expliquer le mode de calcul, avec un exemple chiffré affiché.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Analyse des signaux d'alerte et action corrective |
Signal non analysé ou action non proposée. | Signal analysé et action proposée mais peu développée. | Signal clairement analysé (le ROI ne masque pas le signal social) avec action corrective immédiate pertinente. | –
≈
✓
|
Exercice 9 (étude de cas approfondie, 45 min)
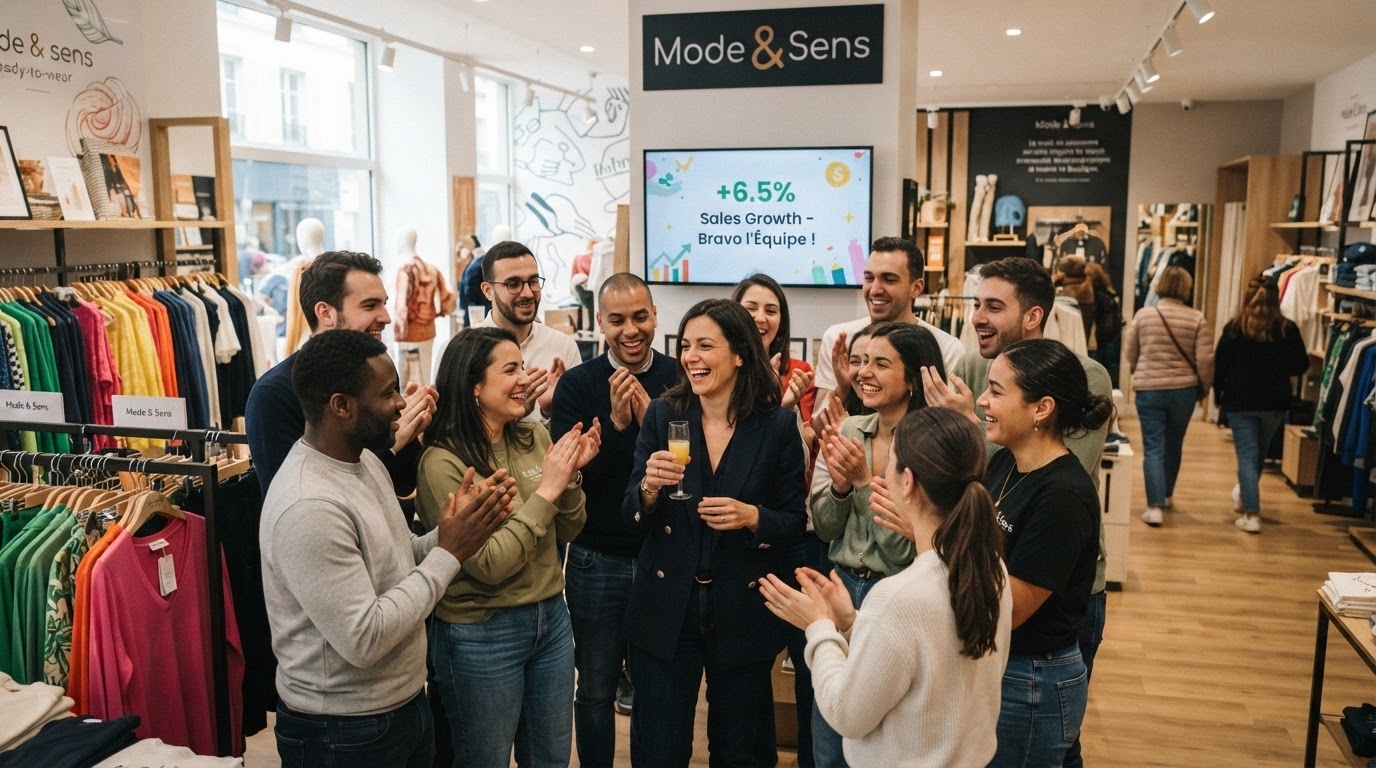
Le cas de Mode & Sens (12 vendeurs, CA annuel 1,8 M€, objectif +8 % de CA, dispositif mixte fixe/variable individuelle/variable collective/challenge mensuel) affiche, après six mois, les résultats suivants : CA global +6,5 %, taux de transformation 21 % → 26 %, turn-over 18 % → 12 %, satisfaction client 92 %.
📝 Questions de mise en application
CA additionnel visé = 1 800 000 × 8 % = 144 000 € · CA additionnel réalisé = 1 800 000 × 6,5 % = 117 000 € · Écart = 144 000 − 117 000 = 27 000 €.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Écart entre objectif et réalisé de CA |
Calcul erroné (attendu 27 000 €). | Calcul correct mais méthode peu explicitée. | Calcul exact (27 000 €) avec méthode clairement présentée. | –
≈
✓
|
Le dispositif de rémunération et de stimulation agit d'abord sur l'engagement de l'équipe (moins de turn-over, meilleure transformation, clients mieux accueillis) avant de se traduire intégralement en CA. Un écart de 27 000 € reste secondaire face à des gains structurels durables sur le climat social, qui préparent une performance commerciale plus solide dans la durée.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Amélioration des indicateurs sociaux malgré l'écart de CA |
Explication absente ou peu argumentée. | Explication correcte mais lien avec la performance future peu développé. | Explication claire du lien entre engagement social et performance commerciale durable. | –
≈
✓
|
Lisible : oui, les règles ont été formalisées et communiquées (partie 3). Équitable : le dispositif mixte fixe/variable individuel/collectif évite qu'un seul profil ne capte tous les bénéfices. Motivant : les indicateurs sociaux le confirment. Point de vigilance restant (partie 10) : s'assurer qu'aucun collaborateur ne se sente durablement exclu du variable collectif.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°6 Dispositif lisible, équitable et motivant |
Moins de 2 des 3 critères traités. | Les 3 critères traités mais point de vigilance peu développé. | Les 3 critères traités avec point de vigilance pertinent identifié. | –
≈
✓
|
1) Resserrer l'écart entre objectif et réalisé en révisant le diagnostic initial (objectif de +8 % peut-être trop ambitieux au regard du contexte de marché). 2) Renforcer le suivi qualitatif en cours d'année (points d'étape trimestriels) plutôt qu'un bilan unique à six mois, pour ajuster plus tôt les actions correctrices.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°7 Axes d'amélioration pour l'année suivante |
Moins de 2 axes proposés ou peu concrets. | Les 2 axes proposés mais peu détaillés. | Les 2 axes concrets et pertinents pour l'année suivante. | –
≈
✓
|
Exercice 10 (mise en situation, 30 min)
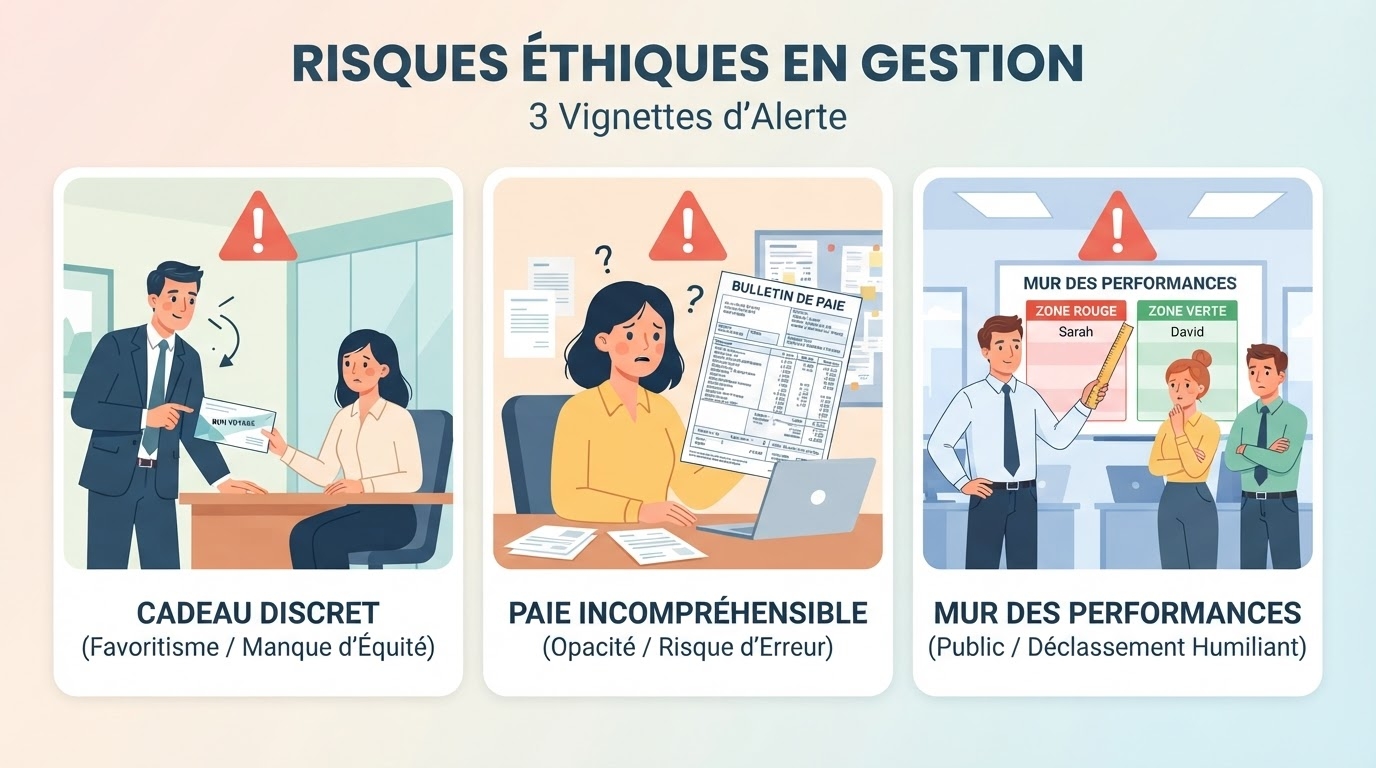
Trois situations vous sont soumises : un chef de rayon souhaite offrir un séjour de 600 € à son meilleur vendeur sans en informer les autres ni vérifier son traitement social ; une vendeuse récemment recrutée ne comprend pas le calcul de sa prime, absente de son contrat ; un chef de rayon propose un classement hebdomadaire affiché avec les moins performants signalés en rouge.
📝 Questions de mise en application
- Séjour à 600 € : risque de requalification en avantage non déclaré (URSSAF) et d'iniquité perçue par le reste de l'équipe — réflexe : vérifier le traitement social et informer collectivement des critères d'attribution.
- Prime absente du contrat : risque juridique de contestation — réflexe : formaliser la règle par avenant ou note écrite remise à la collaboratrice.
- Classement humiliant en rouge : risque de démotivation et de mal-être au travail — réflexe : proscrire toute stigmatisation publique des moins performants.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°8 Risques et réflexes managériaux (3 situations) |
Moins de 2 des 3 situations traitées avec risque et réflexe. | Les 3 situations traitées mais réflexe managérial peu précis pour certaines. | Les 3 situations correctement analysées avec risque et réflexe managérial précis. | –
≈
✓
|
Exposer publiquement les moins performants renforce le stress et le sentiment d'échec plutôt que l'émulation, avec un risque de désengagement voire de départ. Alternative : valoriser les progressions individuelles plutôt que le classement brut, et ne communiquer les résultats qu'en entretien individuel ou de façon agrégée (résultat d'équipe) plutôt que nominative.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°9 Classement public et alternative respectueuse |
Explication absente ou alternative non proposée. | Explication correcte mais alternative peu détaillée. | Explication claire du risque de démotivation avec alternative respectant équité et dignité. | –
≈
✓
|
- Les règles sont-elles écrites et communiquées avant le lancement ?
- Le périmètre évite-t-il toute discrimination (absence, temps partiel, ancienneté) ?
- Les dotations respectent-elles les seuils sociaux et fiscaux (URSSAF) ?
- Le dispositif évite-t-il toute exposition publique humiliante ?
- Un suivi intermédiaire est-il prévu ?
- Un bilan et un retour d'expérience sont-ils planifiés en fin de dispositif ?
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°10 Check-list avant lancement d'un dispositif |
Moins de 4 points proposés. | 5-6 points proposés mais certains peu précis. | 6 points concrets et pertinents couvrant les principaux risques du dispositif. | –
≈
✓
|
Exercice 11 (cas de synthèse global, 2 h 30, format épreuve ponctuelle)
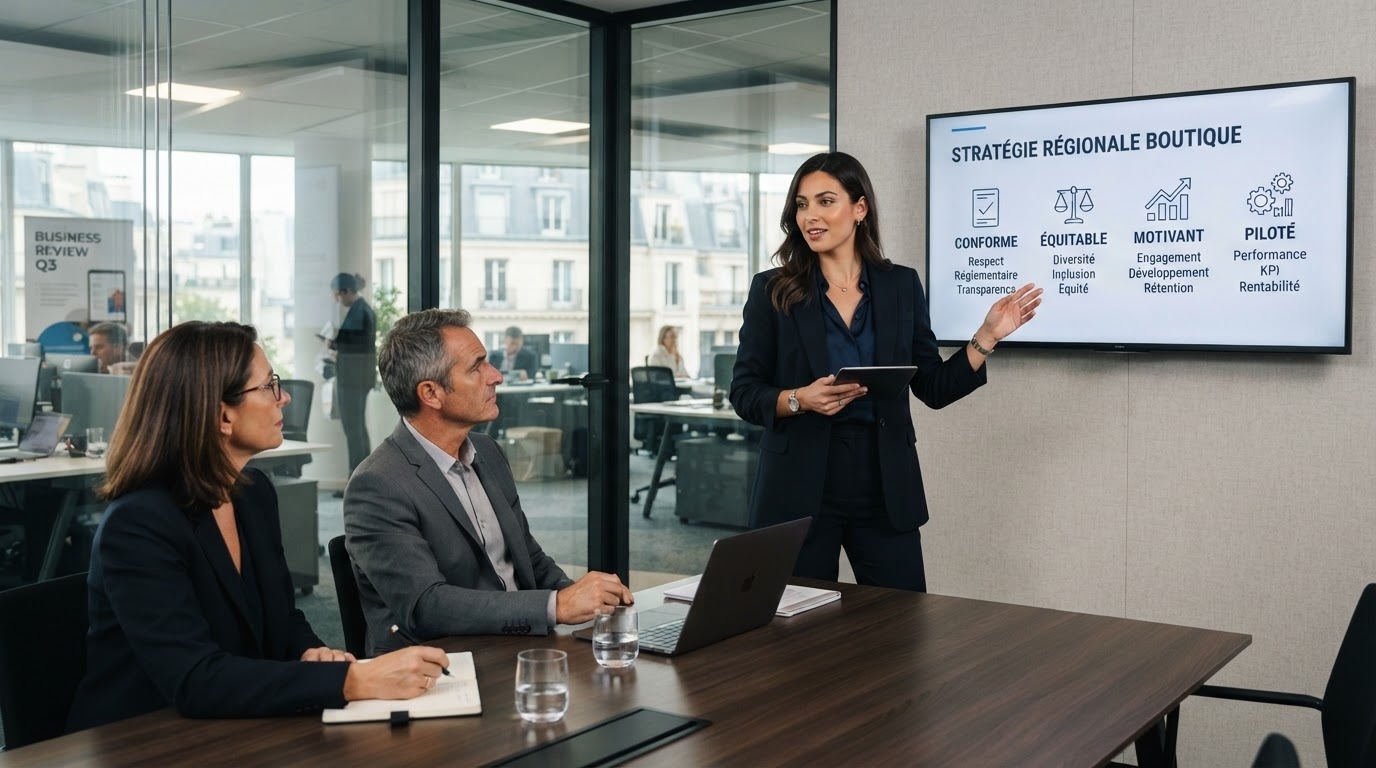
Six mois après votre prise de poste chez Mode & Sens, vous devez présenter à la direction régionale un bilan global intégrant rémunération, stimulation, conformité légale et pilotage social, puis un plan d'action pour le semestre suivant organisé autour des quatre piliers du cours (conforme, équitable, motivant, piloté). Cet exercice mobilise l'ensemble des compétences et savoirs travaillés dans les parties 1 à 10, dans les conditions de l'épreuve E6 (2 h 30, note sur 20).
📝 Questions de mise en application
Conforme : mise en conformité du cadre légal (dossier 1) et sécurisation des dotations (dossier 4). Équitable : rééquilibrage des trois piliers pour Léa, Nadia et Tom (dossier 1). Motivant : challenge capsule et objectifs SMART (dossier 3). Piloté : suivi de la masse salariale et calcul de ROI (dossiers 2 et 4).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°11 Plan du bilan autour des 4 piliers |
Moins de 3 des 4 piliers reliés à un exemple concret. | Les 4 piliers reliés mais exemples peu précis pour certains. | Les 4 piliers (conforme, équitable, motivant, piloté) reliés à des exemples concrets et précis. | –
≈
✓
|
Introduction : « Après six mois, le dispositif de rémunération et de stimulation de Mode & Sens a permis de réduire le turn-over de 18 % à 12 % et d'améliorer la transformation de 21 % à 26 %, pour un coût maîtrisé (masse salariale autour de 21 % du CA). » Conclusion : « Le point de vigilance pour le semestre suivant reste l'écart persistant entre objectif et réalisé de CA (27 000 €) : nous proposons d'ajuster le diagnostic initial et de renforcer le suivi trimestriel plutôt que semestriel. »
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°12 Introduction et conclusion du bilan oral |
Introduction ou conclusion absente, ou sans indicateur chiffré/point de vigilance. | Introduction et conclusion présentes mais indicateur ou vigilance peu mis en avant. | Introduction et conclusion complètes mettant en avant un indicateur chiffré fort et un point de vigilance clair. | –
≈
✓
|
Conforme : audit annuel des dispositifs de prime et de challenge. Équitable : revue individuelle des trois piliers de rémunération pour chaque collaborateur. Motivant : un challenge trimestriel avec objectifs SMART renouvelés. Piloté : tableau de bord mensuel partagé avec l'équipe, intégrant KPI commerciaux et sociaux.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°13 Plan d'action structuré autour des 4 piliers |
Moins de 3 des 4 piliers traités avec une action. | Les 4 piliers traités mais actions peu concrètes pour certains. | Les 4 piliers traités avec une action concrète et pertinente pour chacun. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 08
Ce que je dois travailler en priorité :