Chapitre 01 - Le compte de résultat
Comment le compte de résultat révèle-t-il la performance d'une unité commerciale ? Structure, indicateurs de résultat, Soldes Intermédiaires de Gestion et seuil de rentabilité : les outils du diagnostic financier.
Introduction
Qu'est-ce qu'un compte de résultat et à quoi sert-il au manager ?
Objectifs du chapitre
Ce chapitre ouvre la 2e année de gestion opérationnelle en posant les bases de l'analyse financière. Vous apprendrez à lire un compte de résultat, à calculer ses indicateurs (résultat d'exploitation, financier, exceptionnel, net), à décomposer la performance grâce aux Soldes Intermédiaires de Gestion, puis à déterminer le seuil de rentabilité d'une unité commerciale.
Structure du CR
Produits, charges et formation du résultat net sur un exercice.
Soldes Intermédiaires de Gestion
Marge commerciale, valeur ajoutée, EBE : décomposer la performance.
Seuil de rentabilité
Déterminer le niveau d'activité minimal et la sécurité financière.
Structure et indicateurs de résultat
Produits, charges, résultat net et cas pratique Boutique Delta.
I. La structure du compte de résultat
Le compte de résultat récapitule l'ensemble des produits et des charges d'un exercice pour déterminer le résultat net de l'unité commerciale.
Produits
Enrichissements de l'exercice : ventes de marchandises, prestations, produits financiers et exceptionnels.
Charges
Ressources consommées : achats, charges de personnel, charges financières et exceptionnelles.
Résultat net
Performance finale de l'exercice = ensemble des produits − ensemble des charges.
II. Les indicateurs de résultat
Le résultat net se forme par étapes, ce qui permet d'identifier l'origine de la performance : exploitation, financier ou exceptionnel.
Lecture managériale
L'exploitation mesure la performance de l'activité principale ; le financier et l'exceptionnel expliquent les écarts hors activité courante.
III. Cas pratique - Boutique Delta
Calculer le résultat net puis lire la performance opérationnelle d'une unité commerciale à partir de ses charges d'exploitation (180 000 € + 50 000 € + 90 000 € + 15 000 €), de son CA HT (400 000 €) et de ses éléments financiers et exceptionnels.
Lecture
L'exploitation est bénéficiaire (65 000 €) ; le résultat net atteint 46 000 € après financier, exceptionnel et impôt.
Taux de rentabilité d'exploitation
65 000 / 400 000 = 16,25 %, à comparer à l'objectif réseau de 18 %.
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - Structure et indicateurs de résultat.
SIG, rentabilité et seuil de rentabilité
Soldes Intermédiaires de Gestion, marge sur coût variable et point mort.
IV. Les Soldes Intermédiaires de Gestion (SIG)
Les SIG décomposent le résultat net en étapes successives pour repérer l'origine de la performance : politique d'achat-revente, richesse créée, capacité à couvrir les charges de personnel.
V. Cas pratique - Mode & Style
Calculer la chaîne des SIG pour évaluer la santé d'une exploitation de distribution (achats 220 000 €, stock initial 35 000 €, stock final 28 000 €, ventes 480 000 €).
VI. Marge sur coût variable et seuil de rentabilité
Charges fixes
Charges de structure, stables à court terme, peu sensibles au niveau d'activité.
Charges variables
Charges liées aux ventes : achats, transport, commissions.
Marge sur coût variable (MCV) = CA − Charges variables
Seuil de rentabilité = Charges fixes / Taux de MCV
Point mort
Moment où le CA cumulé atteint le seuil de rentabilité.
Indice de sécurité
Marge de sécurité / CA réel. Plus il est élevé, plus l'unité résiste à une baisse d'activité.
Utilité managériale
Simuler une promotion, accepter une commande, arbitrer le maintien d'un rayon.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - SIG, rentabilité et seuil de rentabilité.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 01 - Flash Gestion Op 2 : Le compte de résultat en 5 minutes
Structure du compte de résultat, indicateurs de résultat, cas Boutique Delta
Ep. 01 - Approfondi : Le compte de résultat
SIG, marge sur coût variable, seuil de rentabilité et point mort
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
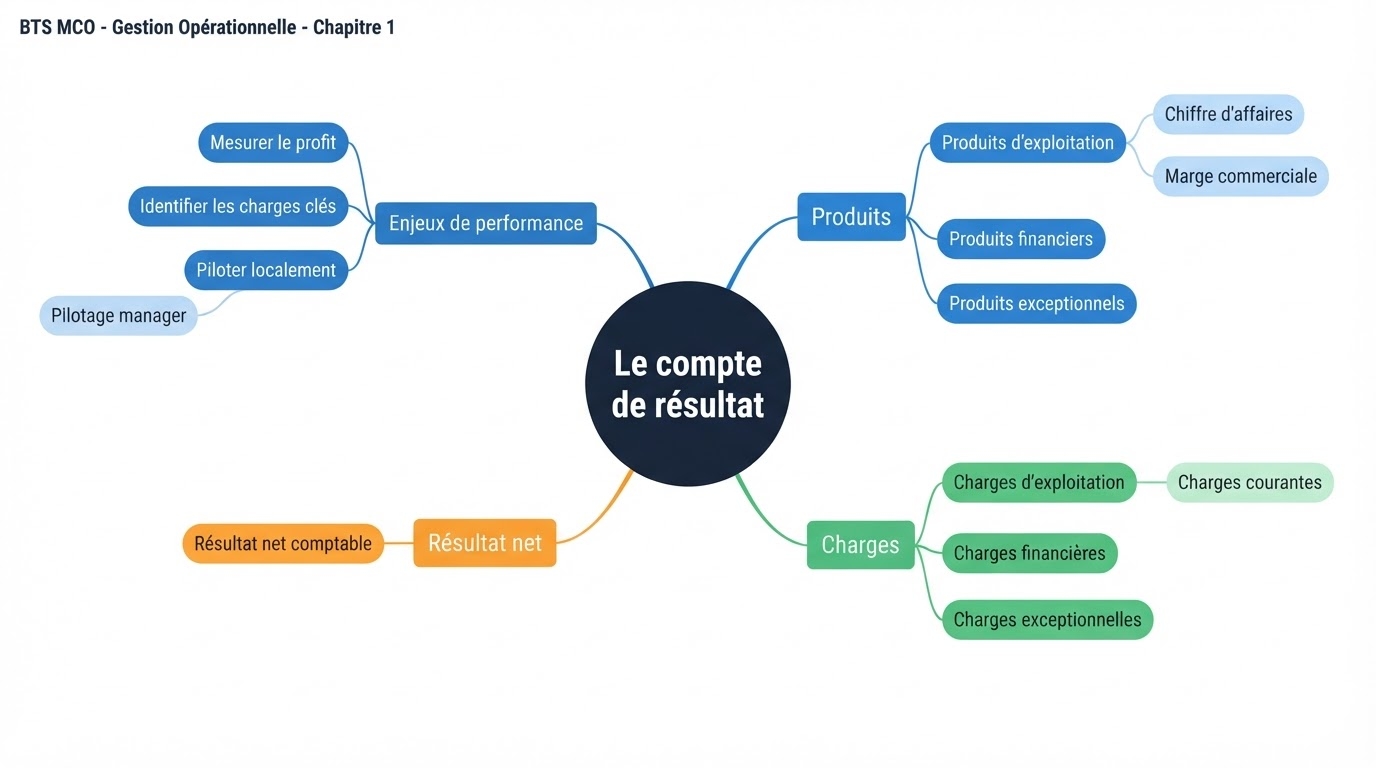
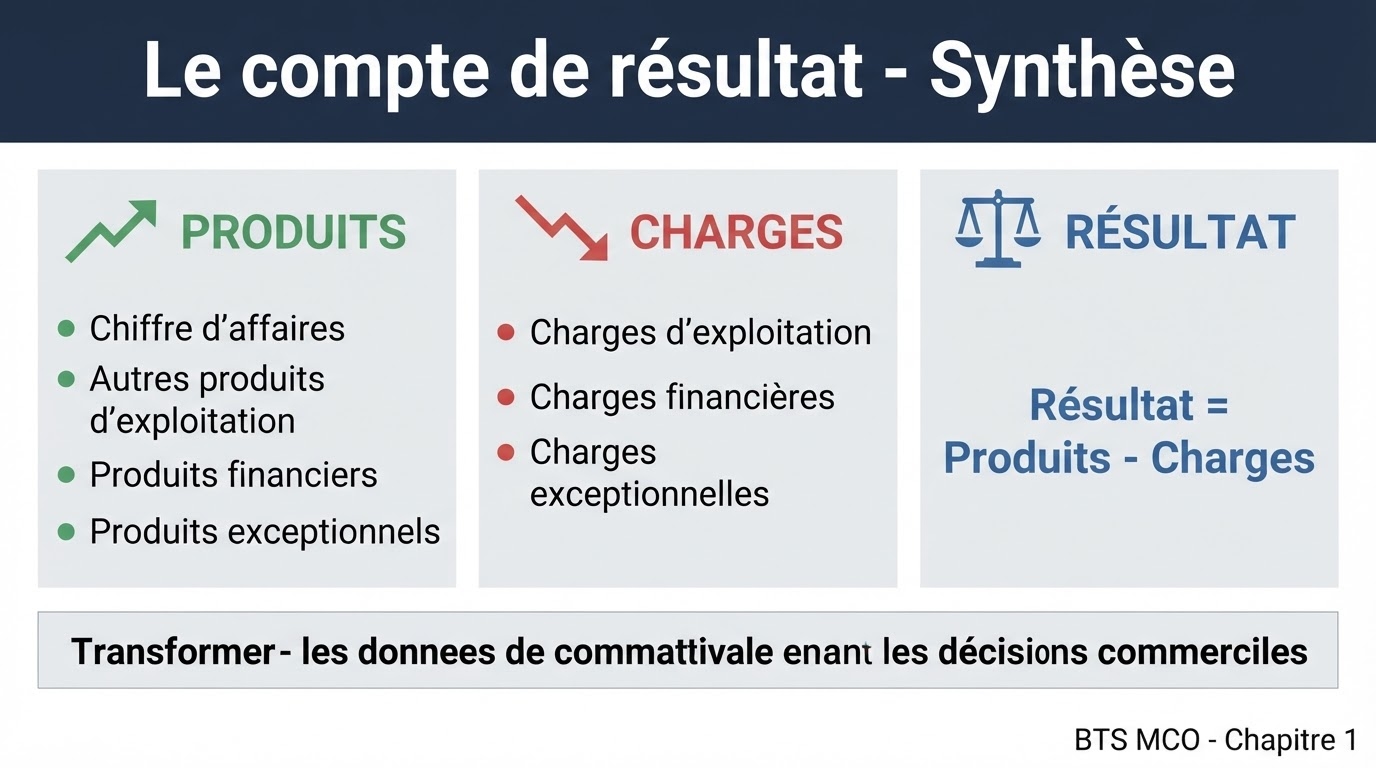
Résumé des notions-clés
Compte de résultat
Produits − charges = résultat net, sur un exercice.
Indicateurs
Résultat d'exploitation, financier, exceptionnel, net.
SIG
CAMV → marge commerciale → valeur ajoutée → EBE.
Taux de marge / marque
Marge commerciale rapportée au CA ou au CAMV.
Seuil de rentabilité
Charges fixes / taux de marge sur coût variable.
Indice de sécurité
Mesure la résistance de l'UC à une baisse d'activité.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Lire la structure du compte de résultat
- Calculer les indicateurs de résultat (exploitation, financier, exceptionnel, net)
- Calculer les SIG : marge commerciale, valeur ajoutée, EBE
- Déterminer le seuil de rentabilité et le point mort
- Relier les calculs à des décisions commerciales
Points de vigilance
- Résultat net ≠ trésorerie disponible
- Taux de marque (sur CA) ≠ taux de marge (sur CAMV)
- Le seuil de rentabilité dépend du niveau des charges fixes retenu
- Un résultat d'exploitation positif n'empêche pas un résultat net négatif
Lien avec la suite
Le compte de résultat donne la performance d'une période. Le chapitre 2 complète cette lecture avec le bilan, qui photographie le patrimoine de l'unité commerciale à une date donnée.