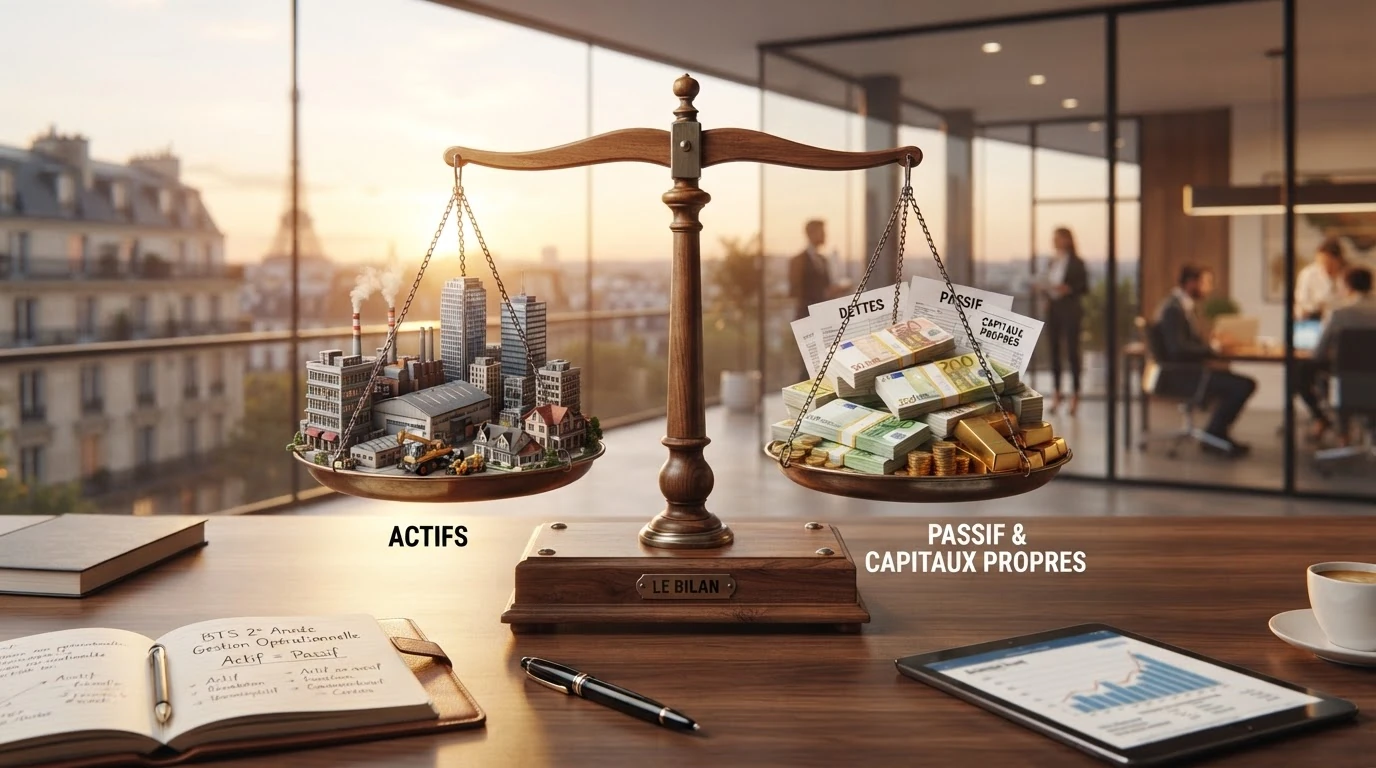
Chapitre 02 - Le bilan
Comment le bilan photographie-t-il le patrimoine d'une unité commerciale ? Bilan comptable, bilan fonctionnel, FRNG, BFR, TN et ratios de structure : les outils de l'équilibre financier.
Introduction
Qu'est-ce qu'un bilan et pourquoi l'analyser ?
Objectifs du chapitre
Après le compte de résultat, ce chapitre aborde le bilan : une photographie financière de l'unité commerciale à une date donnée. Vous apprendrez à lire sa structure (actif/passif), à calculer amortissements et provisions, à construire le bilan fonctionnel et à interpréter les indicateurs d'équilibre : FRNG, BFR, TN et les principaux ratios de structure.
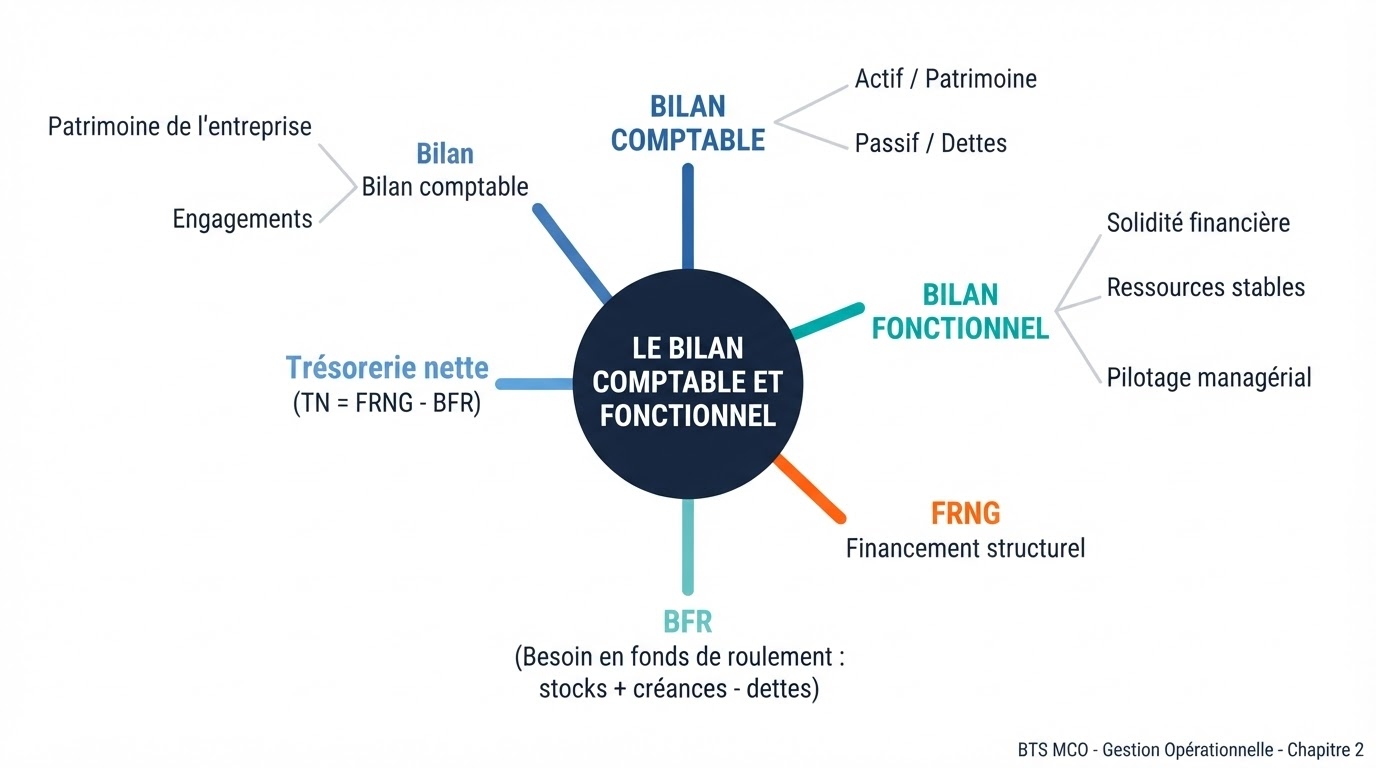
Bilan comptable
Structure actif/passif et équilibre fondamental.
Bilan fonctionnel
Reclassement par cycles : investissement, exploitation, financement.
FRNG, BFR, TN
Les trois indicateurs de l'équilibre financier.
Le bilan comptable
Structure, équilibre, amortissements, provisions et cas pratique.
I. La structure du bilan comptable
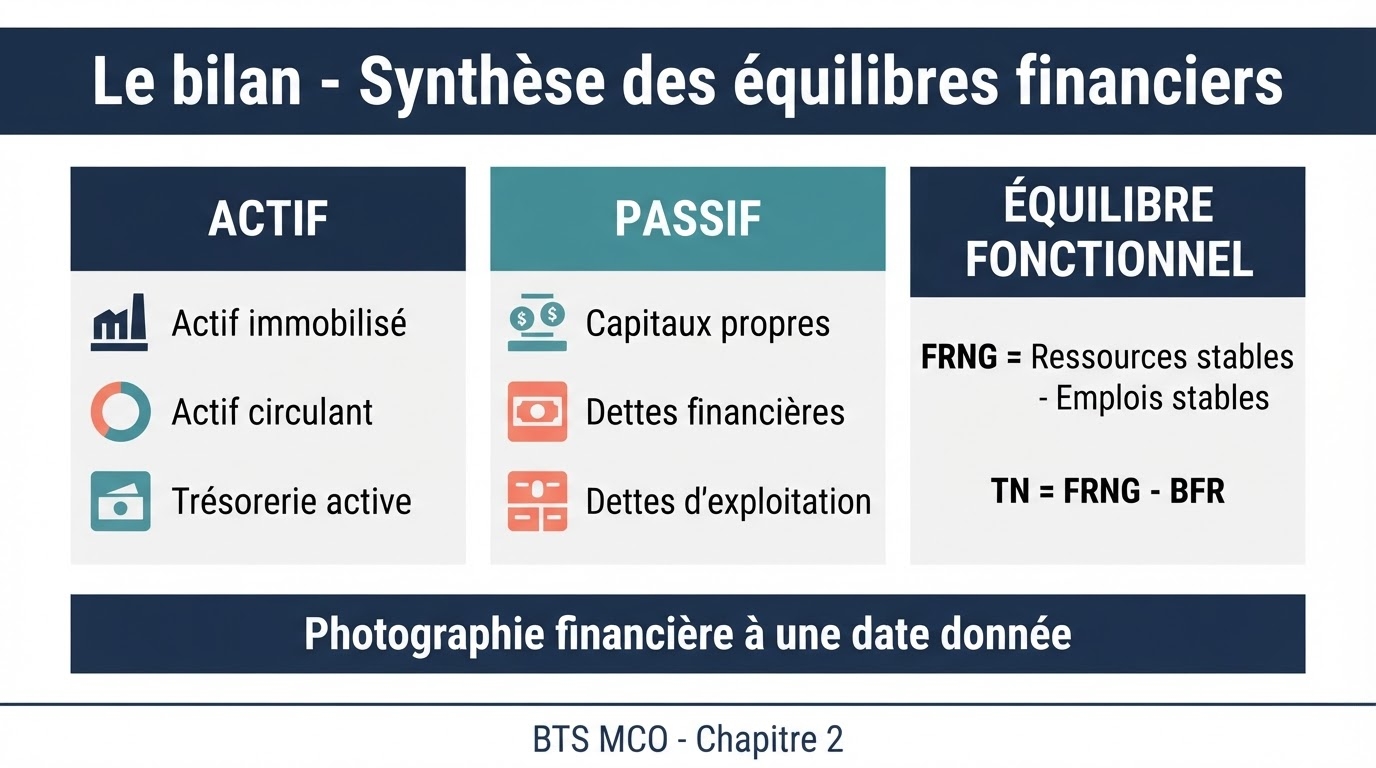
Le bilan est une photographie financière de l'unité commerciale à une date donnée : il présente ce qu'elle possède (actif) et ce qu'elle doit (passif). L'actif est classé par liquidité croissante, le passif par exigibilité croissante.
Patrimoine
Le bilan montre ce que possède et doit l'unité commerciale à la date de clôture.
Solidité financière
Il mesure la capacité à financer les biens durables et à faire face aux engagements.
Pilotage managérial
Le responsable d'UC surveille stocks, créances clients, dettes d'exploitation et trésorerie.
II. Amortissements et provisions
Ces méthodes permettent de donner une image fidèle et prudente du patrimoine.
Amortissements
Perte de valeur certaine liée à l'usure, au temps ou à l'obsolescence. Concerne les immobilisations ; diminue la valeur nette au bilan.
Provisions
Perte ou charge probable : stocks, créances douteuses, risques identifiés. Traduit une approche prudente du patrimoine.
Dotation annuelle = Valeur brute ÷ Durée d'utilisation · VNC = Valeur brute − Amortissements cumulés
III. Cas pratique - Magasin de sport
Vérifier que le bilan simplifié d'un magasin de sport est équilibré.
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - Le bilan comptable.
Le bilan fonctionnel et l'équilibre financier
FRNG, BFR, TN, ratios de structure et cas pratique TechShop.
IV. La logique du bilan fonctionnel
Le bilan fonctionnel reclasse les postes du bilan comptable selon une vision économique par cycles.
Cycle d'investissement
Emplois stables : immobilisations retenues en valeurs brutes.
Cycle d'exploitation
Stocks, créances, dettes d'exploitation.
Cycle de financement
Ressources stables et trésorerie.
Point clé
Dans le bilan fonctionnel, les immobilisations sont retenues en valeurs brutes ; les amortissements et provisions sont réintégrés dans les ressources stables.
V. FRNG, BFR, TN - Cas pratique TechShop
Analyser les trois indicateurs qui pilotent la santé financière de l'unité commerciale : ressources stables → FRNG → couverture du BFR → TN.
BFR = Stocks + Créances clients − Dettes fournisseurs
TN = FRNG − BFR
VI. Les ratios de structure
Calculer, interpréter et relier les ratios aux décisions de gestion.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Le bilan fonctionnel et l'équilibre financier.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 02 - Flash Gestion Op 2 : Le bilan en 5 minutes
Structure du bilan comptable, équilibre actif/passif, amortissements et provisions
Ep. 02 - Approfondi : Le bilan
Bilan fonctionnel, FRNG, BFR, TN et ratios de structure
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
Résumé des notions-clés
Équilibre fondamental
Actif = Passif : les emplois sont toujours financés par des ressources.
Actif
Immobilisé (durable) et circulant (stocks, créances, trésorerie).
Passif
Capitaux propres et dettes, classés par exigibilité croissante.
Bilan fonctionnel
Reclassement par cycles : investissement, exploitation, financement.
FRNG, BFR, TN
TN = FRNG − BFR : la trésorerie nette résulte de leur confrontation.
Ratios de structure
Solvabilité, autonomie financière, liquidité générale.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Lire la structure du bilan comptable (actif/passif)
- Calculer amortissements et valeur nette comptable
- Construire le bilan fonctionnel par cycles
- Calculer et interpréter FRNG, BFR et TN
- Calculer les ratios de structure et de gestion
Points de vigilance
- Actif immobilisé net (comptable) ≠ actif immobilisé brut (fonctionnel)
- Le BFR du bilan fonctionnel ≠ trésorerie disponible
- Un ratio > 1 n'est pas automatiquement satisfaisant : dépend du secteur
- FRNG positif ne garantit pas TN positif si le BFR est trop élevé
Lien avec la suite
Le bilan photographie le patrimoine à un instant donné. Le chapitre 3 se tourne vers l'avenir avec la prévision de l'activité : tendance, saisonnalité et méthodes de prévision commerciale.