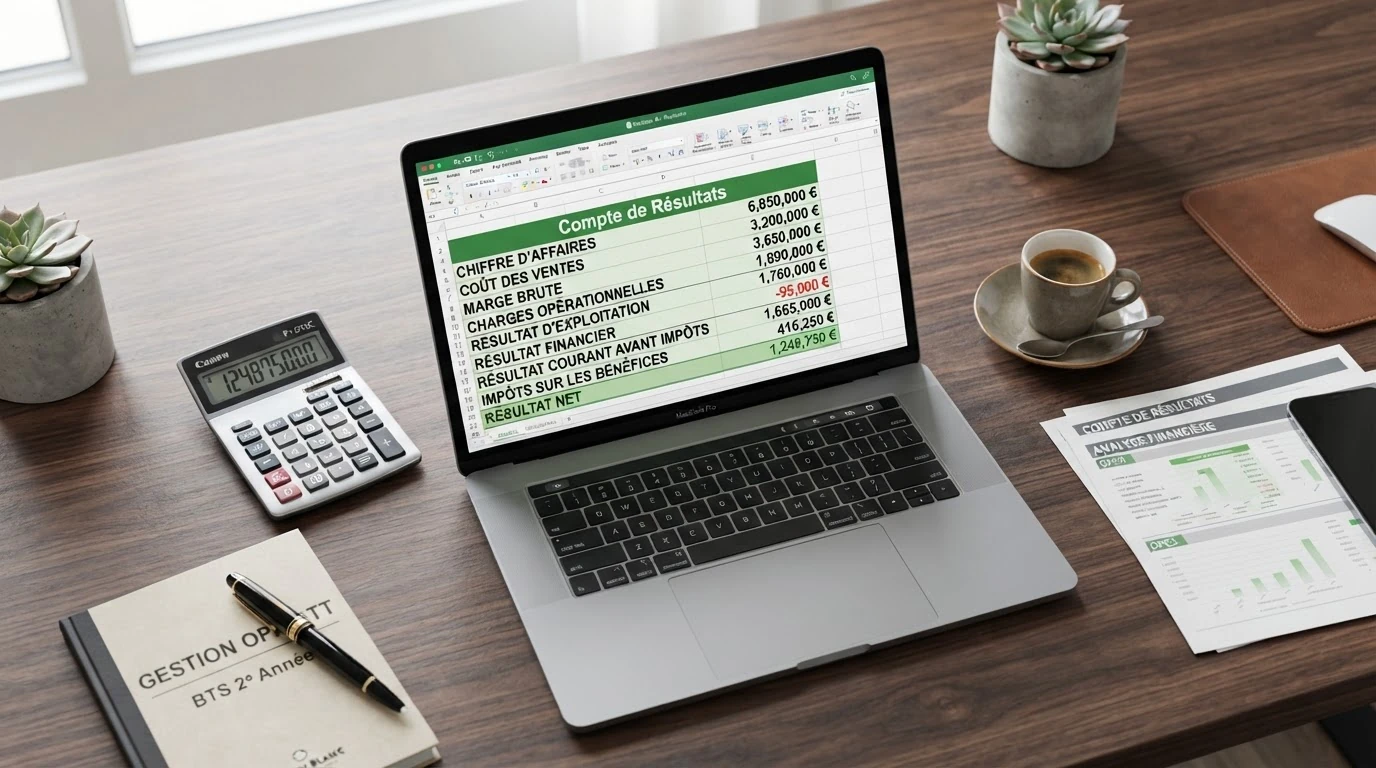
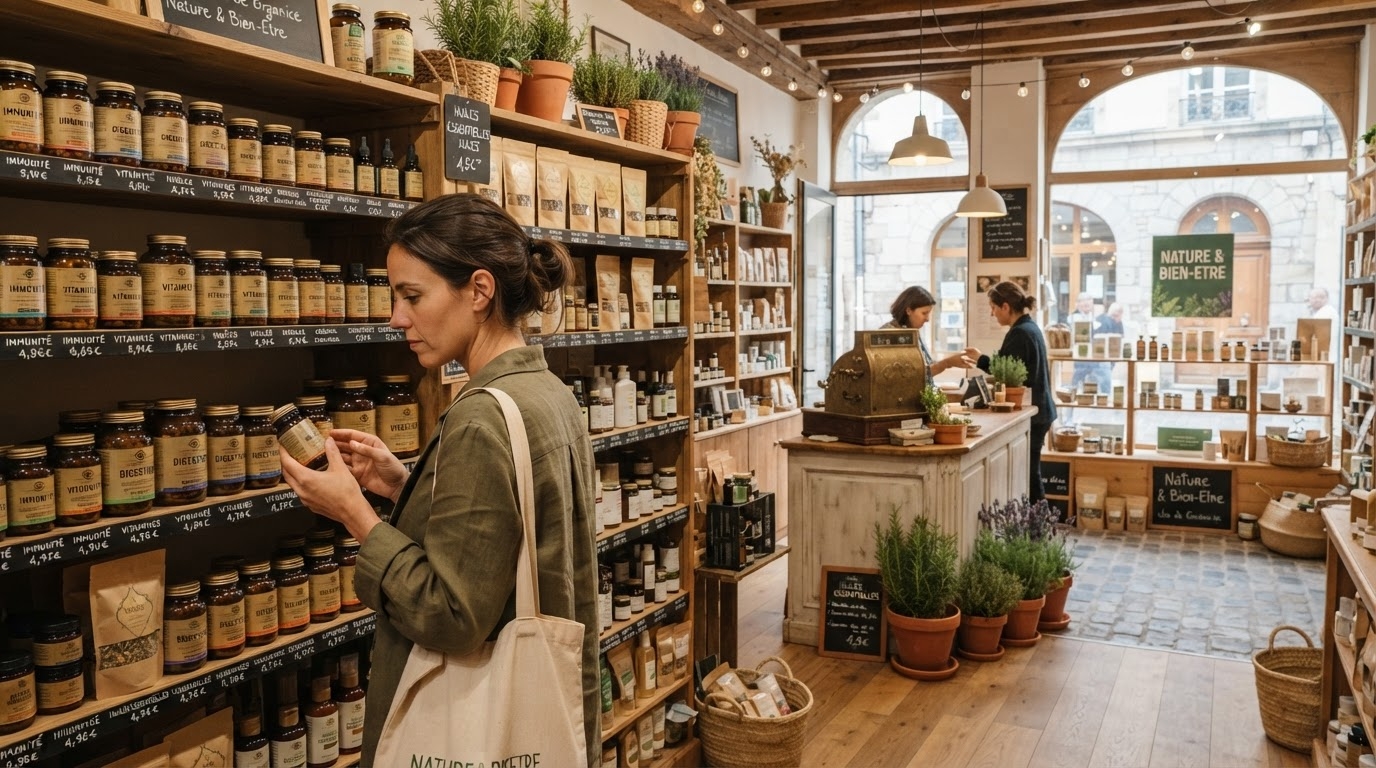
| Éléments | Montant (€) |
|---|---|
| Chiffre d'affaires HT | 500 000 |
| Achats de marchandises consommés | 210 000 |
| Charges de personnel | 115 000 |
| Loyer et charges locatives | 40 000 |
| Autres charges d'exploitation (énergie, entretien, communication, assurances) | 25 000 |
| Dotations aux amortissements | 15 000 |
| Produits financiers | 800 |
| Charges financières (intérêts d'emprunt) | 7 500 |
| Produits exceptionnels (cession de matériel) | 2 500 |
| Charges exceptionnelles | 4 000 |
| Impôt sur les bénéfices | 17 000 |
Objectif réseau : taux de rentabilité d'exploitation ≥ 22 %.
📝 Travail à faire
Charges d'exploitation = 210 000 + 115 000 + 40 000 + 25 000 + 15 000 = 405 000 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du total des charges d'exploitation |
Calcul erroné ou poste(s) de charge omis. | Calcul globalement correct mais un poste imprécis. | Total des charges d'exploitation correctement calculé (405 000 €). | –
≈
✓
|
Résultat d'exploitation = 500 000 − 405 000 = 95 000 €
Résultat financier = 800 − 7 500 = − 6 700 €
Résultat courant avant impôts = 95 000 − 6 700 = 88 300 €
Résultat exceptionnel = 2 500 − 4 000 = − 1 500 €
Résultat net = 88 300 − 1 500 − 17 000 = 69 800 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Reconstitution en cascade du compte de résultat |
Moins de 3 des 5 résultats intermédiaires correctement calculés. | Les 5 résultats calculés mais une erreur sur l'un d'eux. | Les 5 résultats (exploitation, financier, RCAI, exceptionnel, net) correctement calculés en cascade. | –
≈
✓
|
Taux de rentabilité d'exploitation = 95 000 / 500 000 = 19 %
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Calcul du taux de rentabilité d'exploitation |
Calcul erroné. | Calcul correct mais formule non explicitée. | Taux de rentabilité d'exploitation correctement calculé (19 %) avec formule explicitée. | –
≈
✓
|
Écart en points : 19 % contre 22 %, soit 3 points d'écart.
Écart en euros : 22 % × 500 000 = 110 000 € de résultat d'exploitation attendu contre 95 000 € réalisé, soit 15 000 € manquants.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Comparaison à l'objectif réseau (points et euros) |
Comparaison incomplète (un seul angle : points ou euros). | Les deux angles traités mais un calcul imprécis. | Écart correctement exprimé en points (3 pts) et en euros (15 000 €). | –
≈
✓
|
Point fort : malgré l'écart à l'objectif, l'exercice N dégage un résultat net positif de 69 800 €, porté par un produit exceptionnel de cession de matériel qui vient compenser un résultat financier négatif.
Point de vigilance : le taux de rentabilité d'exploitation (19 %) reste en retrait de 3 points par rapport à l'objectif réseau (22 %), soit 15 000 € de résultat d'exploitation manquant — l'écart se joue donc sur le cœur de métier, avant même les éléments financiers et exceptionnels.
Leviers d'action pour N+1 :
- Chiffre d'affaires : développer les ventes additionnelles (compléments alimentaires, conseils personnalisés) pour augmenter le CA sans alourdir la structure de charges fixes.
- Charges courantes : renégocier le poste « autres charges d'exploitation » (énergie, assurances) et suivre de près les charges de personnel, premier poste de charges après les achats.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°5 Commentaire managérial structuré |
Commentaire incomplet (point fort, vigilance ou leviers manquants). | Les 3 éléments présents mais peu développés ou peu reliés aux chiffres. | Point fort, point de vigilance et au moins 2 leviers d'action clairement développés et reliés aux chiffres du cas. | –
≈
✓
|
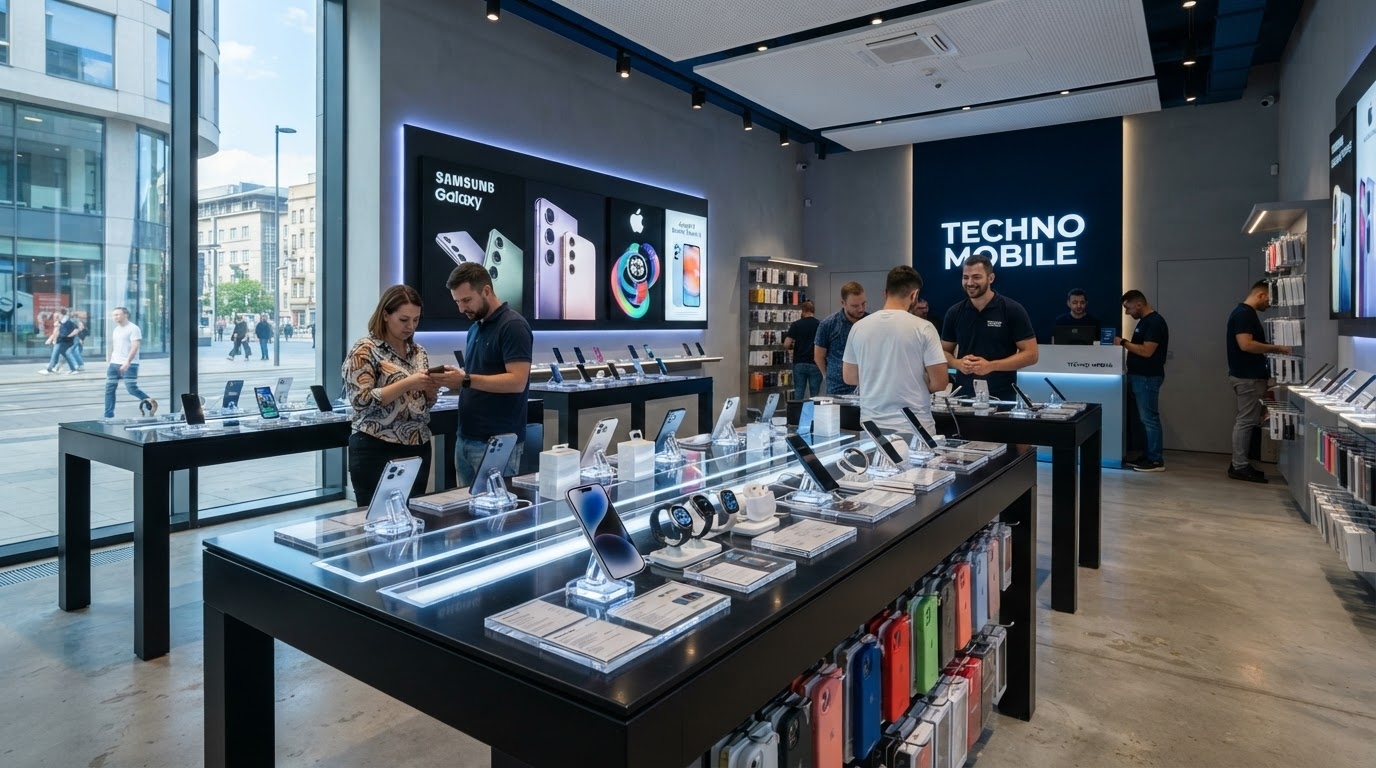
| Éléments | Montant (€) |
|---|---|
| Ventes de marchandises (CA HT) | 600 000 |
| Achats de marchandises | 320 000 |
| Stock initial de marchandises | 40 000 |
| Stock final de marchandises | 30 000 |
| Consommations en provenance de tiers | 70 000 |
| Subventions d'exploitation | 0 |
| Impôts et taxes (hors IS) | 9 000 |
| Charges de personnel | 120 000 |
| Dotations aux amortissements | 14 000 |
| Résultat financier | − 4 000 |
| Résultat exceptionnel | + 1 500 |
| Impôt sur les bénéfices | 15 000 |
Tableau de comparaison réseau
| Indicateur | Techno Mobile | Magasin A | Magasin B |
|---|---|---|---|
| Taux de marque | à calculer | 42 % | 48 % |
| Taux d'EBE | à calculer | 10 % | 14 % |
| Résultat net | à calculer | 35 000 € | 45 000 € |
📝 Travail à faire
CAMV = 320 000 + 40 000 − 30 000 = 330 000 €
Le CAMV permet de connaître le coût réel des marchandises effectivement vendues sur la période, indépendamment des variations de stock, pour calculer une marge commerciale fiable et comparable d'un exercice à l'autre.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du CAMV et intérêt managérial |
Calcul erroné ou intérêt non expliqué. | Calcul correct (330 000 €) mais intérêt managérial peu développé. | CAMV correctement calculé (330 000 €) avec intérêt managérial clairement expliqué. | –
≈
✓
|
Marge commerciale = 600 000 − 330 000 = 270 000 €
Valeur ajoutée = 270 000 − 70 000 = 200 000 €
EBE = 200 000 + 0 − 9 000 − 120 000 = 71 000 €
Résultat d'exploitation = 71 000 − 14 000 = 57 000 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Cascade des SIG (marge commerciale à résultat d'exploitation) |
Moins de 3 des 4 soldes correctement calculés. | Les 4 soldes calculés mais une erreur sur l'un d'eux. | Marge commerciale, VA, EBE et résultat d'exploitation correctement calculés en cascade. | –
≈
✓
|
Résultat courant avant impôts = 57 000 − 4 000 = 53 000 €
Résultat net = 53 000 + 1 500 − 15 000 = 39 500 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Calcul du résultat net |
Calcul erroné (RCAI ou résultat net). | Calcul globalement correct mais une étape imprécise. | RCAI et résultat net (39 500 €) correctement calculés. | –
≈
✓
|
Taux de marque = 270 000 / 600 000 = 45 %
Taux d'EBE = 71 000 / 600 000 ≈ 11,83 %
Tableau complété : Techno Mobile — taux de marque 45 %, taux d'EBE 11,83 %, résultat net 39 500 €.
Techno Mobile se situe entre les magasins A et B sur les trois indicateurs : la marge commerciale est correcte (45 %, entre 42 % et 48 %), mais la maîtrise des charges de personnel et de structure (EBE à 11,83 %, contre 14 % pour le magasin B) reste l'axe d'amélioration prioritaire pour rejoindre le niveau du magasin B.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Taux de marque, taux d'EBE et analyse comparative réseau |
Un des deux taux erroné ou analyse comparative absente. | Les deux taux corrects mais analyse comparative peu développée ou axe prioritaire non identifié. | Taux de marque (45 %) et taux d'EBE (11,83 %) correctement calculés avec analyse comparative claire et axe de pilotage prioritaire identifié. | –
≈
✓
|
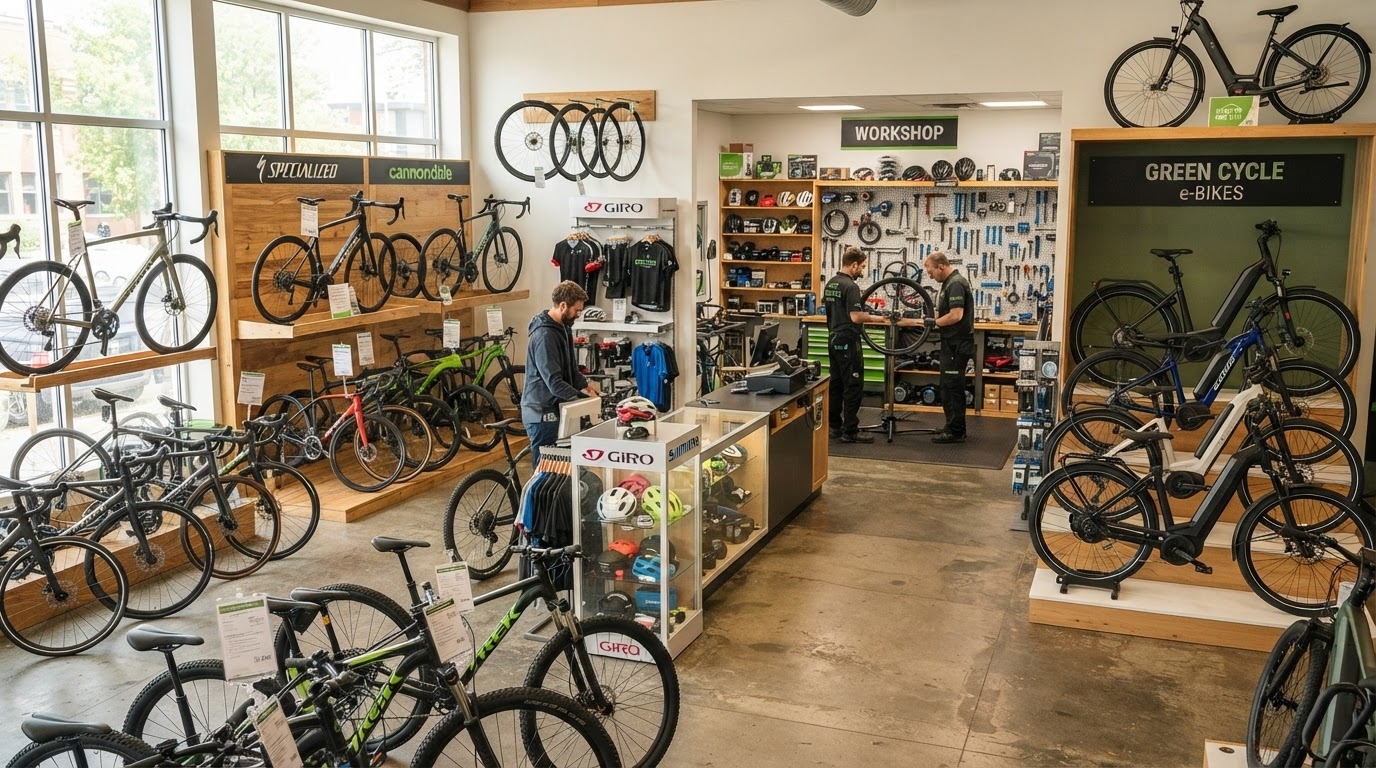
| Éléments — situation actuelle (exercice N) | Montant (€) |
|---|---|
| Chiffre d'affaires HT | 350 000 |
| Charges variables (achats vélos/pièces, commissions) | 175 000 |
| Charges fixes (loyer, personnel fixe, assurances, amortissements) | 140 000 |
| Éléments — projet corner (prévisions année pleine) | Montant (€) |
|---|---|
| Chiffre d'affaires additionnel | 100 000 |
| Charges variables spécifiques (vélos électriques, commissions) | 65 000 |
| Charges fixes spécifiques additionnelles (agencement, formation technicien, assurance) | 20 000 |
📝 Travail à faire
MCV = 350 000 − 175 000 = 175 000 € ; Taux de MCV = 175 000 / 350 000 = 50 %
Résultat = 175 000 − 140 000 = 35 000 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 MCV, taux de MCV et résultat (situation actuelle) |
Un des trois calculs erroné. | Les trois calculs globalement corrects mais une étape imprécise. | MCV (175 000 €), taux (50 %) et résultat (35 000 €) correctement calculés. | –
≈
✓
|
Seuil de rentabilité = 140 000 / 0,50 = 280 000 €
Point mort = 280 000 / 350 000 × 360 = 288 jours (soit mi-octobre)
Indice de sécurité = (350 000 − 280 000) / 350 000 = 20 %
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Seuil de rentabilité, point mort et indice de sécurité |
Un des trois calculs erroné. | Les trois calculs globalement corrects mais une étape imprécise. | SR (280 000 €), point mort (288 j) et indice de sécurité (20 %) correctement calculés. | –
≈
✓
|
MCV corner = 100 000 − 65 000 = 35 000 € (taux de MCV = 35 %)
Résultat corner = 35 000 − 20 000 = 15 000 €
Le corner est rentable isolément : il faut donc recommander son lancement d'un strict point de vue financier.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Rentabilité isolée du corner |
Calcul erroné (MCV ou résultat du corner) ou conclusion absente. | Calculs corrects mais conclusion sur la rentabilité isolée peu développée. | MCV (35 000 €) et résultat du corner (15 000 €) correctement calculés avec conclusion claire sur sa rentabilité isolée. | –
≈
✓
|
Magasin global avec corner : CA = 450 000 € ; Charges variables = 240 000 € ; MCV = 210 000 € (taux ≈ 46,67 %) ; Charges fixes = 160 000 € ; Résultat = 50 000 € (cohérent avec 35 000 + 15 000)
Nouveau seuil de rentabilité = 160 000 / 0,4667 ≈ 342 857 €
Nouvel indice de sécurité = (450 000 − 342 857) / 450 000 ≈ 23,8 %, contre 20 % initialement : l'ouverture du corner améliore la résistance de l'unité commerciale à une baisse d'activité.
Argument qualitatif : au-delà du seul aspect financier, le corner vélos électriques renforce l'image « mobilité durable » de l'enseigne et complète la gamme (vélos classiques + électriques + réparation), ce qui peut fidéliser une clientèle plus large sans cannibaliser l'activité existante.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Impact du corner sur le seuil et l'indice de sécurité globaux |
Calcul erroné ou conclusion non argumentée. | Calculs globalement corrects mais l'argument qualitatif absent ou peu développé. | Nouveau seuil (≈342 857 €) et nouvel indice (≈23,8 %) correctement calculés avec argument qualitatif pertinent à l'appui de la conclusion. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 1
Ce que je dois travailler en priorité :