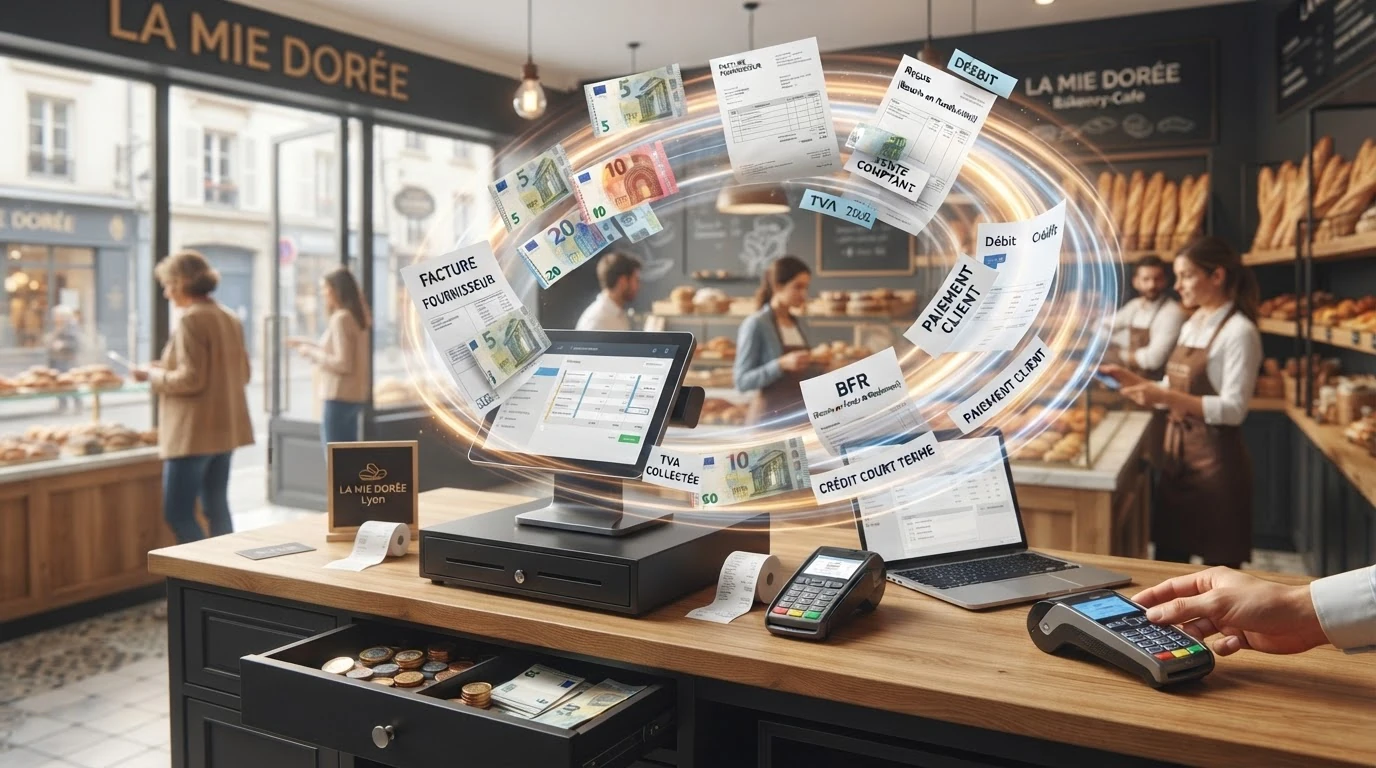
| Élément | Valeur |
|---|---|
| CA HT annuel | 720 000 € |
| Durée de stockage | 45 jours |
| Délai clients | 52 jours |
| Délai fournisseurs | 38 jours |
| Facture fournisseur reçue le 3 mars | « 75 jours date de facture » |
📝 Travail à faire
BFR (jours) = Stockage + Délai clients − Délai fournisseurs = 45 + 52 − 38 = 59 jours
BFR (€) = (59 × 720 000) / 360 = 118 000 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du BFR en jours et en euros |
Calcul erroné en jours ou en euros. | Calcul globalement correct mais une étape imprécise. | BFR correctement calculé en jours (59 j) et en euros (118 000 €). | –
≈
✓
|
Non. La loi LME (Loi de Modernisation de l'Économie) plafonne le délai de paiement interentreprises à 60 jours date de facture (ou 45 jours fin de mois). Le délai de 75 jours proposé dépasse ce plafond légal de 15 jours.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Conformité du délai fournisseur à la loi LME |
Conformité mal évaluée ou plafond légal erroné. | Non-conformité identifiée mais plafond légal imprécis. | Non-conformité clairement identifiée avec plafond légal exact (60 jours date de facture) et écart chiffré. | –
≈
✓
|
Date limite légale = date de facture + 60 jours = 3 mars + 60 jours = 2 mai
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Détermination de la date limite légale de paiement |
Date erronée ou méthode incorrecte. | Date correcte mais méthode peu explicite. | Date limite légale correctement déterminée (2 mai) à partir de la date de facture + 60 jours. | –
≈
✓
|
Le fournisseur qui impose un délai non conforme s'expose à des pénalités de retard et à une indemnité forfaitaire pour frais de recouvrement de 40 €, dues de plein droit au client dès le dépassement du délai légal. Il s'expose également à un contrôle et une sanction de la DGCCRF, qui vérifie le respect des délais de paiement légaux entre entreprises.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Risques encourus en cas de délai non conforme |
Moins de 2 risques identifiés. | 2 risques identifiés mais peu développés. | Au moins 2 risques développés (pénalités/indemnité forfaitaire, contrôle DGCCRF). | –
≈
✓
|
Besoin de financement : 25 000 € sur 20 jours.
| Outil | Conditions |
|---|---|
| Facilité de caisse | Taux 9 % — durée maximale 10 jours |
| Découvert bancaire | Taux 7,5 % |
| Escompte d'une lettre de change de 28 000 € à 25 jours | Taux 5 % + commission fixe de 15 € |
📝 Travail à faire
La facilité de caisse est limitée à une durée maximale de 10 jours, alors que le besoin de financement porte sur 20 jours : cet outil n'est donc pas adapté, indépendamment de son taux.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Inéligibilité de la facilité de caisse |
Raison non identifiée ou incorrecte. | Raison correcte mais peu développée. | Raison clairement expliquée (durée du besoin > durée maximale de l'outil). | –
≈
✓
|
Coût découvert = 25 000 × 7,5 % × 20/360 ≈ 104,17 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du coût du découvert bancaire |
Calcul erroné. | Calcul correct mais formule non explicitée. | Coût du découvert correctement calculé (≈104,17 €) avec formule explicitée. | –
≈
✓
|
Coût escompte = (28 000 × 5 % × 25/360) + 15 = 97,22 + 15 ≈ 112,22 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Calcul du coût de l'escompte |
Calcul erroné (intérêts ou commission). | Calcul globalement correct mais une composante imprécise. | Coût de l'escompte correctement calculé (≈112,22 €) intérêts + commission fixe. | –
≈
✓
|
Le découvert bancaire (104,17 €) est le moins coûteux des deux solutions éligibles, légèrement devant l'escompte (112,22 €). Il présente en outre l'avantage d'être plus souple : contrairement à l'escompte, il ne nécessite pas de disposer d'une lettre de change mobilisable pour un montant supérieur au besoin (28 000 € pour un besoin de 25 000 €).
Recommandation : mobiliser un découvert bancaire de 25 000 € sur 20 jours.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Recommandation argumentée de l'outil de financement |
Recommandation non argumentée ou incorrecte. | Recommandation correcte mais argumentation limitée au seul coût. | Recommandation du découvert argumentée à la fois par le coût et par la souplesse d'utilisation. | –
≈
✓
|
| Délai | Actuel | Cible |
|---|---|---|
| Durée de stockage | 55 jours | 45 jours |
| Délai clients | 48 jours | 35 jours |
| Délai fournisseurs | 32 jours | 45 jours |
📝 Travail à faire
BFR actuel (jours) = 55 + 48 − 32 = 71 jours
BFR actuel (€) = (71 × 960 000) / 360 = 189 333 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du BFR actuel en jours et en euros |
Calcul erroné en jours ou en euros. | Calcul globalement correct mais une étape imprécise. | BFR actuel correctement calculé en jours (71 j) et en euros (189 333 €). | –
≈
✓
|
BFR cible (jours) = 45 + 35 − 45 = 35 jours
BFR cible (€) = (35 × 960 000) / 360 = 93 333 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du BFR cible en jours et en euros |
Calcul erroné en jours ou en euros. | Calcul globalement correct mais une étape imprécise. | BFR cible correctement calculé en jours (35 j) et en euros (93 333 €). | –
≈
✓
|
Gain de trésorerie = BFR actuel − BFR cible = 189 333 − 93 333 = 96 000 €
Décomposition en jours : réduction du stockage (−10 j) + réduction du délai clients (−13 j) + allongement du délai fournisseurs (+13 j) = 36 jours de BFR en moins au total, cohérent avec 71 − 35 = 36 j.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Calcul et décomposition du gain de trésorerie |
Gain non calculé ou décomposition par levier absente. | Gain correctement calculé mais décomposition par levier incomplète. | Gain de trésorerie (96 000 €) correctement calculé avec décomposition cohérente par levier (stockage, clients, fournisseurs). | –
≈
✓
|
- Réduire le stockage : améliorer les prévisions de ventes pour ajuster les commandes au plus juste et limiter le surstockage.
- Réduire le délai clients : mettre en place une relance systématique à J+30 (échéancier suivi, relances automatisées).
- Allonger le délai fournisseurs : regrouper les commandes fournisseurs pour renégocier des délais de paiement plus longs en contrepartie de volumes plus importants.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Actions concrètes pour chaque levier du BFR |
Moins de 2 actions proposées ou non adaptées aux leviers. | Les 3 actions proposées mais peu développées. | Une action concrète et pertinente proposée pour chacun des 3 leviers (stockage, clients, fournisseurs). | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 5
Ce que je dois travailler en priorité :