Chapitre 05 - Le financement de l'exploitation
Comment financer le cycle d'exploitation d'une unité commerciale ? Documents commerciaux, délais de paiement, modes de règlement et solutions de financement à court terme.
Introduction
Comment couvrir les décalages de trésorerie liés au cycle d'exploitation ?
Objectifs du chapitre
Ce chapitre approfondit le financement du cycle d'exploitation : le BFR, les documents commerciaux et le cadre réglementaire des délais de paiement, les modes de règlement, puis les solutions de financement à court terme (facilité de caisse, découvert, escompte, affacturage, cession Dailly).
Cycle & BFR
Comprendre les décalages entre flux physiques et flux financiers.
Documents & délais
Facture, avoir, loi LME et pénalités de retard.
Solutions court terme
Facilité de caisse, découvert, escompte, affacturage, Dailly.
Cycle d'exploitation et documents commerciaux
BFR, cadre réglementaire et modes de règlement.
I. Cycle d'exploitation et besoin en fonds de roulement
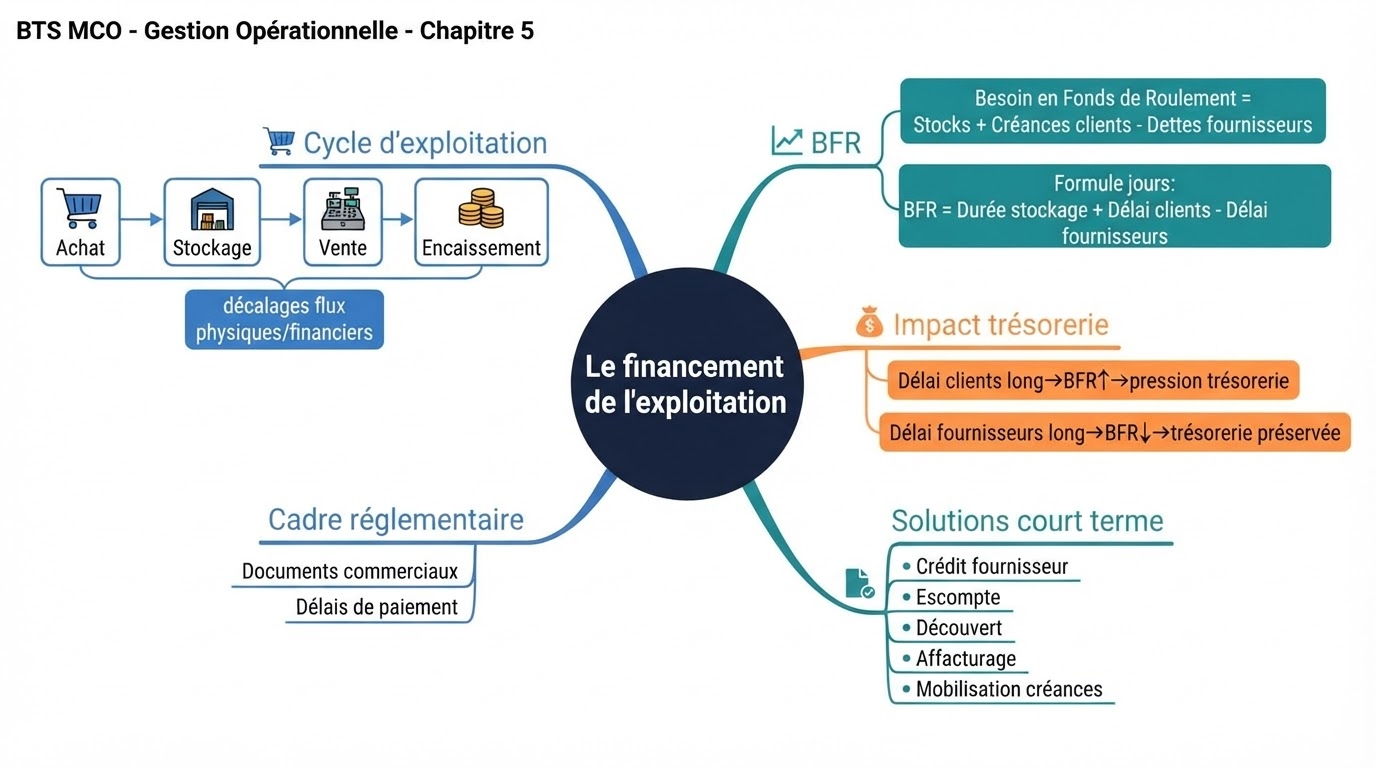
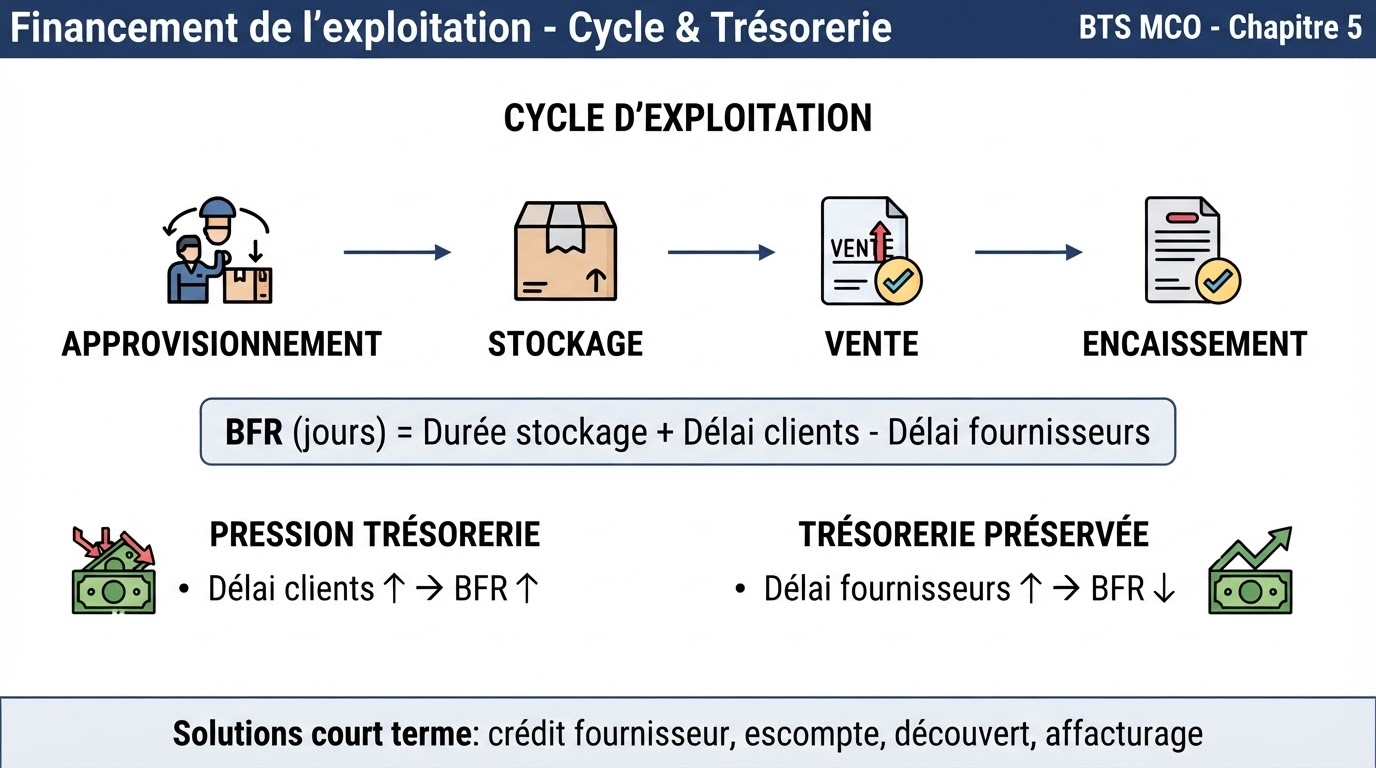
Le BFR mesure l'argent immobilisé pendant le cycle d'exploitation, du fait des décalages entre flux physiques et flux financiers.
BFR en jours de CA = Durée de stockage + Délai clients − Délai fournisseurs
II. Documents commerciaux et cadre réglementaire
La facture est le document obligatoire du cycle commercial. Mentions essentielles : date et numéro de facture, identités des parties (SIRET, TVA), désignation, quantités, réductions, TVA, montant TTC, conditions de règlement.
L'avoir
Annule ou corrige tout ou partie d'une facture : retour, erreur, remise différée.
Délais de paiement (LME)
Maximum autorisé entre professionnels : 60 jours date de facture ou 45 jours fin de mois.
En cas de retard
Pénalités de retard + indemnité forfaitaire de recouvrement de 40 €.
III. Les modes de règlement
Paiements clients
Virement, carte bancaire, chèque, prélèvement, paiement mobile, escompte accordé.
Paiements fournisseurs B2B
Virement SEPA, chèque, prélèvement.
Lettre de change
Ordre donné par le fournisseur au client de payer à une échéance prévue.
Billet à ordre
Engagement écrit du débiteur de payer son fournisseur à une date convenue.
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - Cycle d'exploitation et documents commerciaux.
Solutions de financement à court terme
Facilité de caisse, découvert et mobilisation des créances clients.
IV. Facilité de caisse et découvert bancaire
Deux outils bancaires pour couvrir un besoin ponctuel de trésorerie.
Facilité de caisse
Débit ponctuel autorisé, quelques jours par mois. Réponse à un décalage temporaire. Usage très court terme.
Découvert bancaire
Autorisation formalisée, plafond et taux prévus. Coût lié à la durée d'utilisation. Usage : besoin plus installé.
Intérêts débiteurs = Montant utilisé × Taux × Durée / 360
V. Mobilisation des créances clients
Principe : l'entreprise avance l'encaissement de ses créances clients au lieu d'attendre l'échéance.
VI. Actions correctrices sur la trésorerie
Réduire les décalages de flux pour alléger le besoin en fonds de roulement.
Réduire les stocks
Promotions ciblées, liquidation, meilleur suivi des rotations : moins d'argent bloqué dans le stock.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Solutions de financement à court terme.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 05 - Flash Gestion Op 2 : Le financement de l'exploitation en 5 minutes
Cycle d'exploitation, BFR, documents commerciaux et délais de paiement (loi LME)
Ep. 05 - Approfondi : Le financement de l'exploitation
Facilité de caisse, découvert bancaire, escompte, affacturage et cession Dailly
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
Résumé des notions-clés
BFR en jours de CA
Durée de stockage + délai clients − délai fournisseurs.
Facture & avoir
Document obligatoire ; l'avoir annule ou corrige une facture.
Loi LME
60 jours date facture ou 45 jours fin de mois maximum.
Effets de commerce
Lettre de change et billet à ordre matérialisent une créance.
Facilité / découvert
Deux outils bancaires pour un besoin ponctuel ou installé.
Mobilisation de créances
Escompte, affacturage, cession Dailly : avancer l'encaissement.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Calculer le BFR en jours de CA
- Identifier les mentions obligatoires de la facture et le rôle de l'avoir
- Connaître les délais de paiement encadrés par la loi LME
- Distinguer facilité de caisse, découvert, escompte, affacturage et Dailly
- Proposer des actions correctrices pour réduire le BFR
Points de vigilance
- Facilité de caisse ≠ découvert : usage très court terme vs besoin installé
- Les solutions de mobilisation de créances ont toujours un coût (agios, commissions)
- Pénalités de retard : automatiques, sans mise en demeure
- Un délai fournisseur allongé préserve la trésorerie mais fragilise la relation fournisseur
Lien avec la suite
Le financement du cycle d'exploitation est à court terme. Le chapitre 6 aborde le financement de l'investissement, à plus long terme : CAF, emprunt, VAN, TIR et DRCI.