Chapitre 06 - Le financement de l'investissement
Comment décider et financer un investissement ? Notion d'investissement, ressources de financement, CAF, tableau d'amortissement d'emprunt, VAN, TIR et DRCI.
Introduction
Comment choisir et financer un projet d'investissement ?
Objectifs du chapitre
Après le financement de l'exploitation, ce chapitre aborde le financement à plus long terme : les investissements. Vous apprendrez à distinguer les types d'investissements, à comparer les ressources de financement (CAF, emprunt, crédit-bail), à construire un tableau d'amortissement d'emprunt, puis à utiliser les critères VAN, TIR et DRCI pour décider d'un investissement.
Investissement
Dépense immobilisée aujourd'hui pour générer des revenus futurs.
Ressources de financement
CAF, augmentation de capital, emprunt, crédit-bail.
VAN, TIR, DRCI
Les trois critères pour accepter ou écarter un projet.
L'investissement et son financement
Types d'investissement, CAF et tableau d'amortissement d'emprunt.
I. La notion d'investissement
Un investissement est une dépense immobilisée aujourd'hui pour générer des revenus futurs.
Physiques
Agencement, mobilier, matériel.
Incorporelles
Fonds de commerce, logiciels, site e-commerce, brevets.
Financières
Titres de participation.
Digitales
CRM, ERP, paiement digital.
II. Les ressources de financement
Ressources internes
Autofinancement (CAF) - utiliser les flux générés par l'activité. Augmentation de capital - faire entrer de nouveaux apports. Avantage : autonomie financière.
Ressources externes
Emprunt bancaire - financer aujourd'hui, rembourser avec intérêts. Crédit-bail / leasing - utiliser un bien sans apport initial important. Effet de levier possible.
III. La Capacité d'Autofinancement (CAF)
La CAF mesure les ressources internes générées par l'activité de l'entreprise.
Usage en gestion
Comparer la CAF aux besoins d'investissement et aux remboursements d'emprunts.
IV. Le tableau d'amortissement de l'emprunt
Annuités constantes
Charge régulière chaque année. L'annuité reste identique ; les intérêts diminuent progressivement, le capital amorti augmente chaque année.
Amortissements constants
Capital remboursé identique chaque année. Les intérêts diminuent avec le capital restant dû ; l'annuité décroît au fil des années.
Cas pratique : emprunt de 60 000 € sur 5 ans au taux de 3,5 %, méthode des annuités constantes.
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - L'investissement et son financement.
Les critères de choix d'investissement
VAN, TIR, DRCI et cas pratique BioFresh.
V. Les critères financiers de choix d'investissement
Trois indicateurs pour accepter, comparer ou écarter un projet.
VAN = −I0 + Σ FNT actualisés · Accepter si VAN > 0
TIR : taux r tel que VAN(r) = 0 · Accepter si TIR > taux exigé
DRCI : durée telle que le cumul des FNT ≥ I0 · Accepter si délai < durée de vie
VI. Cas pratique « BioFresh » - Analyse de rentabilité
Application des FNT et de la VAN pour évaluer un projet d'investissement de 50 000 € (durée 5 ans, taux d'actualisation 8 %, valeur résiduelle 5 000 € en année 5, amortissement 10 000 €/an).
VII. Interprétation des résultats « BioFresh »
Trois critères convergent vers la même décision : accepter l'investissement.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Les critères de choix d'investissement.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 06 - Flash Gestion Op 2 : Le financement de l'investissement en 5 minutes
Notion d'investissement, ressources de financement et CAF
Ep. 06 - Approfondi : Le financement de l'investissement
Tableau d'amortissement d'emprunt, VAN, TIR, DRCI : cas BioFresh
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
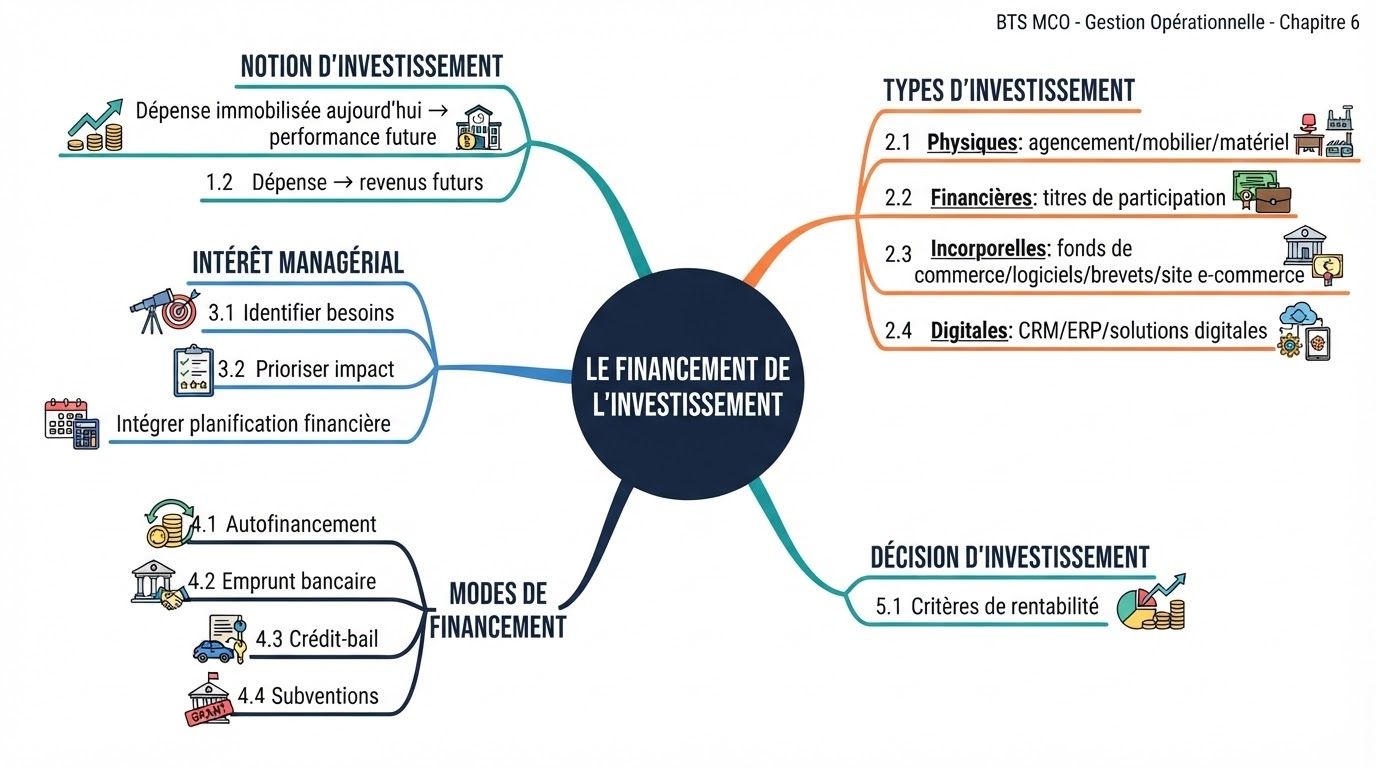
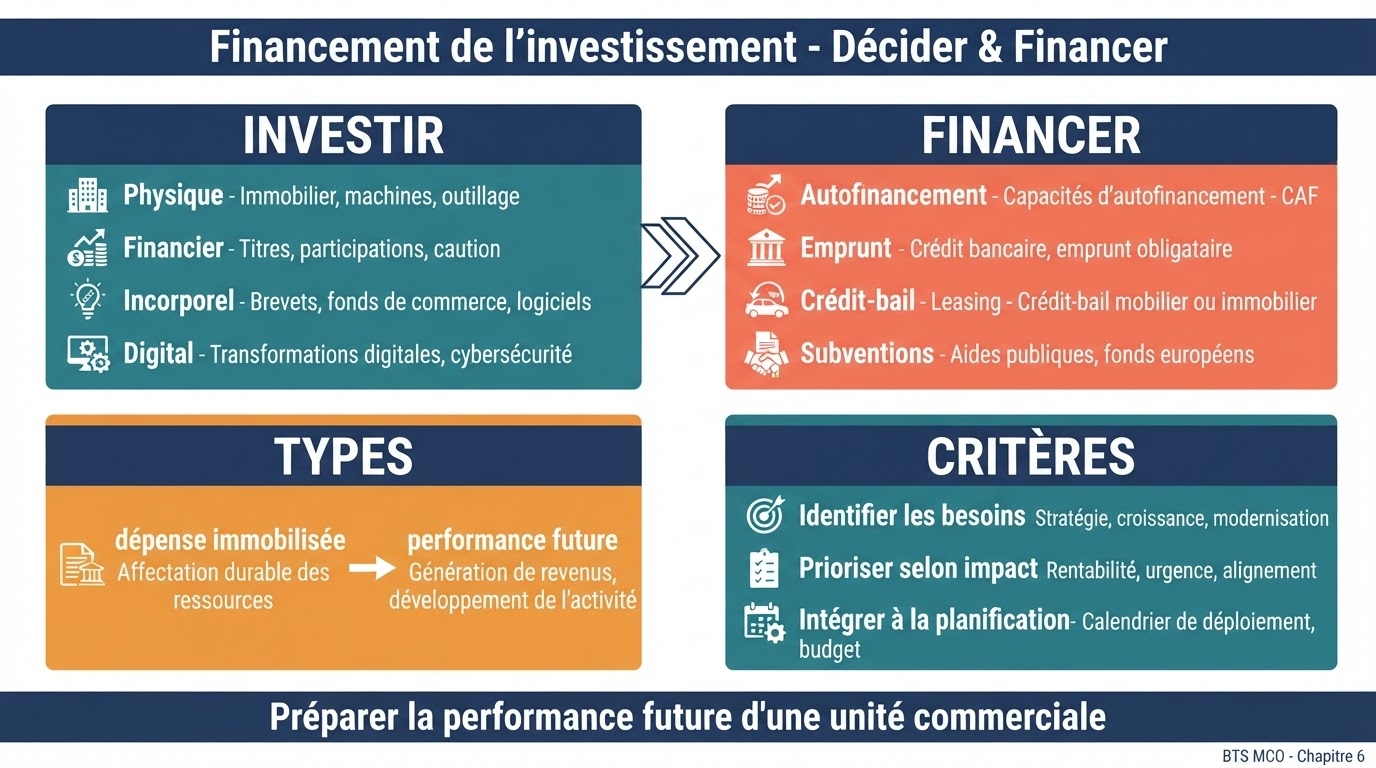
Résumé des notions-clés
Investissement
Physique, incorporel, financier ou digital.
Ressources internes/externes
CAF et capital vs emprunt et crédit-bail.
CAF
Ressources internes générées par l'activité, différente du bénéfice.
Tableau d'amortissement
Annuités constantes ou amortissements constants.
VAN
−I0 + flux actualisés. Accepter si VAN > 0.
TIR & DRCI
Taux qui annule la VAN ; délai de récupération du capital.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Distinguer les types d'investissements (physiques, incorporels, financiers, digitaux)
- Comparer les ressources de financement internes et externes
- Construire un tableau d'amortissement d'emprunt (annuités constantes)
- Calculer et interpréter VAN, TIR et DRCI
- Formuler une recommandation argumentée d'investissement
Points de vigilance
- La CAF n'est pas le bénéfice net
- Annuités constantes ≠ amortissements constants (deux logiques différentes)
- VAN positive ne suffit pas seule : croiser avec TIR et DRCI
- Le taux d'actualisation retenu influence fortement la VAN calculée
Lien avec la suite
Après avoir financé l'exploitation et l'investissement, le chapitre 7 clôture le programme avec l'analyse des performances : tableau de bord, indicateurs de rentabilité, effet de levier et gestion des risques.