Chapitre 07 - Analyse des performances
Comment piloter la performance d'une unité commerciale ? Tableau de bord, indicateurs clés, rentabilité, effet de levier, gestion des risques et reporting.
Introduction
Comment transformer les données commerciales en décisions ?
Objectifs du chapitre
Ce dernier chapitre de la 2e année clôture le programme avec l'analyse des performances : construire un tableau de bord opérationnel, calculer les indicateurs clés (panier moyen, taux de transformation, rotation des stocks), mesurer la rentabilité et l'effet de levier, gérer les risques (stocks, impayés) et structurer un reporting efficace.
Tableau de bord
KPI, comparaison à une référence, actions correctrices.
Rentabilité & effet de levier
Rentabilité économique, financière et coût de la dette.
Risques & reporting
Gérer les risques stocks/impayés et communiquer vers la hiérarchie.
Le tableau de bord et l'analyse des écarts
Indicateurs clés et cas pratique Mode & Style.
I. Le tableau de bord opérationnel
Outil de pilotage synthétique pour suivre les performances, comparer les résultats et déclencher des actions correctrices.
Un bon tableau de bord
Reste lisible : peu d'indicateurs, des données réactives, une comparaison avec une référence.
II. Indicateurs de performance et formules clés
Quatre calculs essentiels pour transformer les données commerciales en décisions.
Panier moyen
Mesure la dépense moyenne par achat.
Taux de transformation
Évalue la capacité du point de vente à convertir le trafic.
Taux de rotation des stocks
Indique la vitesse d'écoulement des marchandises.
Écart sur CA
Repère rapidement un retard ou une avance sur l'objectif.
Panier moyen = CA ÷ nombre de transactions
Taux de transformation = Nombre d'acheteurs ÷ Nombre de visiteurs
Taux de rotation des stocks = CAMV ÷ Stock moyen
Écart sur chiffre d'affaires = CA réel − CA budgeté
III. Analyse des écarts - Cas Mode & Style
Comparer le budgeté et le réel pour identifier les écarts favorables, défavorables et les actions à engager.
Analyser le trafic
Comprendre l'écart défavorable sur le CA.
Suivre le panier moyen
Identifier une baisse du montant moyen des ventes.
Vérifier les ruptures produits
Une rupture peut expliquer un CA en retrait.
Contrôler les charges fixes
Charges fixes en léger dépassement (+350 €).
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - Le tableau de bord et l'analyse des écarts.
Rentabilité, risques et reporting
ROI, effet de levier, gestion des risques et reporting.
IV. Indicateurs de rentabilité et ROI
Mesurer la performance globale d'une unité commerciale et de ses investissements.
Taux de marge nette = Résultat net ÷ CA
ROI = Gain net ÷ Coût de l'investissement
V. Rentabilité économique et effet de levier
Comprendre quand l'endettement renforce ou fragilise la rentabilité financière.
Rentabilité économique
Mesure la performance de l'activité indépendamment du mode de financement.
Rentabilité financière
Mesure le rendement obtenu par les capitaux propres.
Rentabilité économique = Résultat d'exploitation ÷ Capitaux engagés
Rentabilité financière = Résultat net ÷ Capitaux propres
Message clé
Si la rentabilité économique > coût de la dette → effet de levier positif : la dette amplifie la rentabilité financière. Dans le cas inverse, elle accentue le risque.
VI. Gestion des risques (stocks et impayés)
Risques sur stocks
Rupture - manque à gagner. Surstock - coût de détention. Démarque - perte de valeur.
Risques d'impayés
Insolvabilité client, litiges de facturation, retards de paiement.
Taux de démarque = Valeur démarque ÷ CA HT
Prévision des ventes
Limiter les ruptures et surstocks.
Balance âgée
Suivre les créances par ancienneté.
Assurance-crédit
Se prémunir contre les impayés.
VII. Le reporting et la communication ascendante
Rendre compte des performances, écarts, risques et actions correctrices. Objectif : décider plus vite.
Données
terrain
Outils de
pilotage
Analyse
commentée
Décision
hiérarchique
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Rentabilité, risques et reporting.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 07 - Flash Gestion Op 2 : Analyse des performances en 5 minutes
Tableau de bord, indicateurs de performance et cas Mode & Style
Ep. 07 - Approfondi : Analyse des performances
Rentabilité, effet de levier, gestion des risques et reporting
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
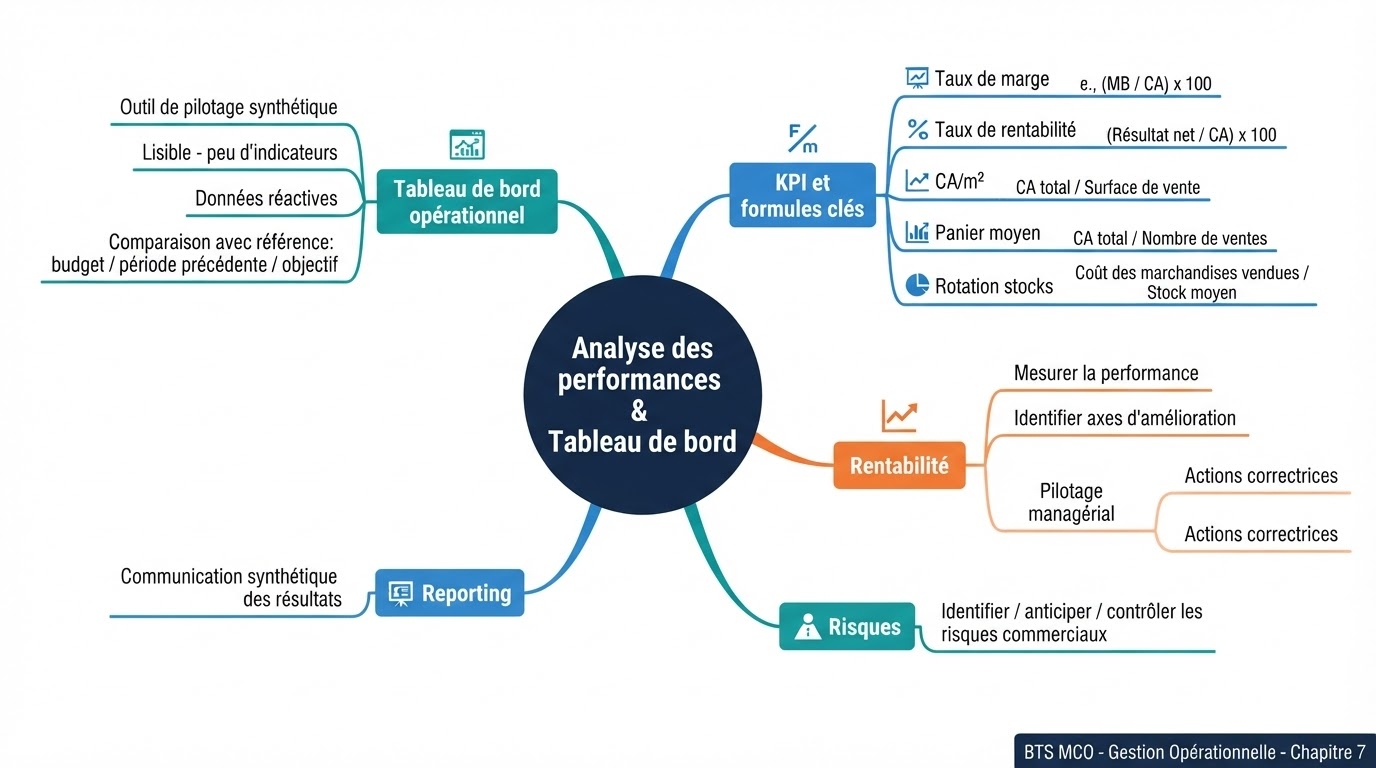
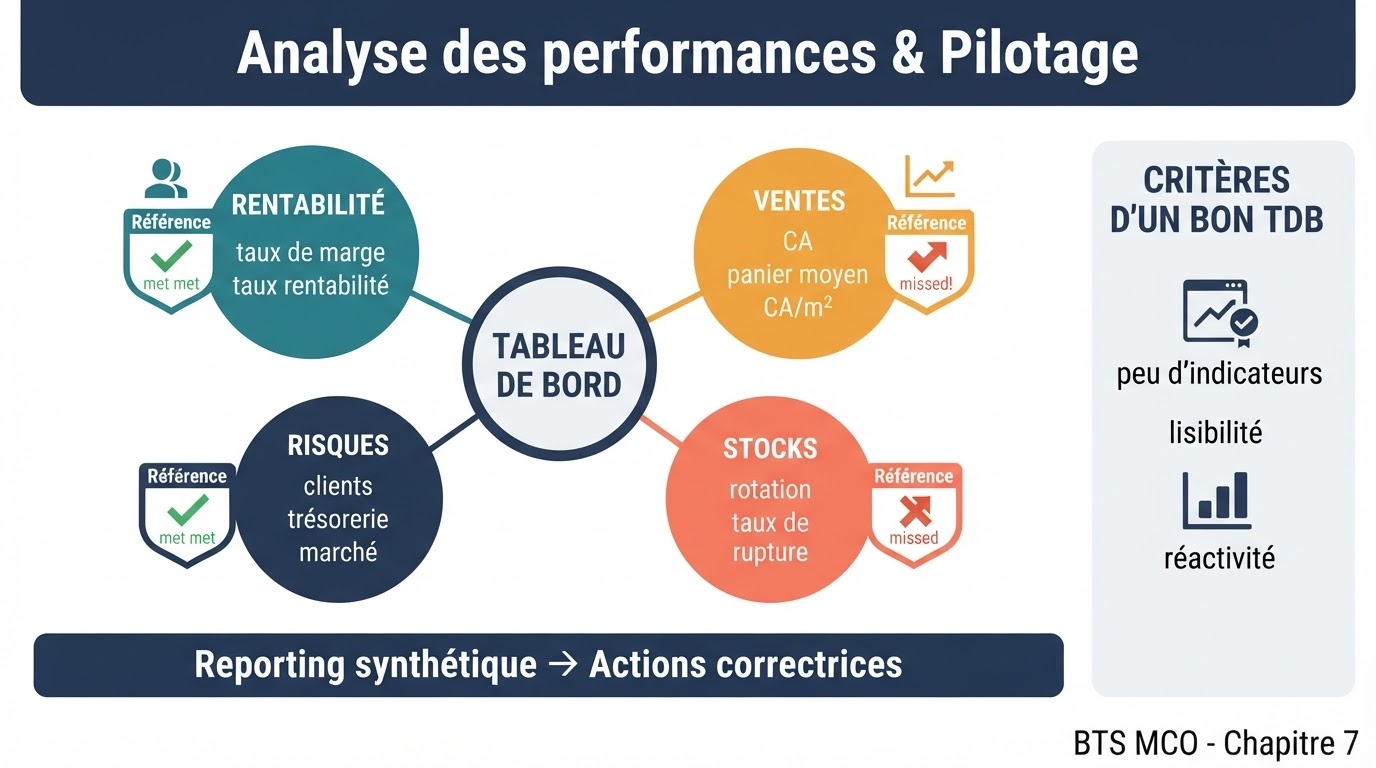
Cliquez sur l'image pour zoomer.
Résumé des notions-clés
Tableau de bord
Peu d'indicateurs, données réactives, comparaison à une référence.
Panier moyen
CA ÷ nombre de transactions.
Rotation des stocks
CAMV ÷ stock moyen.
ROI
Gain net ÷ coût de l'investissement.
Effet de levier
Positif si rentabilité économique > coût de la dette.
Reporting
Fiable, synthétique, régulier, commenté, orienté action.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Construire et lire un tableau de bord opérationnel
- Calculer panier moyen, taux de transformation, rotation des stocks et écarts sur CA
- Calculer taux de marge nette, ROI, rentabilité économique et financière
- Comprendre et interpréter l'effet de levier
- Identifier les risques stocks/impayés et structurer un reporting
Points de vigilance
- Un indicateur sans référence de comparaison n'a pas de sens
- Effet de levier positif seulement si rentabilité économique > coût de la dette
- Rentabilité économique ≠ rentabilité financière
- Un reporting doit rester synthétique : trop d'indicateurs nuit à la lisibilité
Lien avec la suite
Ce chapitre clôture le programme de 2e année de gestion opérationnelle. Il relie l'ensemble des chapitres précédents (compte de résultat, bilan, prévision, budgets, financements) à la décision managériale au quotidien.