Chapitre 01 - Gérer l'exploitation quotidienne
Comment l'unité commerciale gère-t-elle ses opérations courantes ? Cycle d'exploitation, flux physiques et financiers, BFR, documents commerciaux et règlements : les fondamentaux de la gestion opérationnelle.
Introduction
Qu'est-ce que gérer l'exploitation au quotidien ?
Objectifs du chapitre
Ce chapitre pose les fondements de la gestion opérationnelle quotidienne d'une unité commerciale. Vous maîtriserez le cycle d'exploitation, les flux qui le traversent, le calcul du BFR, ainsi que les documents commerciaux et les règles de règlement encadrées par la loi.
Cycle d'exploitation
Comprendre l'enchaînement des opérations courantes et les flux associés.
BFR
Calculer et interpréter le besoin de financement à court terme.
Documents & règlements
Identifier les documents obligatoires et les règles de paiement.
Le cycle d'exploitation et le cadre juridique
Flux physiques, flux financiers et Besoin en Fonds de Roulement.
I. Le cadre juridique des opérations de gestion
Toute opération de gestion s'inscrit dans un cadre légal qui fixe les droits et obligations des acteurs. Les principales sources juridiques sont :
Code de commerce
Régit les actes de commerce, les relations entre commerçants, la tenue des comptes et les obligations légales d'information.
Droit des contrats
Encadre la formation et l'exécution des contrats de vente, de prestation et d'approvisionnement.
Réglementations sectorielles
Normes d'hygiène, sécurité, environnement, affichage des prix, facturation… selon l'activité exercée.
II. Le cycle d'exploitation
Le cycle d'exploitation est l'enchaînement répétitif des opérations courantes qui assurent la continuité de l'activité :
Achat
Stockage
Vente
Encaissement
Flux physiques
Déplacement réel de biens ou services : réception de marchandises, livraison au client.
Flux monétaires
Mouvements d'argent : règlement fournisseur, encaissement client.
Décalage temporel
Flux physique et flux monétaire ne sont pas simultanés : la livraison précède souvent le paiement. Ce décalage crée un besoin de financement à court terme.
III. Le Besoin en Fonds de Roulement (BFR)
Le BFR mesure le besoin de trésorerie généré par le décalage entre les flux physiques et monétaires.
BFR = Stocks + Créances clients − Dettes fournisseurs
BFR positif
L'entreprise doit financer le décalage (ex. : industrie, commerce B2B). Besoin couvert par le fonds de roulement ou le crédit bancaire.
BFR négatif
Situation favorable : les fournisseurs financent l'activité (ex. : grande distribution - paiement comptant client, fournisseurs à 60 j).
Ce qui augmente le BFR
Stocks élevés, délais clients longs, délais fournisseurs courts.
Ce qui réduit le BFR
Rotation des stocks rapide, encaissement client rapide, délais fournisseurs longs.
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - Cycle d'exploitation & BFR.
Les documents commerciaux et les règlements
Des outils encadrés par la loi pour sécuriser chaque transaction.
IV. Les documents commerciaux
Les documents commerciaux matérialisent et encadrent juridiquement chaque étape d'une transaction. Ils constituent des preuves en cas de litige.
Devis
Bon de
commande
Bon de
livraison
Facture
Le devis
Document précontractuel : description des prestations, prix, délais. Engage le vendeur si accepté.
Le bon de commande
Exprimé par l'acheteur. Accepté par le vendeur → contrat de vente formé.
Le bon de livraison (BL)
Accompagne la marchandise. Atteste la remise effective des biens. Signé par le réceptionnaire.
La facture
Document comptable et fiscal obligatoire entre professionnels. Doit être émise dès la réalisation de la vente.
V. Mentions obligatoires sur la facture
La réglementation impose un certain nombre de mentions sur toute facture entre professionnels :
- Numéro de facture (séquence chronologique)
- Date d'émission
- Identité du vendeur et de l'acheteur (raison sociale, adresse, SIRET)
- Numéro de TVA intracommunautaire
- Désignation, quantité et prix unitaire HT
- Taux et montant de TVA applicable
- Prix total TTC
- Conditions et délais de règlement, pénalités de retard
VI. Les modes et délais de règlement
Chèque
Simple mais risqué (chèque sans provision). Délai d'encaissement : quelques jours.
Virement bancaire
Sécurisé et traçable. Standard pour les règlements B2B. Délai : 24-48h (SEPA).
Lettre de Change Relevé (LCR)
Effet de commerce : engagement formel du client à payer à l'échéance. Forte sécurité pour le fournisseur.
Carte bancaire
Principalement B2C. Paiement sécurisé, immédiat pour le commerçant.
Loi LME - Délais de paiement
La loi de Modernisation de l'Économie (2008) plafonne les délais entre professionnels à 60 jours à compter de la date d'émission de la facture (ou 45 jours fin de mois). Au-delà, des pénalités de retard sont dues de plein droit, sans mise en demeure.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Documents commerciaux & règlements.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 1 - Flash Gestion Op : Le cycle d'exploitation en 5 minutes
Cycle, flux physiques et financiers, BFR
Ep. 2 - Approfondi : Documents commerciaux et règlements
Facture, devis, BL, loi LME, modes de paiement
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
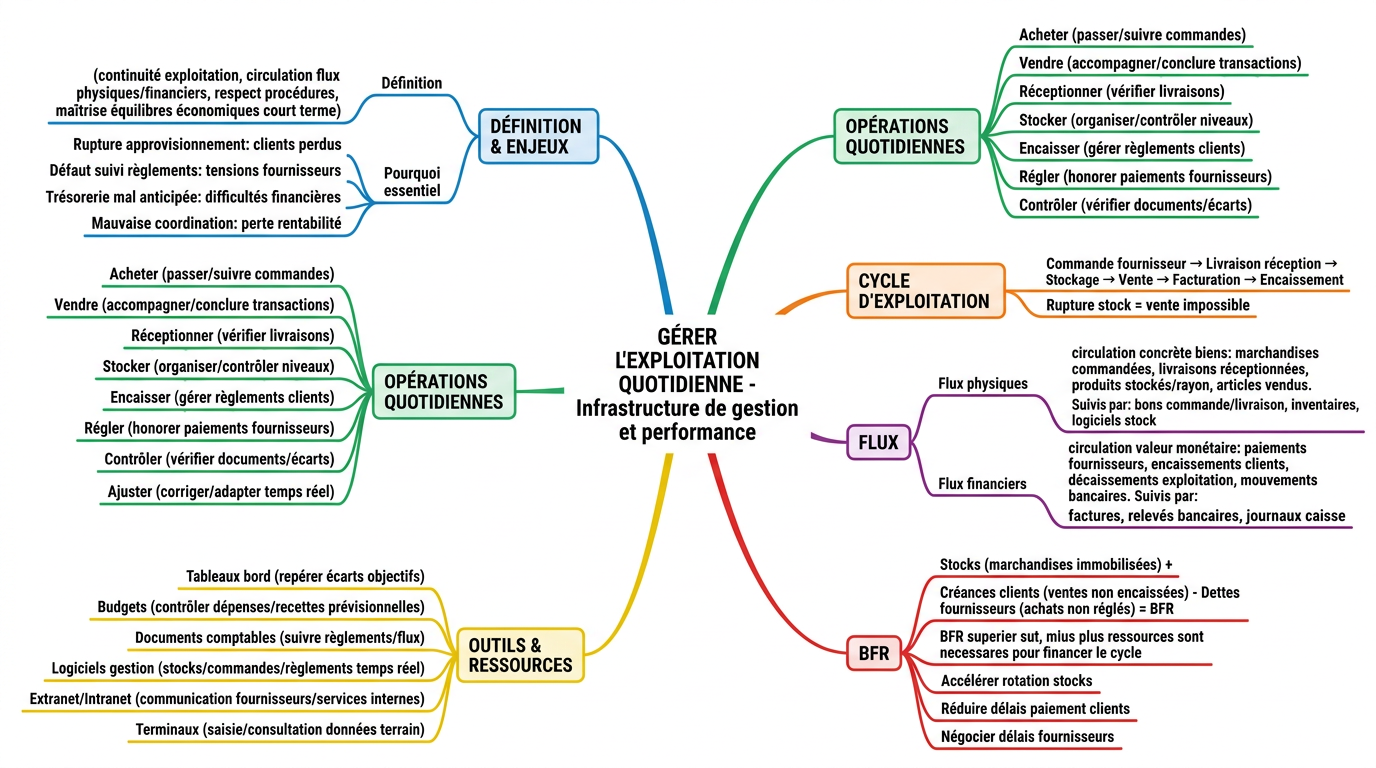
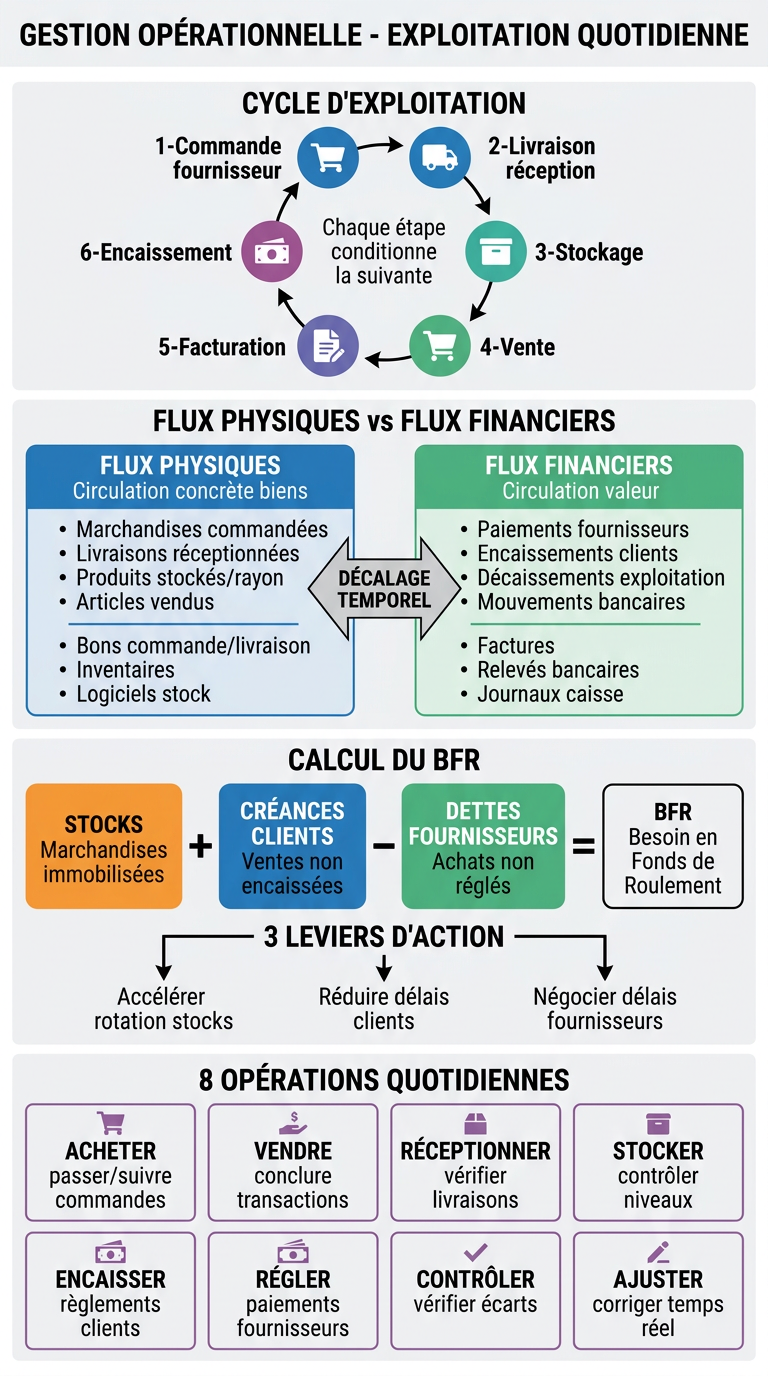
Résumé des notions-clés
Cadre juridique
Code de commerce, droit des contrats, réglementations sectorielles.
Cycle d'exploitation
Achat → stockage → vente → encaissement. Flux physiques ≠ flux monétaires.
BFR
Stocks + créances clients − dettes fournisseurs. Positif = besoin à financer.
Documents
Devis → Bon de commande → Bon de livraison → Facture.
Règlements
Chèque, virement SEPA, LCR, carte bancaire.
Loi LME
Délai maximum : 60 j date facture. Pénalités automatiques dès le 1er jour.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Décrire le cycle d'exploitation et identifier les flux
- Calculer et interpréter le BFR
- Identifier les documents commerciaux et leurs rôles
- Connaître les mentions obligatoires de la facture
- Appliquer les règles de délais de paiement (LME)
Points de vigilance
- BFR ≠ trésorerie (ne pas confondre)
- Délai LME : 60 j date facture ≠ 60 j livraison
- Pénalités de retard : automatiques, pas besoin de mise en demeure
- BL ≠ facture : deux documents distincts, deux rôles distincts
Lien avec la suite
Les documents commerciaux vus ici sont le point de départ des chapitres suivants : le chapitre 2 approfondira les documents commerciaux complexes, le chapitre 3 les approvisionnements, et le chapitre 4 la gestion des stocks.