Informations sur le cycle d'exploitation
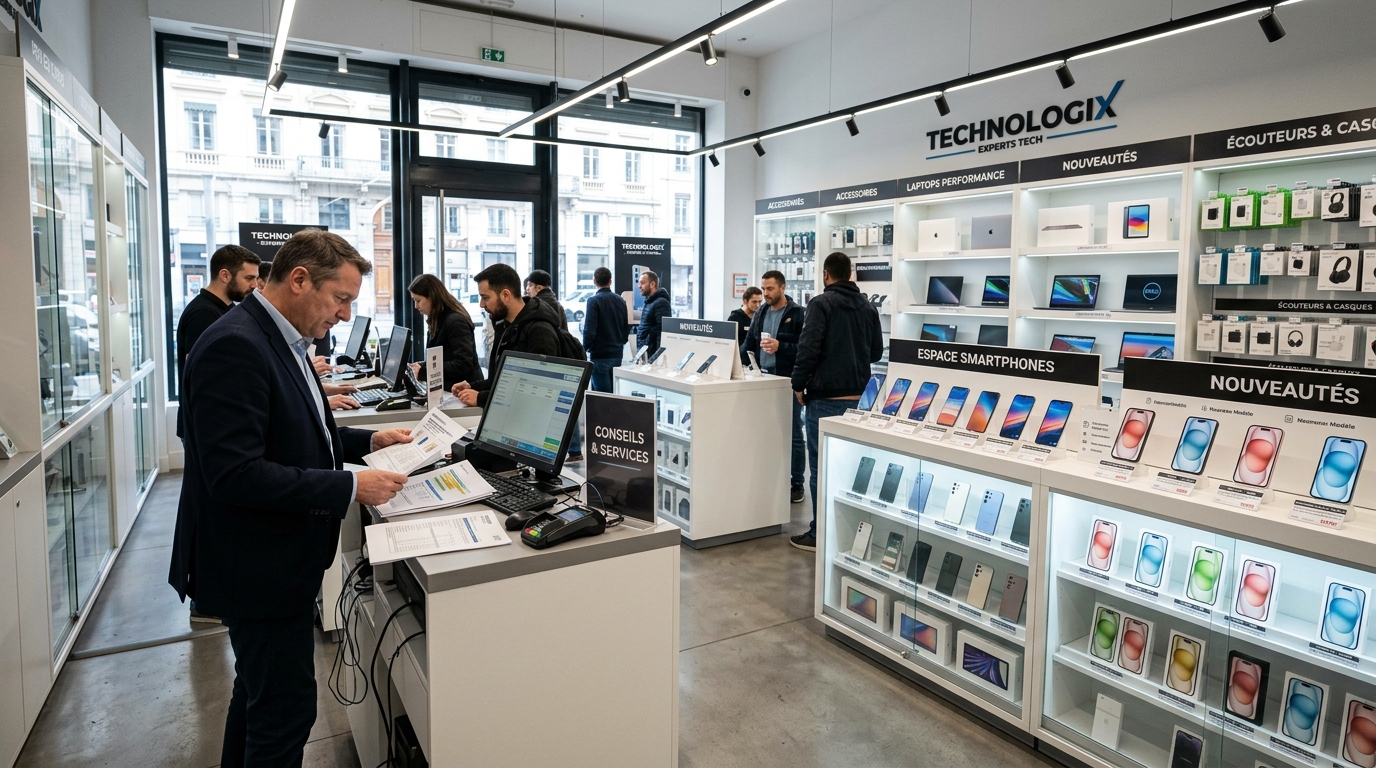
- TechnoStore achète ses marchandises à crédit auprès de 3 fournisseurs. Délai de paiement fournisseurs : 45 jours.
- Les marchandises restent en stock en moyenne 20 jours avant d'être vendues.
- La quasi-totalité des ventes est réalisée au comptant (clients particuliers). Le délai moyen de règlement clients est de 3 jours (paiement par carte bancaire).
- Chiffre d'affaires annuel : 1 200 000 € — Achats de marchandises : 780 000 €
- Stock moyen de marchandises : 42 740 €
📝 Questions de mise en application
Le cycle d'exploitation désigne l'ensemble des opérations récurrentes qui constituent l'activité courante d'une unité commerciale, depuis l'achat des marchandises jusqu'à l'encaissement des ventes.
Les quatre phases chez TechnoStore :
- ① Achat : TechnoStore passe des commandes à ses 3 fournisseurs. Crédit fournisseur de 45 jours → décalage entre réception des marchandises et paiement.
- ② Stockage : les appareils restent 20 jours en magasin (vitrine ou réserve) avant d'être vendus.
- ③ Vente : réalisation du CA auprès des clients. Règlement quasi immédiat (3 jours par carte).
- ④ Encaissement : entrée effective des fonds en trésorerie → permet de régler les fournisseurs.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Les quatre phases du cycle d'exploitation |
Moins de 3 des 4 phases identifiées ou non reliées au cas. | Les 4 phases identifiées mais peu détaillées à partir du cas TechnoStore. | Les 4 phases (achat, stockage, vente, encaissement) définies et illustrées précisément par le cas TechnoStore. | –
≈
✓
|
Durée du cycle d'exploitation = Délai stockage + Délai clients = 20 + 3 = 23 jours
Délai fournisseur : 45 jours
→ Le délai fournisseur (45 j) est supérieur à la durée du cycle (23 j). TechnoStore encaisse ses ventes bien avant de régler ses fournisseurs : situation favorable pour la trésorerie. Le BFR est négatif (ressource nette), ce qui est typique de la grande distribution et du commerce de détail à vente comptant.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Durée du cycle et comparaison au délai fournisseur |
Calcul de la durée du cycle erroné ou comparaison absente. | Calcul correct (23 j) mais l'interprétation de l'écart avec le délai fournisseur reste imprécise. | Durée du cycle correctement calculée (23 j) avec interprétation claire de la situation favorable face au délai fournisseur (45 j). | –
≈
✓
|
Taux de rotation = Achats annuels ÷ Stock moyen = 780 000 ÷ 42 740 ≈ 18,25 fois
Cela signifie que TechnoStore renouvelle son stock environ 18 fois par an, soit environ tous les 20 jours (365 ÷ 18,25 ≈ 20 j), ce qui est cohérent avec le délai de stockage indiqué. Un taux élevé traduit une bonne fluidité des marchandises et limite les risques d'obsolescence — essentiel en électronique où les modèles évoluent rapidement.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Taux de rotation des stocks |
Calcul erroné ou formule incorrecte. | Calcul correct (≈18,25 fois) mais interprétation du résultat peu développée. | Taux de rotation correctement calculé et interprété (cohérence avec le délai de stockage, enjeu de l'obsolescence). | –
≈
✓
|
- Flux physiques : mouvement réel des marchandises — des fournisseurs vers TechnoStore (livraison), puis de TechnoStore vers les clients (vente).
- Flux financiers : mouvement des fonds — des clients vers TechnoStore (encaissement), puis de TechnoStore vers les fournisseurs (règlement).
Ils sont dits « inversés » car à chaque flux physique correspond un flux financier en sens contraire : les marchandises vont des fournisseurs aux clients, l'argent va des clients vers les fournisseurs. Ce schéma d'opposition réciproque structure l'ensemble des opérations commerciales.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Flux physiques vs flux financiers inversés |
Distinction absente ou notion d'inversion non expliquée. | Distinction correcte mais la notion d'inversion des flux peu justifiée. | Distinction claire des deux flux avec explication précise du sens contraire entre flux physique et flux financier. | –
≈
✓
|
Données bilantaires (en €)
- Capitaux propres : 85 000 € — Emprunts LT : 35 000 €
- Actif immobilisé : 92 000 € (agencements, matériel)
- Stocks de marchandises : 28 500 €
- Créances clients : 4 200 € (règlements différés sur ventes B2B)
- Dettes fournisseurs : 18 700 €
- Disponibilités : à calculer
📝 Questions de mise en application
FR = Ressources stables − Emplois stables
FR = (Capitaux propres + Emprunts LT) − Actif immobilisé = (85 000 + 35 000) − 92 000 = 28 000 €
Le FR représente l'excédent de ressources à long terme disponible pour financer le cycle d'exploitation. Un FR positif signifie que ModeStyle a constitué une « réserve » de 28 000 € pour couvrir ses besoins courants.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul et sens du Fonds de Roulement |
Calcul erroné ou formule incorrecte. | Calcul correct (28 000 €) mais signification du FR peu développée. | FR correctement calculé (28 000 €) avec explication claire de son rôle de réserve pour financer le cycle. | –
≈
✓
|
BFR = Stocks + Créances clients − Dettes fournisseurs
BFR = 28 500 + 4 200 − 18 700 = 14 000 €
Le BFR naît du décalage temporel entre les décaissements (payer les fournisseurs) et les encaissements (recevoir les clients). Les stocks et les créances immobilisent des fonds, partiellement compensés par le crédit fournisseur. Le solde (14 000 €) doit être financé par une ressource.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul et origine du BFR |
Calcul erroné ou composantes du BFR incorrectes. | Calcul correct (14 000 €) mais l'origine du besoin (décalage temporel) peu expliquée. | BFR correctement calculé (14 000 €) avec explication claire du décalage entre décaissements et encaissements. | –
≈
✓
|
TN = FR − BFR = 28 000 − 14 000 = 14 000 €
La trésorerie nette = Disponibilités − Concours bancaires courants. Ici, TN = 14 000 € → les disponibilités (compte bancaire + caisse) s'élèvent à 14 000 €, confirmant l'équilibre financier sans découvert bancaire.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Trésorerie nette et lien avec le bilan |
Calcul erroné ou lien avec les disponibilités non fait. | Calcul correct (14 000 €) mais le lien avec les disponibilités au bilan peu explicite. | TN correctement calculée (14 000 €) avec lien clair vers les disponibilités du bilan. | –
≈
✓
|
Nouveau BFR = (28 500 + 12 000) + 4 200 − 18 700 = 26 000 € (+12 000 €)
Nouvelle TN = FR − Nouveau BFR = 28 000 − 26 000 = 2 000 €
La trésorerie nette chute de 14 000 € à 2 000 €. La marge de sécurité est très réduite. En cas d'imprévu (retard de livraison, soldes décevants), ModeStyle risque un découvert bancaire. Mme Chen devrait envisager de négocier un crédit de campagne ou d'augmenter son délai fournisseur pour absorber ce besoin supplémentaire.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Impact d'une variation du BFR sur la trésorerie |
Impact non chiffré ou calcul erroné. | Nouveau BFR et nouvelle TN correctement calculés mais le risque de découvert peu développé. | Nouveau BFR (26 000 €) et nouvelle TN (2 000 €) correctement calculés avec analyse du risque de découvert et des solutions possibles. | –
≈
✓
|
Chronologie d'une commande (mars N)
- 2 mars : JardinMaison envoie un bon de commande à FloraPro (250 plants de lavande, 8 €/u + TVA 5,5 %).
- 8 mars : FloraPro livre et émet la facture n° 2024-0312. Remise commerciale : 5 %. Frais de port : 45 € HT.
- 9 mars : À réception, JardinMaison constate que 10 plants sont abîmés. FloraPro émet un avoir.
- 31 mars : Règlement de JardinMaison par virement (délai 30 jours fin de mois).
- Conditions générales de vente (CGV) FloraPro : pénalités de retard = 3 × taux légal.
📝 Questions de mise en application
Montant brut : 250 × 8,00 = 2 000,00 €
Remise 5 % : 2 000 × 0,05 = 100,00 € → Net commercial = 1 900,00 €
Port : + 45,00 €
Total HT = 1 945,00 €
TVA 5,5 % : 1 945 × 0,055 = 106,98 € → TTC = 2 051,98 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du montant HT/TTC d'une facture avec remise et port |
Calcul erroné (remise, port ou TVA omis). | Calcul globalement correct mais une étape (remise, port ou TVA) imprécise. | Calcul complet et exact : net commercial, port, total HT (1 945 €) et TTC (2 051,98 €). | –
≈
✓
|
Avoir HT : 10 × 8,00 × (1 − 5 %) = 10 × 7,60 = 76,00 € HT
TVA 5,5 % sur avoir : 76 × 0,055 = 4,18 € → Avoir TTC = 80,18 €
Net à payer = 2 051,98 − 80,18 = 1 971,80 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul de l'avoir et du net à payer |
Calcul de l'avoir erroné ou net à payer non déterminé. | Avoir correctement calculé mais net à payer final imprécis. | Avoir HT/TTC correctement calculé (80,18 €) et net à payer exact (1 971,80 €). | –
≈
✓
|
La facture est datée du 8 mars. « 30 jours fin de mois » = fin du mois suivant 30 jours après la facture. 8 mars + 30 j = 7 avril → fin du mois d'avril = 30 avril.
En cas de retard, les CGV prévoient des pénalités de retard égales à 3 fois le taux d'intérêt légal, applicables automatiquement dès le lendemain de la date d'échéance, sans mise en demeure préalable (loi LME).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Délai « 30 jours fin de mois » et pénalités de retard |
Date d'échéance erronée ou pénalités non mentionnées. | Date correcte mais fondement des pénalités de retard peu précis. | Date d'échéance correctement déterminée (30 avril) avec mention précise des pénalités de retard (3× taux légal, loi LME). | –
≈
✓
|
- Preuve contractuelle : chaque document matérialise un engagement (commande = accord d'achat ; facture = obligation de paiement).
- Traçabilité : permet de vérifier à tout moment le statut d'une livraison ou d'un paiement.
- Obligation fiscale : la facture est obligatoire pour déduire la TVA et enregistrer la charge en comptabilité.
- Litiges : en cas de contestation (plants abîmés), l'avoir constitue la réponse commerciale documentée évitant le litige judiciaire.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Rôle de la chaîne documentaire |
Moins de 2 fonctions de la chaîne documentaire identifiées. | Plusieurs fonctions identifiées mais peu développées ou illustrées. | Les fonctions clés (preuve contractuelle, traçabilité, obligation fiscale, gestion des litiges) identifiées et illustrées par le cas. | –
≈
✓
|
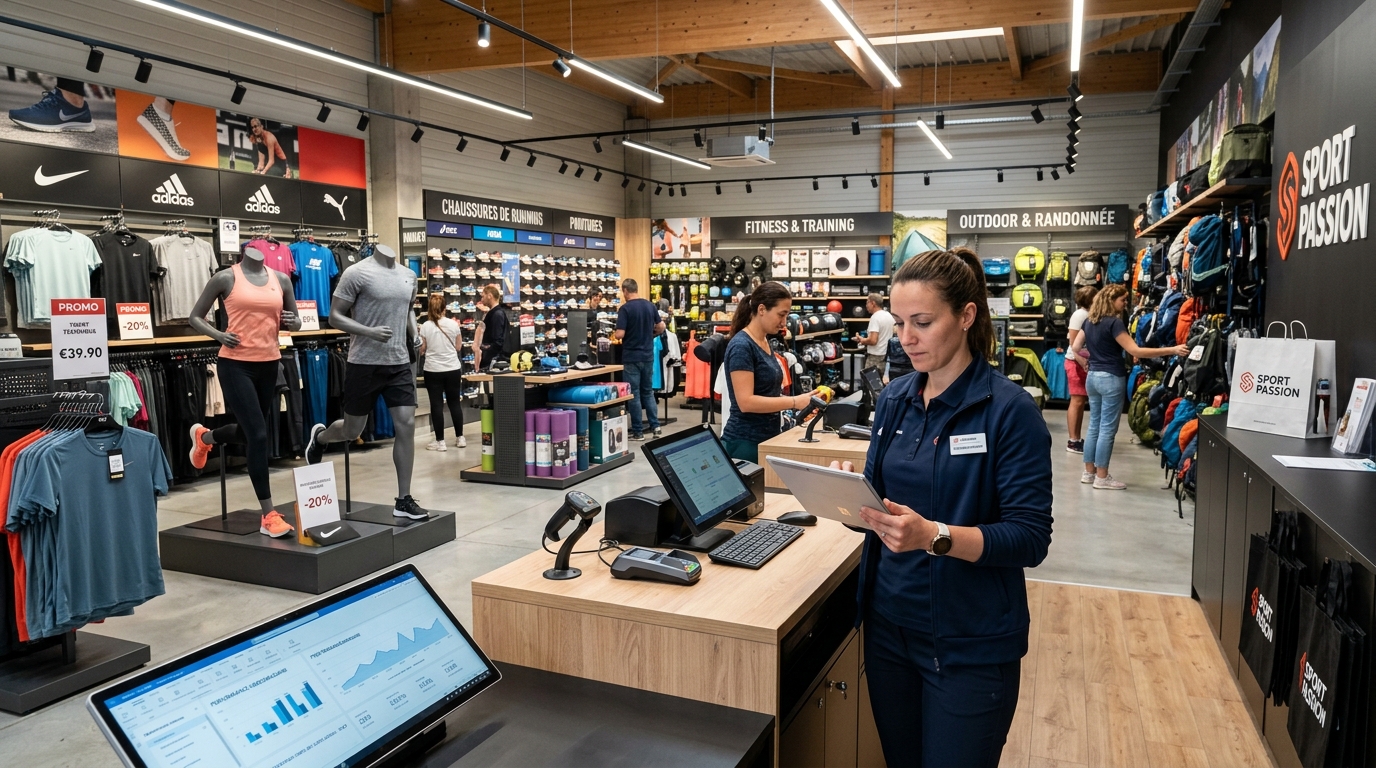
Résultats du mois
- Chiffre d'affaires : 68 400 € (objectif : 72 000 €)
- Coût d'achat des marchandises vendues : 38 300 €
- Nombre de transactions (tickets de caisse) : 855
- Nombre de clients ayant visité le magasin : 2 280
- Effectif commercial : 4 vendeurs (équivalent temps plein)
- Stock initial : 22 000 € — Stock final : 19 600 €
📝 Questions de mise en application
Marge brute = CA − CAMV = 68 400 − 38 300 = 30 100 €
Taux de marge brute = 30 100 / 68 400 × 100 = 44,0 % — satisfaisant pour un magasin de sport.
Taux de réalisation = 68 400 / 72 000 × 100 = 95 % → Écart : −3 600 €
La rentabilité commerciale est bonne (44 %) mais le CA est en retrait de 5 % par rapport à l'objectif. M. Lemaire doit investiguer les causes (météo, baisse trafic, concurrence) avant de mettre en place des actions correctives.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Taux de marge brute et taux de réalisation de l'objectif |
Un des deux calculs erroné ou absent. | Les deux calculs corrects mais l'analyse de la performance du mois peu développée. | Taux de marge (44 %) et taux de réalisation (95 %) correctement calculés avec analyse pertinente de la performance. | –
≈
✓
|
Taux de transformation = 855 / 2 280 × 100 = 37,5 % — seulement 1 visiteur sur 2,7 achète.
Panier moyen = 68 400 / 855 = 80 €
Pour atteindre l'objectif : M. Lemaire doit agir sur deux leviers :
- Hausse du taux de transfo : améliorer l'accueil, la disponibilité des vendeurs, le merchandising → plus de visiteurs achètent.
- Hausse du panier moyen : ventes additionnelles, offres groupées (chaussures + chaussettes) → chaque client dépense plus.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Taux de transformation et panier moyen |
Un des deux calculs erroné ou leviers d'action absents. | Les deux calculs corrects mais les leviers d'action peu détaillés. | Taux de transformation (37,5 %) et panier moyen (80 €) correctement calculés avec deux leviers d'action pertinents. | –
≈
✓
|
CA / vendeur = 68 400 / 4 = 17 100 €/mois
Cet indicateur mesure la productivité commerciale individuelle. Il permet de :
- Comparer les performances entre vendeurs pour identifier les meilleurs et ceux qui ont besoin de formation.
- Fixer des objectifs individuels et mettre en place une politique de rémunération variable motivante.
- Évaluer l'impact d'une journée d'absence ou de la composition de l'équipe sur le CA global.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 CA par vendeur et utilité managériale |
Calcul erroné ou utilité managériale non expliquée. | Calcul correct (17 100 €) mais utilité managériale peu développée. | CA par vendeur correctement calculé (17 100 €) avec au moins deux utilités managériales précises (comparaison, objectifs, impact absence). | –
≈
✓
|
Le tableau de bord traduit la stratégie en indicateurs opérationnels mesurables. Il remplit trois rôles : mesurer (constater les résultats), alerter (signaler les écarts) et décider (orienter les actions correctives).
Pour être efficace, il doit être :
- Synthétique : peu d'indicateurs, mais pertinents (éviter la surcharge).
- Régulier : fréquence adaptée à l'activité (quotidien, hebdo, mensuel).
- Comparatif : toujours associé à un objectif ou une période de référence.
- Partagé : lu et compris par tous les acteurs concernés.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Rôle et qualités d'un tableau de bord |
Moins de 2 rôles ou qualités identifiés. | Rôles et qualités identifiés mais peu développés. | Les trois rôles (mesurer/alerter/décider) et les qualités clés (synthétique, régulier, comparatif, partagé) clairement présentés. | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 1
Ce que je dois travailler en priorité :