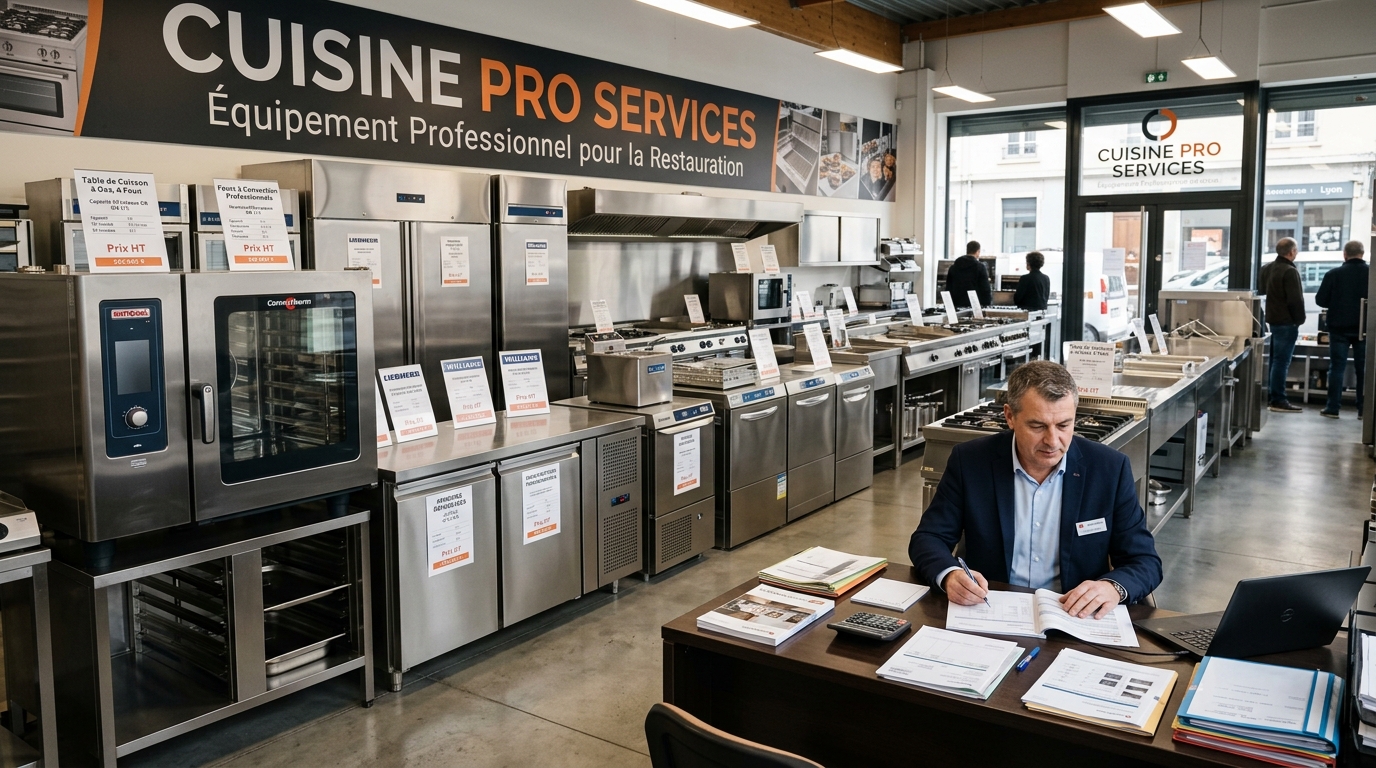
Éléments de la demande
- 1 four professionnel mixte — référence FP400 — prix catalogue : 2 800 € HT
- 2 plaques à induction — référence PI220 — prix catalogue : 650 € HT / unité
- Remise professionnelle accordée : 8 % sur le total HT
- Frais de livraison et mise en service : 180 € HT
- TVA applicable : 20 %
- Le client souhaite un délai de livraison de 15 jours et un règlement à 30 jours
📝 Questions de mise en application
Montant brut : Four FP400 (1 × 2 800) + Plaques PI220 (2 × 650) = 2 800 + 1 300 = 4 100 € HT
Remise 8 % : 4 100 × 0,08 = 328 € → Net commercial = 3 772 € HT
Port : + 180 € HT → Total HT = 3 952 € HT
TVA 20 % : 3 952 × 0,20 = 790,40 € → Total TTC = 4 742,40 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du devis (remise, port, TVA) |
Calcul erroné (remise, port ou TVA omis ou incorrects). | Calcul globalement correct mais une étape imprécise. | Calcul complet et exact du net commercial, du total HT et du TTC. | –
≈
✓
|
Le devis est une offre commerciale (proposition unilatérale du vendeur) — il engage le vendeur pendant la durée de validité, mais pas encore l'acheteur.
Le bon de commande (ou devis signé par le client) formalise l'acceptation de l'acheteur → le contrat de vente est formé à ce moment (accord des deux volontés = consentement mutuel selon le Code civil). La remise commerciale et les délais de livraison et paiement sont alors définitivement arrêtés.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Devis vs bon de commande et formation du contrat |
Différence non expliquée ou moment de formation du contrat erroné. | Différence correcte mais le moment de formation du contrat imprécis. | Différence claire (offre unilatérale vs acceptation) avec identification précise du moment de formation du contrat. | –
≈
✓
|
- Identité du vendeur (raison sociale, adresse, SIRET, n° TVA intracommunautaire)
- Identité du client (raison sociale, adresse)
- Date d'établissement et durée de validité de l'offre
- Description détaillée des produits/services (référence, quantité)
- Prix unitaires HT, remises, total HT, TVA et total TTC
- Conditions de livraison (délai, lieu)
- Conditions de règlement (délai, mode de paiement)
- Mention des pénalités de retard et de l'indemnité forfaitaire de recouvrement
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Mentions obligatoires du devis |
Moins de 4 mentions obligatoires citées. | Entre 4 et 6 mentions citées. | Au moins 6 mentions obligatoires pertinentes citées (identité des parties, validité, prix, conditions de livraison/règlement). | –
≈
✓
|
- Outil de négociation : le devis matérialise l'offre et ouvre la discussion sur les prix, les quantités et les délais.
- Indicateur commercial : le taux de transformation des devis en commandes mesure l'efficacité commerciale.
- Outil de planification : les devis en cours permettent d'anticiper la charge de travail (logistique, stock à constituer).
- Image de marque : un devis clair, professionnel et rapide renforce la crédibilité de l'entreprise face à la concurrence.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Le devis comme outil commercial |
Moins de 2 fonctions commerciales identifiées. | Plusieurs fonctions identifiées mais peu développées. | Au moins 3 fonctions commerciales du devis identifiées et développées (négociation, indicateur, planification, image). | –
≈
✓
|
Bon de commande client — Cabinet Avocats Legrand
- 50 ramettes papier A4 — réf. RP500 — prix catalogue : 6,40 € HT/u
- 8 cartouches encre laser — réf. CL-X — prix catalogue : 38,00 € HT/u
- Remise quantité (≥ 30 u) : 10 % sur les ramettes
- Remise fidélité (client grand compte) : 5 % sur le total après remise quantité
- Escompte pour paiement comptant proposé : 2 %
- Frais de port : offerts (commande ≥ 500 € HT)
- TVA : 20 %
📝 Questions de mise en application
Montant brut HT : (50 × 6,40) + (8 × 38,00) = 320,00 + 304,00 = 624,00 €
Remise quantité 10 % sur ramettes (320 × 10 %) = 32,00 € → sous-total = 288,00 + 304,00 = 592,00 €
Remise fidélité 5 % : 592,00 × 5 % = 29,60 € → Net commercial HT = 562,40 €
TVA 20 % = 112,48 € → TTC = 674,88 €
Note : l'escompte pour paiement comptant (2 %) n'est pas déduit sur la facture — il sera accordé si le client paie immédiatement (escompte conditionnel).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul des remises en cascade |
Calcul erroné (remises appliquées globalement au lieu de en cascade). | Calcul globalement correct mais une étape imprécise. | Remises en cascade correctement calculées séquentiellement (net commercial 562,40 €, TTC 674,88 €). | –
≈
✓
|
Remise : réduction sur le prix liée à la qualité du client (fidélité) ou à la quantité commandée. Elle est certaine et apparaît directement sur la facture en déduction du prix.
Escompte : réduction accordée en contrepartie d'un paiement anticipé (avant l'échéance). Il est conditionnel — il dépend du comportement de paiement du client. On le mentionne en bas de facture (« Escompte 2 % si paiement sous 10 jours ») sans le déduire a priori. Si le client paie comptant, il déduit l'escompte ; sinon, il règle le montant TTC plein.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Remise vs escompte |
Distinction absente ou erronée. | Distinction correcte mais le caractère conditionnel de l'escompte peu expliqué. | Distinction claire (certaine/facture vs conditionnelle/paiement anticipé) avec explication du traitement sur facture. | –
≈
✓
|
Escompte 2 % calculé sur le net HT : 562,40 × 2 % = 11,25 €
TVA sur escompte : 11,25 × 20 % = 2,25 €
Montant de l'escompte TTC = 13,50 €
Montant réglé = 674,88 − 13,50 = 661,38 €
Économie réalisée : 13,50 €. Pour FournituresBureauDirect, cela représente un coût de financement accepté pour encaisser plus tôt et éviter un risque d'impayé.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Calcul du montant réglé avec escompte |
Calcul de l'escompte ou du montant réglé erroné. | Calcul globalement correct mais TVA sur escompte omise ou imprécise. | Escompte, TVA sur escompte et montant réglé (661,38 €) correctement calculés. | –
≈
✓
|
- Numéro de facture (séquence chronologique sans rupture)
- Date d'émission de la facture
- Identité du vendeur : raison sociale, adresse, SIRET, n° TVA intra
- Identité de l'acheteur : raison sociale, adresse
- Désignation, quantité et prix unitaire HT de chaque bien
- Taux de TVA applicable et montant de la TVA
- Total TTC (montant net à payer)
- Date d'échéance et conditions de règlement
- Pénalités de retard et indemnité forfaitaire de 40 € (si B2B)
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Mentions obligatoires de la facture |
Moins de 4 mentions obligatoires citées. | Entre 4 et 5 mentions citées. | Au moins 6 mentions obligatoires pertinentes citées. | –
≈
✓
|
Conditions générales de vente en vigueur
- Délai de paiement : 45 jours date de facture (maximum légal B2B selon Loi LME).
- Pénalités de retard : applicables automatiquement dès le lendemain de l'échéance au taux de 3 × le taux d'intérêt légal annuel (2,71 % en 2024 → 8,13 %/an).
- Indemnité forfaitaire de recouvrement : 40 € exigible de plein droit en cas de retard.
- Clause de réserve de propriété : les marchandises livrées restent propriété de GrossisteTextileMode jusqu'au complet paiement du prix.
- Facture électronique : acceptée et valeur identique à la facture papier.
- Situation : le client BoutiqueElsa a reçu une livraison de 3 200 € TTC le 10 janvier. Échéance : 24 février. Paiement effectif : 15 mars.
📝 Questions de mise en application
Retard : du 25 février (lendemain de l'échéance) au 15 mars = 19 jours
Taux pénalités = 3 × 2,71 % = 8,13 %/an
Pénalités = 3 200 × 8,13 % × (19 / 365) = 3 200 × 0,0813 × 0,052 = 13,55 €
Indemnité forfaitaire = 40,00 €
Total à réclamer = 3 200 + 13,55 + 40,00 = 3 253,55 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul des pénalités de retard |
Calcul du retard ou des pénalités erroné. | Calcul globalement correct mais l'indemnité forfaitaire omise ou le nombre de jours imprécis. | Retard (19 j), taux (8,13 %), pénalités et indemnité forfaitaire correctement calculés (total 3 253,55 €). | –
≈
✓
|
La clause de réserve de propriété stipule que le transfert de propriété des marchandises ne s'effectue qu'au complet paiement du prix, même si la livraison a déjà eu lieu.
Intérêt pour GrossisteTextileMode : en cas de procédure collective (redressement judiciaire) du client BoutiqueElsa, le grossiste peut réclamer la restitution des marchandises non encore payées plutôt que d'être simplement créancier (avec un risque de ne rien récupérer). C'est une garantie réelle sur les stocks livrés.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Clause de réserve de propriété |
Notion non expliquée ou intérêt non identifié. | Notion correcte mais l'intérêt en cas de procédure collective peu développé. | Notion clairement expliquée avec l'intérêt précis pour le vendeur en cas de défaillance du client. | –
≈
✓
|
La Loi de Modernisation de l'Économie (LME, 2008) plafonne les délais de paiement interentreprises à :
- 30 jours à compter de la réception des marchandises (règle de droit commun)
- 60 jours à compter de la date d'émission de la facture (option B2B)
- 45 jours fin de mois à compter de la date de facture (option B2B)
Exceptions : secteurs réglementés (transport = 30 j, denrées périssables = 30 j, boissons alcoolisées = 30/45 j selon accords de branche).
Toute clause contractuelle dépassant ces plafonds est nulle de plein droit.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Loi LME et délais de paiement B2B |
Principe non expliqué ou délais erronés. | Principe correct mais exceptions peu ou pas mentionnées. | Principe (30/60/45 j fdm) clairement expliqué avec au moins une exception mentionnée. | –
≈
✓
|
- Économies : suppression des coûts d'impression, d'affranchissement et d'archivage papier (estimés à 5-10 €/facture).
- Rapidité : envoi instantané → réduction du délai de paiement effectif.
- Traçabilité : horodatage automatique, preuves de transmission et de réception.
- Obligation légale : la facture électronique sera obligatoire pour toutes les entreprises B2B françaises (généralisation progressive 2026-2027).
- Archivage légal : conservation sécurisée 10 ans sur serveur, accessible en cas de contrôle fiscal.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Avantages de la facturation électronique |
Moins de 2 avantages identifiés. | Plusieurs avantages identifiés mais peu développés. | Au moins 3 avantages développés (économies, rapidité, traçabilité, obligation légale). | –
≈
✓
|
Deux anomalies constatées
Anomalie 1 : Facture F-2024-0445 au client BTP-Renov — 200 sacs de ciment à 12,50 € HT/sac. Erreur : le prix facturé était de 13,00 €/sac au lieu de 12,50 €. Trop facturé = 0,50 × 200 = 100 € HT. → Émission d'un avoir (note de crédit).
Anomalie 2 : Facture F-2024-0447 au client ArtisanBat — 50 plaques de plâtre à 8,20 € HT/u. Livraison effective : seulement 45 plaques (rupture de stock 5 unités). Complément à livrer et facturer : 5 × 8,20 = 41 € HT. → Émission d'une note de débit (facture complémentaire) lors de la livraison du complément.
TVA : 20 % dans les deux cas.
📝 Questions de mise en application
Avoir HT = (13,00 − 12,50) × 200 = 0,50 × 200 = 100,00 € HT
TVA 20 % = 20,00 € → Avoir TTC = 120,00 €
Si BTP-Renov n'a pas encore payé : il déduit 120 € de sa prochaine remise → règlement de (facture TTC − 120 €).
Si BTP-Renov a déjà payé : MateriauxConstructionSud lui rembourse 120 € ou le porte en compte pour imputer sur une prochaine facture.
L'avoir permet également à BTP-Renov de déduire la TVA correspondante sur sa déclaration.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul de l'avoir et conséquences selon le statut du paiement |
Calcul de l'avoir erroné ou conséquences non distinguées. | Calcul correct (120 € TTC) mais les deux cas (payé/non payé) peu distingués. | Avoir correctement calculé (120 € TTC) avec distinction claire des conséquences selon que la facture est payée ou non. | –
≈
✓
|
Complément HT = 5 × 8,20 = 41,00 € HT
TVA 20 % = 8,20 € → Facture complémentaire TTC = 49,20 €
On ne peut PAS modifier une facture déjà émise : toute rectification doit passer par un document correctif (avoir ou facture complémentaire). La facture initiale reste dans la séquence numérique et en comptabilité. Modifier une facture a posteriori constituerait une fraude fiscale (falsification de document comptable).
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Note de débit et principe de non-modification de la facture |
Calcul erroné ou principe de non-modification non expliqué. | Calcul correct (49,20 € TTC) mais le principe de non-modification peu justifié. | Facture complémentaire correctement calculée (49,20 € TTC) avec justification claire de l'interdiction de modifier une facture émise. | –
≈
✓
|
Avoir commercial (correctif) : rectifie une erreur de facturation ou accorde une ristourne a posteriori. Exemple : avoir pour erreur de prix (cas MateriauxConstructionSud), avoir pour ristourne annuelle sur le CA réalisé avec un grand client.
Avoir de retour : établi quand le client retourne physiquement des marchandises (produits défectueux, commande en excès, erreur de référence). Le stock est reconstitué chez le vendeur. Exemple : BoutiqueElsa retourne 20 vêtements invendus en fin de saison → avoir + reconstitution du stock.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Avoir commercial vs avoir de retour |
Distinction absente ou exemples manquants. | Distinction correcte mais exemples peu précis ou absents. | Distinction claire entre les deux types d'avoir, chacun illustré par un exemple pertinent. | –
≈
✓
|
- Mise à jour régulière des tarifs : verrouiller les prix dans le logiciel de facturation après validation par le responsable commercial — évite les erreurs de prix.
- Contrôle à double niveau : vérification systématique entre le bon de livraison (quantités réelles) et la facture avant envoi.
- Alerte stock avant facturation : vérifier la disponibilité des articles avant de facturer la quantité commandée.
- Procédure de relecture : toute facture > X € validée par un second opérateur.
- Dématérialisation : un ERP (logiciel de gestion intégré) réduit les saisies manuelles source d'erreurs.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Procédures de fiabilisation de la facturation |
Moins de 2 procédures proposées. | Plusieurs procédures proposées mais peu détaillées. | Au moins 3 procédures concrètes et pertinentes proposées (contrôle, verrouillage tarifs, ERP, relecture). | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 2
Ce que je dois travailler en priorité :