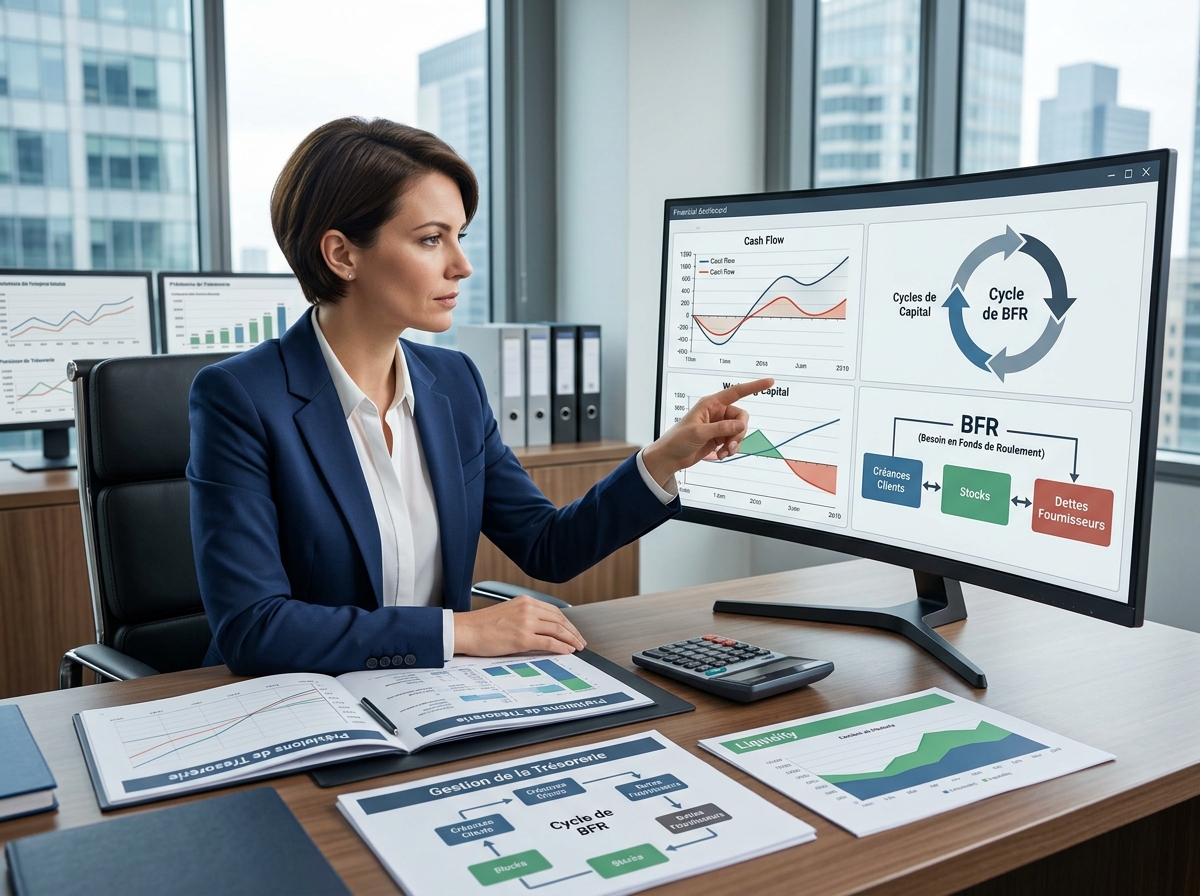
Extraits du bilan fonctionnel
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Actif immobilisé (AI) | 180 000 | Ressources stables (RS) | 210 000 |
| Stocks | 45 000 | Dettes fournisseurs | 28 000 |
| Créances clients | 18 000 | Autres dettes d'exp. | 5 000 |
| Disponibilités | 8 000 | Concours bancaires CT | 8 000 |
📝 Questions de mise en application
FR = Ressources stables − Actif immobilisé = 210 000 − 180 000 = 30 000 €
Un FR positif (+30 000 €) signifie que les ressources permanentes (capitaux propres + dettes LT) financent intégralement les immobilisations ET dégagent un excédent de 30 000 € disponible pour financer une partie du cycle d'exploitation. C'est une situation saine qui respecte la règle de l'équilibre financier : les emplois stables doivent être financés par des ressources stables.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul et sens du FR |
Calcul erroné ou signification non expliquée. | Calcul correct (30 000 €) mais signification peu développée. | FR correctement calculé (30 000 €) avec explication claire de la règle de l'équilibre financier. | –
≈
✓
|
BFR = Actif circulant d'exploitation − Dettes d'exploitation
= (Stocks + Créances clients) − (Dettes fournisseurs + Autres dettes d'exp.)
= (45 000 + 18 000) − (28 000 + 5 000) = 63 000 − 33 000 = 30 000 €
Le BFR représente le besoin de financement lié au cycle d'exploitation : l'entreprise achète des stocks qu'elle paie avant de les vendre et d'encaisser ses clients. Pour ConceptStoreUrbain, le délai de stockage et les crédits clients (63 000 €) excèdent les crédits fournisseurs (33 000 €) → besoin de trésorerie structurel de 30 000 €.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul et sens du BFR |
Calcul erroné ou composantes incorrectes. | Calcul correct (30 000 €) mais l'origine du besoin peu expliquée. | BFR correctement calculé (30 000 €) avec explication claire du besoin lié au cycle d'exploitation. | –
≈
✓
|
Méthode 1 (par le bas du bilan) : TN = Disponibilités − Concours bancaires CT = 8 000 − 8 000 = 0 €
Méthode 2 (par le haut) : TN = FR − BFR = 30 000 − 30 000 = 0 €
Cohérence ✅ — les deux méthodes donnent 0 €.
Une TN nulle signifie que le FR finance exactement le BFR, sans excédent ni insuffisance. La situation est équilibrée mais sans marge de sécurité : le moindre choc (hausse des stocks, retard clients, baisse des ventes) créerait une trésorerie négative nécessitant un recours aux crédits bancaires.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Trésorerie nette par les deux méthodes |
Une seule méthode utilisée ou calcul erroné. | Les deux méthodes utilisées mais la cohérence entre elles non vérifiée. | TN calculée par les deux méthodes (0 €) avec vérification de la cohérence et commentaire sur l'absence de marge de sécurité. | –
≈
✓
|
- Réduire les stocks : améliorer la gestion des approvisionnements (commandes plus fréquentes, moins volumineuses), liquider les invendus — réduit le BFR.
- Accélérer l'encaissement clients : proposer l'escompte pour paiement rapide, relancer dès l'échéance — réduit le poste créances clients.
- Négocier des délais fournisseurs plus longs : passer de 30 à 45 jours dans les CGV fournisseurs — augmente les dettes fournisseurs → réduit le BFR.
- Renforcer les capitaux propres : augmentation de capital ou mise en réserve d'une partie des bénéfices — augmente le FR.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Actions d'amélioration de la trésorerie sans emprunt |
Moins de 2 actions proposées. | Plusieurs actions proposées mais peu développées. | Au moins 3 actions concrètes et pertinentes proposées (stocks, délais clients, délais fournisseurs, capitaux propres). | –
≈
✓
|
Encaissements et décaissements prévisionnels
| Libellé | Avril | Mai | Juin |
|---|---|---|---|
| Encaissements clients | 22 000 | 35 000 | 48 000 |
| Achats fournisseurs | 9 000 | 14 000 | 18 000 |
| Charges de personnel | 12 000 | 13 500 | 15 000 |
| Charges fixes (loyer, énergie…) | 4 500 | 4 500 | 4 500 |
| TVA à décaisser (N−1) | 3 200 | 0 | 0 |
| Solde trésorerie début de mois | 1 500 | ? | ? |
📝 Questions de mise en application
| Ligne | Avril | Mai | Juin |
|---|---|---|---|
| Encaissements (A) | 22 000 | 35 000 | 48 000 |
| Total décaissements (B) | 28 700 | 32 000 | 37 500 |
| Solde mensuel (A−B) | −6 700 | +3 000 | +10 500 |
| Solde début de mois | 1 500 | −5 200 | −2 200 |
| Solde fin de mois | −5 200 | −2 200 | +8 300 |
Détail décaissements avril : 9 000 + 12 000 + 4 500 + 3 200 = 28 700 €
Décaissements mai : 14 000 + 13 500 + 4 500 = 32 000 €
Décaissements juin : 18 000 + 15 000 + 4 500 = 37 500 €
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Construction du budget de trésorerie (soldes mensuels et cumulés) |
Calculs erronés pour au moins 2 des 3 mois. | Calculs globalement corrects mais une erreur sur un solde mensuel ou cumulé. | Décaissements, soldes mensuels et soldes cumulés des 3 mois correctement calculés. | –
≈
✓
|
La trésorerie est négative en avril (−5 200 €) et mai (−2 200 €).
La tension maximale est en fin avril : −5 200 €.
Sans mesure, M. Fontaine risque un dépassement de découvert non autorisé : la banque peut rejeter des paiements, appliquer des agios élevés (commission de dépassement + intérêts à taux majoré), voire clôturer le compte. En pratique, les fournisseurs non payés peuvent aussi suspendre leurs livraisons en pleine préparation de la haute saison.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Identification de la tension de trésorerie et des risques |
Mois de tension mal identifiés ou risques non mentionnés. | Mois et montant corrects mais risques peu développés. | Mois de tension (avril, mai) et montant maximal (−5 200 €) correctement identifiés avec risques concrets développés. | –
≈
✓
|
Autorisation de découvert : M. Fontaine doit négocier avec sa banque une autorisation de découvert d'au moins 5 500 € (avec marge de sécurité) pour avril et mai.
Points à négocier : montant de l'autorisation (≥ 5 200 €), durée (2 mois), taux d'intérêt (négocier < 8 %/an sur la partie utilisée), absence de commission de dépassement si l'autorisation est respectée.
Alternatively, une facilité de caisse (découvert pour quelques jours) ou une ligne de crédit court terme (crédit de campagne adapté à la saisonnalité) serait plus appropriée qu'un découvert permanent.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Solution bancaire adaptée et conditions à négocier |
Solution non adaptée ou conditions non précisées. | Solution adaptée mais conditions à négocier peu détaillées. | Solution adaptée (découvert/facilité de caisse) avec conditions précises à négocier (montant, durée, taux). | –
≈
✓
|
- Anticipation : le budget permet de détecter les déficits prévisionnels avant qu'ils se produisent → temps pour négocier une solution (découvert, report de paiement, escompte) à l'avance et dans de meilleures conditions.
- Optimisation : identifier les excédents futurs pour placer ou rembourser par anticipation — évite les agios inutiles.
- Dialogue bancaire : présenter un budget structuré rassure la banque et facilite l'obtention de lignes de crédit.
- Pilotage : comparer prévu vs réel chaque mois permet d'identifier les écarts et d'ajuster les prévisions.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Intérêt du budget de trésorerie prévisionnel |
Moins de 2 intérêts identifiés. | Plusieurs intérêts identifiés mais peu développés. | Au moins 3 intérêts développés (anticipation, optimisation, dialogue bancaire, pilotage). | –
≈
✓
|
Comparatif des solutions CT
| Solution | Taux | Frais fixes | Délai d'obtention |
|---|---|---|---|
| Découvert autorisé | 9,5 %/an | Commission 0,05 %/j | Immédiat |
| Escompte commercial | 4,8 %/an | 12 € par effet | J+1 après remise |
| Cession Dailly | 5,2 %/an | 0,3 % de la cession | J+2 ouvrés |
| Crédit de campagne | 6,0 %/an | Frais de dossier 150 € | 8 à 15 jours |
Hypothèse : besoin 25 000 € sur 90 jours. La boutique dispose de 2 effets de commerce (LCR acceptées) pour un total de 22 000 €.
📝 Questions de mise en application
Intérêts = 25 000 × 9,5 % × (90/360) = 593,75 €
Commission de mouvement = 0,05 % × 90 jours × 25 000 = 25 000 × 0,0005 × 90 = 1 125,00 €
Coût total découvert = 593,75 + 1 125,00 = 1 718,75 € ≈ 1 719 €
C'est de loin la solution la plus coûteuse à cause de la commission de mouvement quotidienne.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du coût du découvert bancaire |
Calcul erroné (intérêts ou commission). | Calcul globalement correct mais une composante imprécise. | Intérêts, commission de mouvement et coût total (≈1 719 €) correctement calculés. | –
≈
✓
|
Intérêts = 22 000 × 4,8 % × (90/360) = 264,00 €
Commissions fixes = 2 effets × 12 € = 24,00 €
Coût total escompte = 288,00 €
Limite : couverture de seulement 22 000 € sur les 25 000 € nécessaires → le solde de 3 000 € doit être couvert par une autre solution.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du coût de l'escompte commercial |
Calcul erroné (intérêts ou commissions fixes). | Calcul globalement correct mais la limite de couverture non mentionnée. | Intérêts, commissions et coût total (288 €) correctement calculés avec mention de la limite de couverture (22 000 €). | –
≈
✓
|
| Solution | Coût | Couverture |
|---|---|---|
| Découvert | 1 719 € | 25 000 € |
| Escompte | 288 € | 22 000 € + complément |
| Dailly | 400 € | 25 000 € |
| Campagne | 525 € | 25 000 € |
Recommandation : combiner escompte (22 000 €) + découvert limité (3 000 €) sur 90 jours pour le solde. L'escompte est possible dès J+1 (effets disponibles) et minimise le coût. Le découvert sur 3 000 € revient à ~3 000 × 9,5 % × 90/360 + commissions ≈ 206 € → total combiné ≈ 494 €, soit moins que Dailly ou Campagne seuls, et 3,5× moins que le découvert pur.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Comparaison des 4 solutions et recommandation |
Comparaison incomplète ou recommandation non argumentée. | Comparaison correcte mais recommandation peu justifiée. | Comparaison complète des 4 solutions avec recommandation argumentée et chiffrée (combinaison escompte + découvert). | –
≈
✓
|
La cession Dailly (loi du 2 janvier 1981) permet à une entreprise de céder des créances professionnelles à sa banque via un bordereau de cession — sans avoir besoin d'effets de commerce formalisés (pas besoin de LCR ou billet à ordre).
| Critère | Escompte | Dailly |
|---|---|---|
| Document | Effet de commerce (LCR/BO) | Bordereau Dailly + factures |
| Créances | Uniquement sur effets acceptés | Toutes créances professionnelles |
| Avance | Valeur de l'effet − agios | 80-100 % des créances cédées |
Dailly est plus souple (pas besoin que le client ait signé un effet) mais légèrement plus coûteux et offre moins de garantie à la banque.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Cession Dailly vs escompte commercial |
Notion Dailly non expliquée ou différence absente. | Notion correcte mais différences avec l'escompte peu développées. | Notion de Dailly clairement expliquée avec différences précises par rapport à l'escompte (document, créances, avance). | –
≈
✓
|
Offres comparées
- CA annuel facturé B2B : 960 000 € HT, DSO moyen : 45 jours
- En-cours clients moyen = 960 000 × (45/360) = 120 000 €
- Offre affacturage (Factor BRL) : commission d'affacturage 1,2 % du CA cédé + taux de financement 5 %/an sur les avances (80 % de l'en-cours) + fonds de garantie 5 % retenu.
- Offre escompte (banque) : taux 4,8 %/an + 12 €/effet, durée moyenne 45 jours. Estimé : 15 effets/mois en moyenne.
- Risque impayé actuel estimé à 0,4 % du CA (= 3 840 €/an). L'offre affacturage inclut une assurance-crédit couvrant 95 % des impayés.
📝 Questions de mise en application
Avance disponible : 80 % × 120 000 = 96 000 €
Commission affacturage : 1,2 % × 960 000 = 11 520 €/an
Coût de financement : 96 000 × 5 % = 4 800 €/an (si l'avance est utilisée en permanence)
Coût total affacturage = 11 520 + 4 800 = 16 320 €/an
Note : le fonds de garantie (5 % de l'en-cours = 6 000 €) n'est pas un coût mais un dépôt bloqué, récupéré à la fin du contrat.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°1 Calcul du coût annuel de l'affacturage |
Calcul erroné (commission ou financement). | Calcul globalement correct mais une composante imprécise. | Avance disponible, commission, coût de financement et coût total (16 320 €) correctement calculés. | –
≈
✓
|
Valeur moyenne par effet = 960 000 / (12 × 15) = 960 000 / 180 = 5 333 €/effet
Intérêts par effet = 5 333 × 4,8 % × (45/360) = 32 €/effet
Commission fixe = 12 €/effet
Coût par effet = 32 + 12 = 44 €/effet
Nombre d'effets annuels = 15 × 12 = 180 effets/an
Coût total escompte = 44 × 180 = 7 920 €/an
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°2 Calcul du coût annuel de l'escompte commercial |
Calcul erroné (valeur par effet ou coût total). | Calcul globalement correct mais une étape imprécise. | Valeur moyenne par effet, coût par effet et coût total annuel (7 920 €) correctement calculés. | –
≈
✓
|
Risque impayé annuel = 0,4 % × 960 000 = 3 840 €/an
Couverture affacturage = 95 % × 3 840 = 3 648 € (le factor rembourse en cas d'impayé)
| Solution | Coût brut | Économie impayés | Coût net |
|---|---|---|---|
| Affacturage | 16 320 € | −3 648 € | 12 672 € |
| Escompte | 7 920 € | 0 € | 7 920 € |
Recommandation : l'escompte reste moins cher (7 920 € vs 12 672 €). Cependant, l'affacturage offre en plus la gestion du recouvrement (économie de temps) et la garantie d'insolvabilité. Si M. Renard a des difficultés de recouvrement ou manque de personnel administratif, l'affacturage peut se justifier malgré son coût supérieur.
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°3 Comparaison du coût net avec prise en compte du risque impayé |
Risque impayé non intégré ou comparaison erronée. | Comparaison correcte mais recommandation peu nuancée. | Coût net des deux solutions correctement calculé et comparé, avec recommandation nuancée selon le contexte. | –
≈
✓
|
| Critère | Affacturage ✅/❌ | Escompte ✅/❌ |
|---|---|---|
| Coût | ❌ Plus cher | ✅ Moins cher |
| Garantie impayés | ✅ Couverture 95 % | ❌ Aucune |
| Recouvrement | ✅ Externalisé au factor | ❌ À gérer en interne |
| Flexibilité | ✅ Toutes créances | ❌ Effets uniquement |
| Image client | ⚠️ Peut affecter la relation | ✅ Discret |
| Engagement | ⚠️ Contrat annuel | ✅ Au cas par cas |
| Compétence | À travailler | Satisfaisant | Maîtrisé | Mon niveau |
|---|---|---|---|---|
| Notion clé n°4 Avantages et inconvénients de l'affacturage vs escompte |
Moins de 2 critères de comparaison développés. | Plusieurs critères développés mais peu équilibrés. | Au moins 4 critères de comparaison développés de façon équilibrée (garantie, recouvrement, flexibilité, image, engagement). | –
≈
✓
|
📈 Mon profil de compétences — Chapitre 6
Ce que je dois travailler en priorité :