Chapitre 06 - La trésorerie et le besoin en fonds de roulement
Comment piloter la trésorerie d'une unité commerciale et financer son besoin en fonds de roulement ? Budget de trésorerie, équilibre financier, crédits de trésorerie et relations bancaires.
Introduction
Mise en contexte du chapitre 06.
Objectifs du chapitre
Ce chapitre porte sur la trésorerie et le besoin en fonds de roulement. Comment piloter la trésorerie d'une unité commerciale et financer son besoin en fonds de roulement ? Budget de trésorerie, équilibre financier, crédits de trésorerie et relations bancaires.
Équilibre financier
Calculer la trésorerie nette à partir du FR et du BFR.
Budget de trésorerie
Construire et interpréter un budget de trésorerie.
Financement CT
Identifier et comparer les crédits de trésorerie.
La trésorerie et l'équilibre financier
FR, BFR, trésorerie nette et budget.
I. L'équilibre financier à court terme
La trésorerie nette résulte de la relation entre le Fonds de Roulement (FR) et le Besoin en Fonds de Roulement (BFR) :
Trésorerie nette = FR − BFR
Trésorerie positive
FR > BFR : ressources stables supérieures aux besoins d'exploitation. Situation favorable, mais excédent à placer.
Trésorerie négative
FR < BFR : recours au financement bancaire à court terme indispensable (découvert, escompte…).
Fonds de Roulement (FR)
Ressources stables (capitaux propres + dettes long terme) − Emplois stables (immobilisations). Financement structurel.
BFR
Stocks + Créances clients − Dettes fournisseurs. Besoin lié au cycle d'exploitation.
II. Le budget de trésorerie
Le budget de trésorerie est un outil de prévision qui recense, mois par mois, les encaissements et les décaissements prévus.
Encaissements
Décaissements
Solde mensuel
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - La trésorerie et l'équilibre financier.
Les financements de l'exploitation
Crédits bancaires, affacturage, escompte.
III. Les crédits de trésorerie
Découvert bancaire
Autorisation de solde négatif sur le compte courant. Souple mais coûteux (agios élevés). Pour des besoins ponctuels.
Escompte
Cession d'effets de commerce (LCR) à la banque avant échéance. Coût modéré, mobilisation rapide.
Affacturage (factoring)
Cession des créances clients à un factor. Financement + gestion des relances + assurance impayé.
Cession Dailly
Cession en bloc de créances professionnelles à la banque (sans effets). Rapide, adapté aux PME.
IV. Les relations avec les banques
La banque est un partenaire financier clé pour l'unité commerciale. Les relations reposent sur :
- La négociation des conditions (taux, plafonds, garanties)
- Le suivi régulier des soldes et des mouvements
- La remontée des prévisions pour anticiper les besoins
- L'utilisation des outils digitaux (banque en ligne, EBICS)
- La diversification bancaire pour réduire la dépendance
- Le respect des engagements contractuels (covenants)
Règle d'or
Une trésorerie bien gérée n'est ni trop abondante (excédents non rémunérés) ni trop tendue (recours coûteux au découvert). L'objectif est un solde positif et maîtrisé.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Les financements de l'exploitation.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 1 - Approfondi : Trésorerie et financement
FR, BFR, budget, crédits bancaires
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
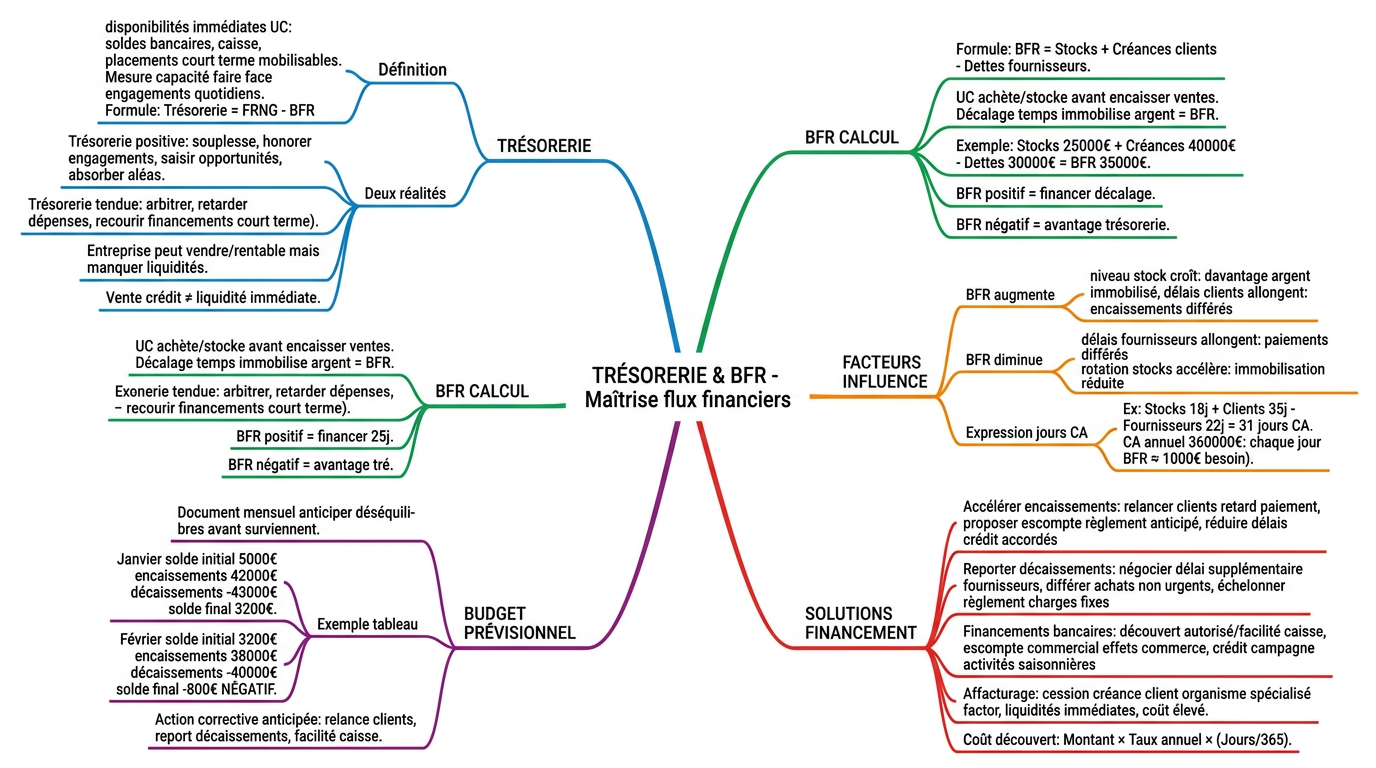
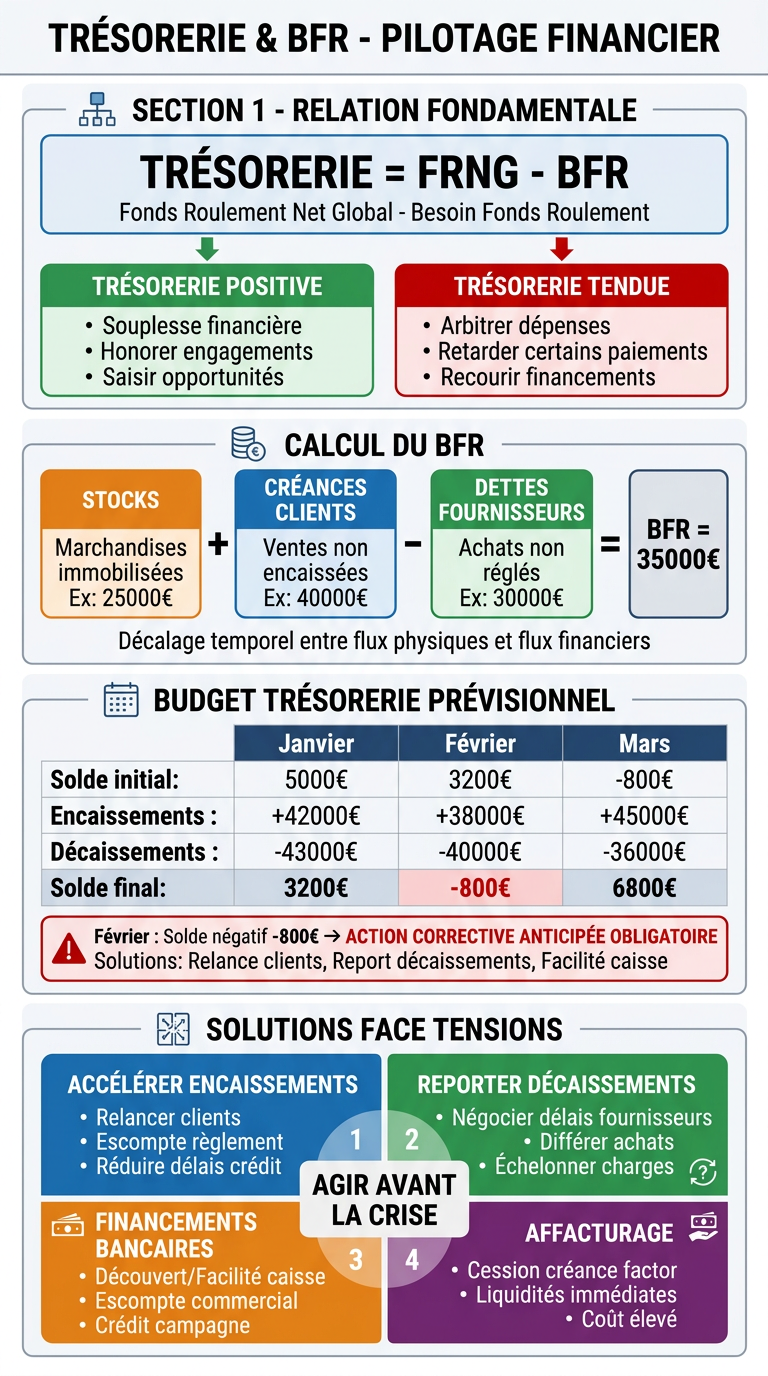
Résumé des notions-clés
Équilibre
Trésorerie = FR − BFR.
FR
Ressources stables − Emplois stables.
BFR
Stocks + Créances clients − Dettes fournisseurs.
Budget de tréso
Prévision mensuelle encaissements − décaissements.
Crédits CT
Découvert, escompte, affacturage, Dailly.
Règle d'or
Tréso ni trop abondante, ni trop tendue.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Calculer la trésorerie nette (FR − BFR)
- Construire et interpréter un budget de trésorerie
- Distinguer les crédits de trésorerie (découvert, escompte, affacturage, Dailly)
- Gérer les relations bancaires
Points de vigilance
- Confondre FR, BFR et trésorerie
- Attendre la crise de trésorerie pour agir (anticiper !)
- Ignorer le coût des crédits de trésorerie
Lien avec la suite
La maîtrise de la trésorerie est indispensable pour analyser la rentabilité (Ch. 7) et fixer les prix (Ch. 8) avec des données financières fiables.