Chapitre 07 - Les coûts et les marges
Comment analyser la rentabilité d'une unité commerciale à travers ses coûts et ses marges ? Charges fixes et variables, coût de revient, marge sur coût variable, seuil de rentabilité et SIG.
Introduction
Mise en contexte du chapitre 07.
Objectifs du chapitre
Ce chapitre porte sur les coûts et les marges. Comment analyser la rentabilité d'une unité commerciale à travers ses coûts et ses marges ? Charges fixes et variables, coût de revient, marge sur coût variable, seuil de rentabilité et SIG.
Analyse des coûts
Distinguer charges fixes et variables, calculer le coût de revient.
Marges
Calculer et interpréter la MCV et le taux de MCV.
Seuil de rentabilité
Calculer le SR et le point mort pour analyser la rentabilité.
L'analyse des coûts
Charges fixes, variables, coût de revient.
I. Charges fixes et charges variables
Charges fixes (CF)
Indépendantes du niveau d'activité. Elles existent même si l'entreprise ne vend rien. Ex. : loyer, salaires, assurances, amortissements.
Charges variables (CV)
Proportionnelles au niveau d'activité. Elles varient avec le chiffre d'affaires. Ex. : achats de marchandises, commissions, frais d'emballage.
II. Le coût de revient
Le coût de revient est le coût complet d'un produit ou service, intégrant toutes les charges (directes et indirectes, fixes et variables).
Coût de revient = Coût d'achat + Charges de distribution + Charges de structure
Coût direct
Charges directement affectables à un produit : matières, main-d'œuvre directe.
Coût indirect
Charges à répartir entre plusieurs produits (loyer, énergie, administration).
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - L'analyse des coûts.
Les marges et le seuil de rentabilité
MCV, SR, point mort, SIG.
III. La Marge sur Coût Variable (MCV)
MCV = CA − Charges variables
Taux de MCV = MCV / CA × 100
La MCV représente ce qui reste du CA après couverture des charges variables. Elle sert à couvrir les charges fixes et à dégager un bénéfice.
Si MCV > CF → bénéfice. Si MCV < CF → perte.
IV. Le Seuil de Rentabilité (SR) et le Point Mort
Le SR est le chiffre d'affaires minimum à réaliser pour couvrir exactement toutes les charges (résultat = 0).
SR = Charges fixes / Taux de MCV
Point mort (jours) = SR / CA annuel × 360
CA > SR
L'entreprise dégage un bénéfice. La marge de sécurité = CA − SR.
CA < SR
L'entreprise est en perte. Le déficit de sécurité = SR − CA.
V. Les Soldes Intermédiaires de Gestion (SIG)
Marge commerciale
CA − Coût d'achat des marchandises vendues. Indicateur clé pour le commerce.
Valeur ajoutée
Marge commerciale + Production − Consommations intermédiaires. Richesse créée.
EBE
Excédent Brut d'Exploitation = VA − Charges de personnel − Impôts et taxes. Résultat avant charges financières.
Résultat net
Bénéfice ou perte finale après toutes les charges et impôts.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Les marges et le seuil de rentabilité.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 1 - Flash : Coûts et marges en 5 minutes
CF, CV, MCV, seuil de rentabilité
Ep. 2 - Approfondi : SIG et analyse de rentabilité
Soldes intermédiaires, EBE, résultat
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
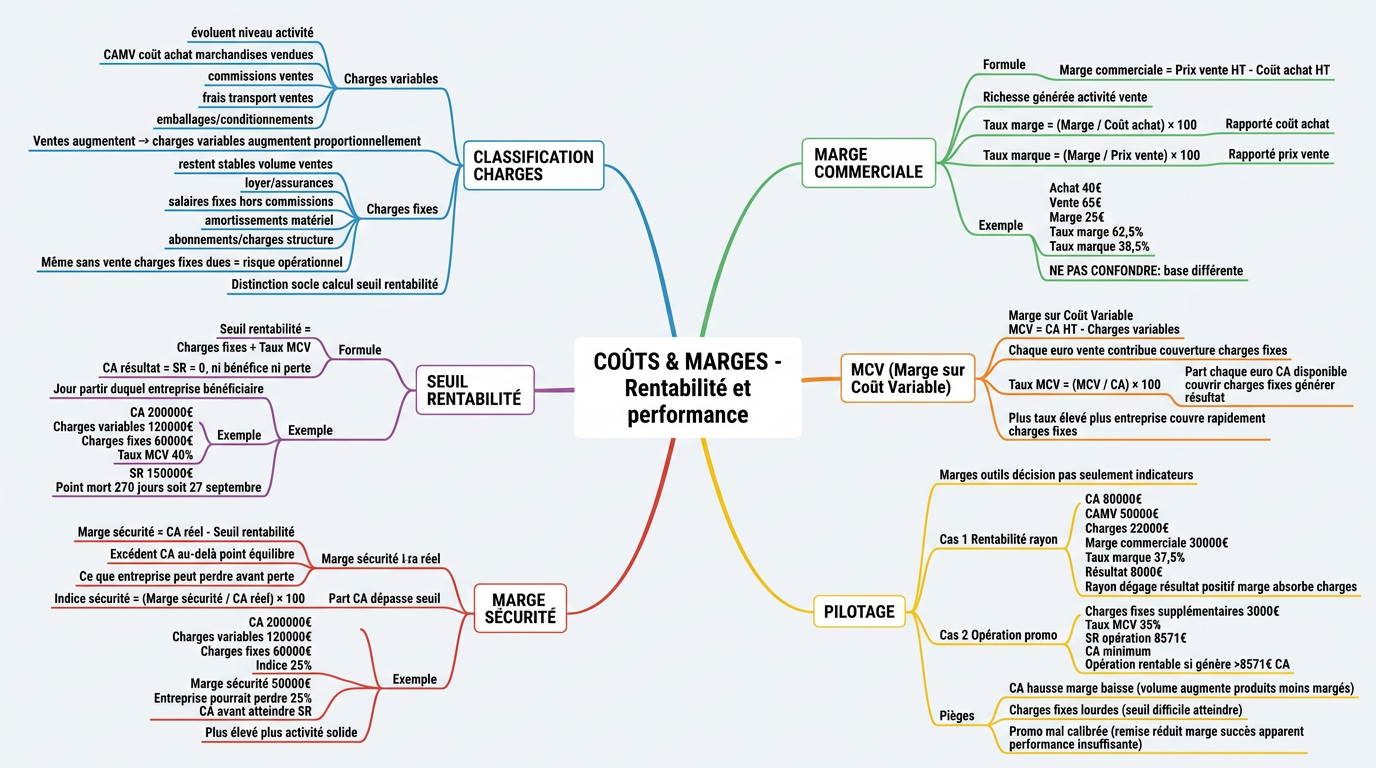
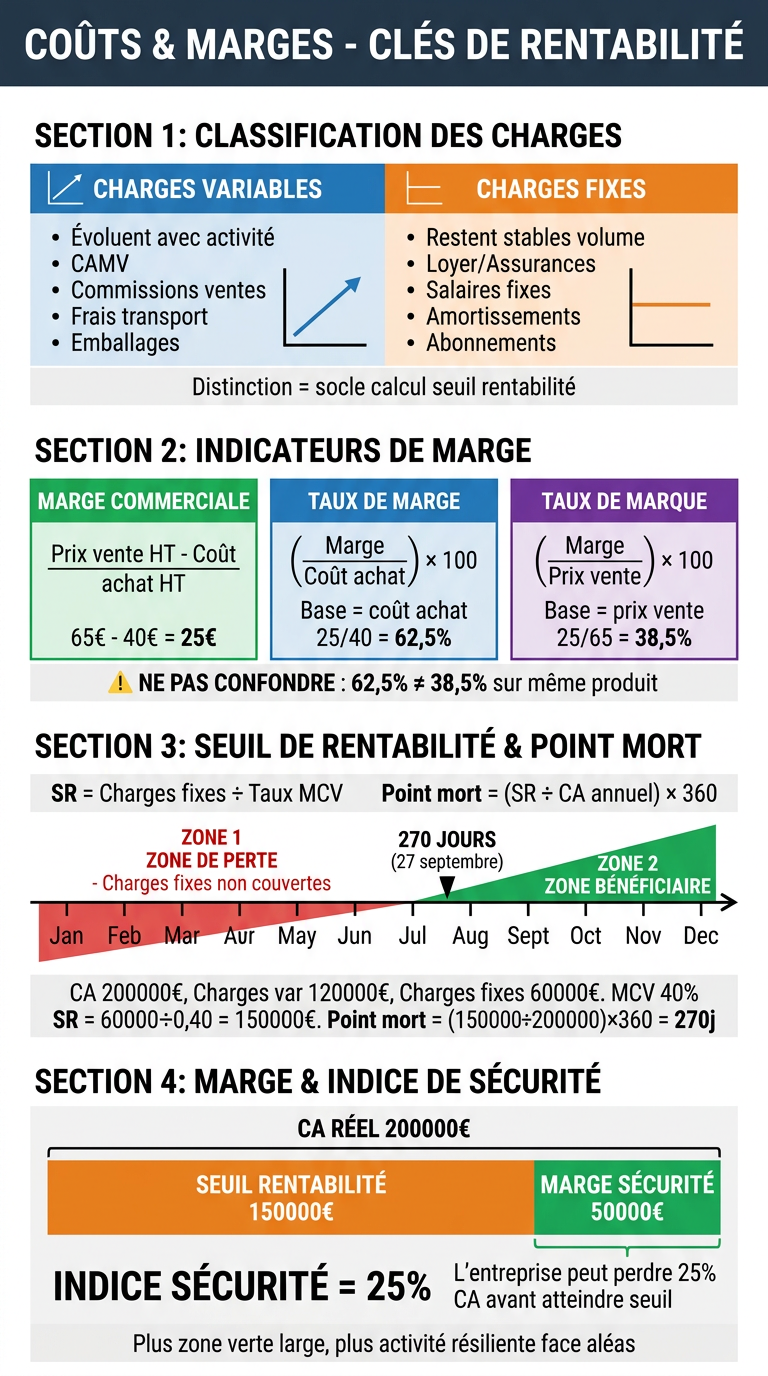
Résumé des notions-clés
CF
Charges fixes : indépendantes du CA (loyer, salaires…).
CV
Charges variables : proportionnelles au CA (achats…).
MCV
CA − CV. Couvre les CF et dégage le résultat.
Seuil de rentabilité
SR = CF / Taux de MCV. CA minimum pour équilibre.
Point mort
Jours pour atteindre le SR = SR / CA × 360.
SIG
Marge commerciale, VA, EBE, résultat net.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Distinguer charges fixes et variables
- Calculer le coût de revient
- Calculer la MCV et le taux de MCV
- Déterminer le seuil de rentabilité et le point mort
- Lire les principaux SIG
Points de vigilance
- Confondre MCV et marge commerciale
- Oublier de diviser les CF par le taux de MCV (pas par la MCV unitaire)
- Confondre SR en € et point mort en jours
Lien avec la suite
La connaissance des coûts et marges est indispensable pour fixer les prix (Ch. 8) de manière rentable et argumentée.