Chapitre 04 - Les budgets
Comment transformer les prévisions en budgets opérationnels ? Budget des ventes, des approvisionnements, des frais généraux, de la TVA et de la trésorerie.
Introduction
Comment construire et piloter les budgets d'une unité commerciale ?
Objectifs du chapitre
Ce chapitre s'appuie sur les prévisions du chapitre 3 pour construire les budgets opérationnels : ventes, approvisionnements, frais généraux, TVA, puis leur synthèse dans le budget global de trésorerie. Vous apprendrez également à analyser les écarts budgétaires et à proposer des actions correctrices.
Budget des ventes
Prévoir le CA et le calendrier des encaissements.
Budget des achats
Couvrir les ventes en intégrant stocks et délais fournisseurs.
Budget de trésorerie
Synthétiser les flux pour anticiper les tensions.
La démarche budgétaire : ventes et approvisionnements
Enjeux du budget, budget des ventes et des approvisionnements.
I. Les enjeux de la démarche budgétaire
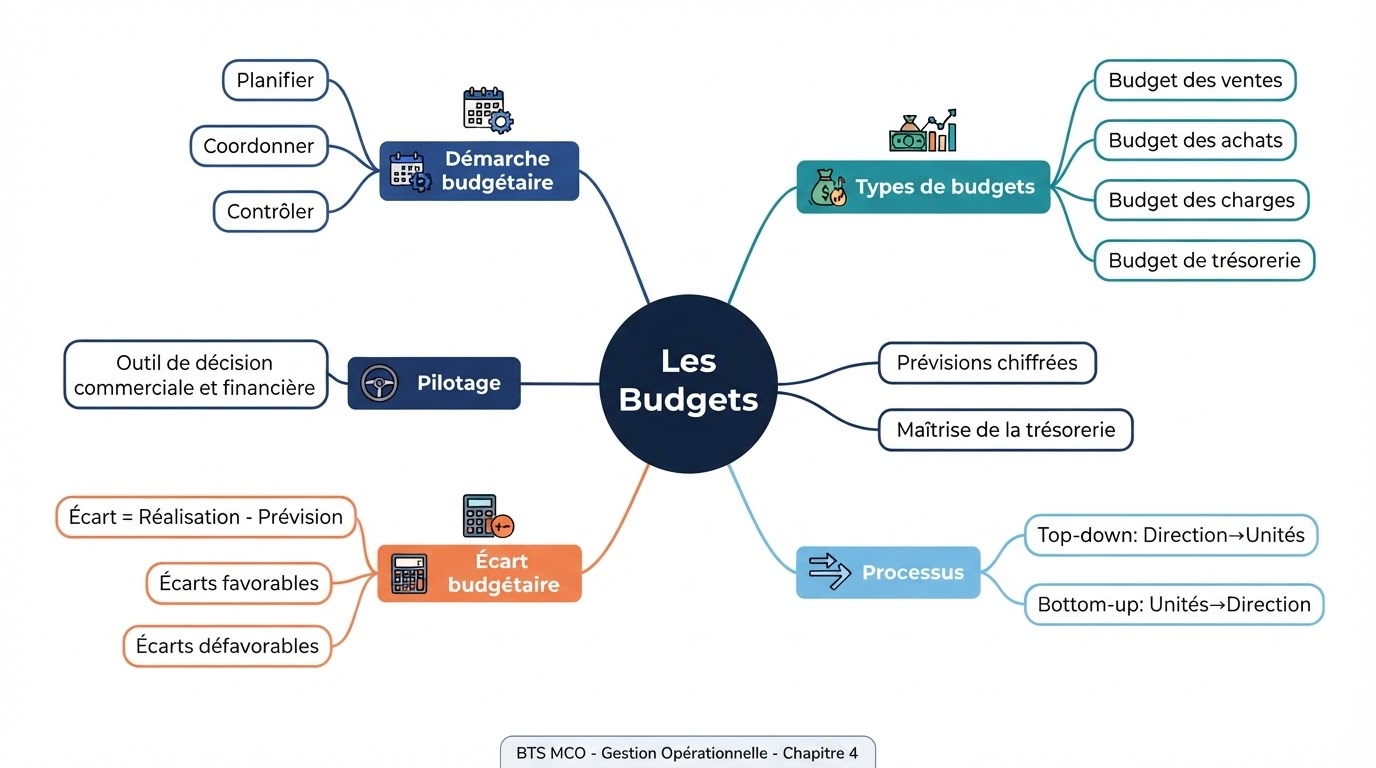
Le budget transforme les objectifs opérationnels en prévisions chiffrées pour piloter l'activité.
Planifier
Prévoir les ventes, les achats, les charges et la trésorerie.
Coordonner
Relier les budgets entre eux : ventes, approvisionnements, frais généraux, trésorerie.
Contrôler
Comparer les réalisations aux prévisions et analyser les écarts.
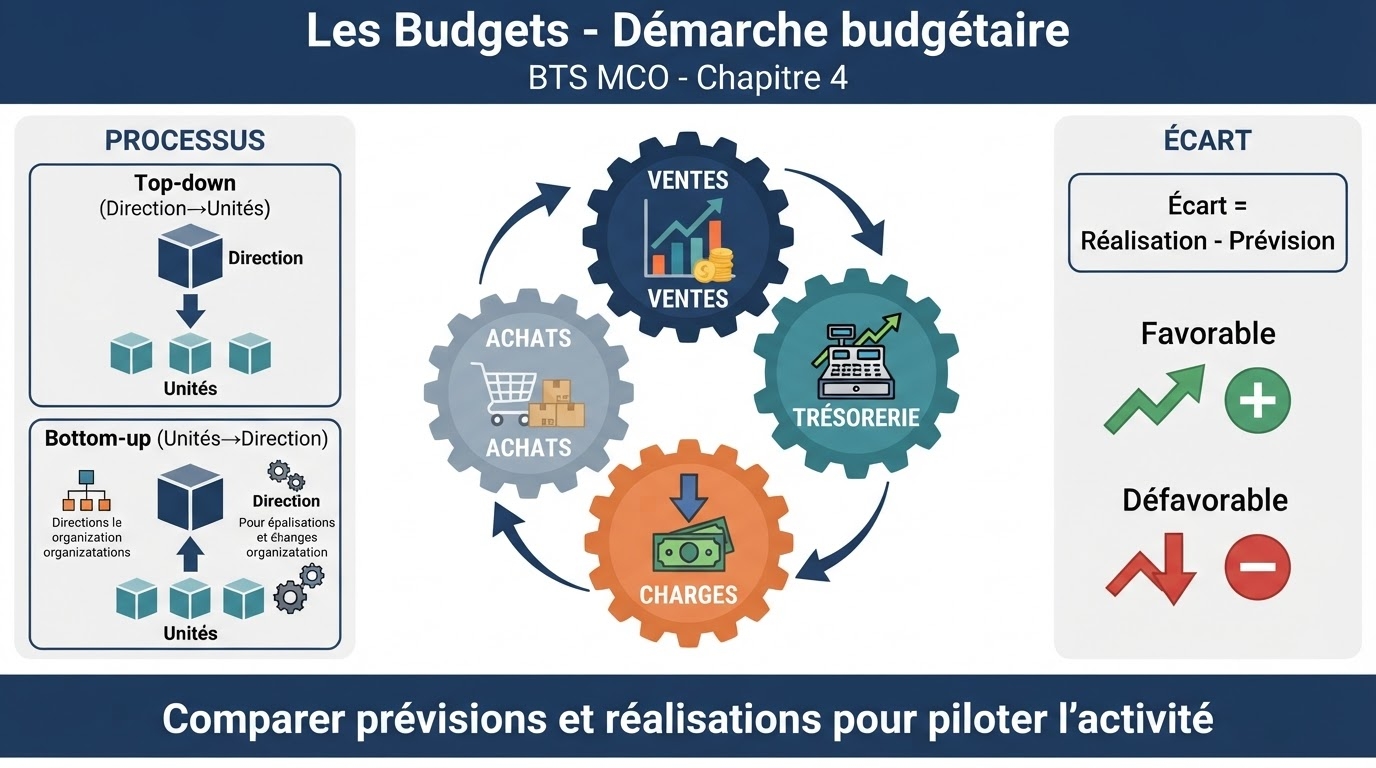
Démarche top-down
La direction fixe les objectifs, déclinés vers les unités.
Démarche bottom-up
Les unités remontent leurs prévisions vers la direction.
Écart budgétaire = Réalisation − Prévision
II. Le budget des ventes et le calendrier des encaissements
Prévoir le chiffre d'affaires, puis transformer les ventes en flux de trésorerie en tenant compte du délai client.
Exemple ElectroPro - lecture des flux (encaissements à 30 jours) :
III. Le budget des approvisionnements
Prévoir les achats nécessaires pour couvrir les ventes, en intégrant les stocks et les délais fournisseurs.
Achats HT = Coût d'achat des ventes + Stock final − Stock initial
Exemple ElectroPro - achats HT/TTC :
Point de vigilance
Les achats ne sont pas toujours décaissés immédiatement ; le délai fournisseur décale la sortie de trésorerie.
Quick Quiz 1
QCM, Vrai/Faux et texte à trous - La démarche budgétaire : ventes et approvisionnements.
Frais généraux, TVA et trésorerie
Budget de trésorerie et analyse des écarts.
IV. Le budget des frais généraux et de la TVA
Charges fixes
Montants stables à court terme : loyer, salaires fixes, abonnements.
Charges variables
Montants liés à l'activité : publicité, transport, consommables.
TVA nette à décaisser = TVA collectée − TVA déductible
La TVA nette est généralement réglée le mois suivant.
V. Le budget global de trésorerie
Il regroupe les encaissements et les décaissements pour calculer le solde disponible mois par mois.
Trésorerie du mois = Trésorerie précédente + Encaissements − Décaissements
Cas pratique ElectroPro :
Point de vigilance
Un solde négatif ponctuel peut être absorbé par le solde initial, mais il doit déclencher une anticipation : facilité de caisse, report de paiement ou relance clients. En mars, la trésorerie ElectroPro se consolide avec un solde mensuel de +24 310 €.
VI. Analyse des écarts et actions correctrices
Comparer, interpréter, décider.
Relancer les encaissements
Accélérer les paiements clients en retard.
Négocier une facilité de caisse
Absorber une tension ponctuelle de trésorerie.
Décaler certains achats
Reporter des décaissements non prioritaires.
Quick Quiz 2
QCM, Vrai/Faux et texte à trous - Frais généraux, TVA et trésorerie.
Podcast & Diaporama
Réécoutez le cours ou consultez la présentation complète.
Ep. 04 - Flash Gestion Op 2 : Les budgets en 5 minutes
Démarche budgétaire, budget des ventes et des approvisionnements
Ep. 04 - Approfondi : Les budgets
Budget de trésorerie, TVA nette et analyse des écarts : cas ElectroPro
Diaporama du cours
Téléchargez la présentation complète du chapitre (PowerPoint + PDF).
Synthèse Visuelle
Cliquez sur l'image pour zoomer.
Résumé des notions-clés
Démarche budgétaire
Planifier, coordonner, contrôler. Écart = réalisation − prévision.
Budget des ventes
CA prévisionnel, encaissements décalés selon le délai client.
Budget des achats
Achats HT = coût d'achat des ventes + stock final − stock initial.
TVA nette
TVA collectée − TVA déductible, réglée le mois suivant.
Trésorerie du mois
Trésorerie précédente + encaissements − décaissements.
Écarts
Analyser puis décider : relance, facilité de caisse, report d'achats.
Test Final
10 questions variées - Note sur 20 avec diagnostic personnalisé.
Conclusion
Vidéo de synthèse et points essentiels à retenir.
Ce qu'il faut maîtriser
Compétences acquises
- Construire le budget des ventes et le calendrier des encaissements
- Construire le budget des approvisionnements
- Calculer la TVA nette à décaisser
- Construire le budget global de trésorerie
- Analyser les écarts budgétaires et proposer des actions correctrices
Points de vigilance
- Un budget des ventes seul ne donne pas la trésorerie : le délai client compte
- Les achats ne sont pas toujours décaissés immédiatement (délai fournisseur)
- Écart négatif ≠ catastrophe : il doit surtout déclencher une décision
- Un solde de trésorerie négatif ponctuel peut être absorbé par le solde initial
Lien avec la suite
Les budgets couvrent le cycle d'exploitation. Le chapitre 5 approfondit le financement de ce cycle : documents commerciaux, délais de paiement et solutions de financement à court terme.